
Die private Krankenversicherung (PKV) in Österreich ist eine freiwillige Zusatzversicherung, die die gesetzliche Pflichtversicherung um Leistungen wie freie Arztwahl, Sonderklasse im Krankenhaus und kürzere Wartezeiten erweitert. Fast 40% der Österreicher*innen haben bereits eine private Krankenversicherung abgeschlossen (Der Standard 2024, VVO 2025). Zehn Versicherer bieten solche Tarife an, die Prämien beginnen bei rund 8 € im Monat. Hier erfährst du, welche Leistungen es gibt, welche Nachteile die PKV hat und für wen sie sich wirklich lohnt.
Inhalt
Das Wichtigste in Kürze
- Die private Krankenversicherung ist in Österreich eine freiwillige Ergänzung zur gesetzlichen Pflichtversicherung. Sie ersetzt sie nicht, sondern erweitert sie um freie Arztwahl, Sonderklasse im Krankenhaus, Zahnleistungen und kürzere Wartezeiten.
- Sie besteht aus einzeln kombinierbaren Bausteinen: Sonderklasse für den Krankenhausaufenthalt, Privatarzt für den ambulanten Bereich, dazu Zahn, Tagegeld, Reise und Vorsorge.
- Zehn Versicherer bieten in Österreich private Krankenzusatzversicherungen an (VVO 2025). Sechs davon decken alle Bereiche ab, acht bieten einen Optionstarif für den späteren Umstieg ohne neue Gesundheitsprüfung.
- Die Prämien starten bei rund 8 € pro Monat für einen Optionstarif. Eine Sonderklasse-Versicherung mit Privatarzt-Tarif kostet für eine gesunde 25-jährige Person zwischen 55 € und 100 € monatlich.
- Der Zeitpunkt entscheidet mehr als der Anbieter: Eintrittsalter und Gesundheitszustand beim Abschluss bestimmen die Prämie dauerhaft. Wer bereits in Behandlung ist, bekommt für genau diesen Bereich meist keine Deckung mehr.
- Zu den Nachteilen zählen die Gesundheitsprüfung, Wartezeiten von bis zu neun Monaten bei Schwangerschaft, Jahreslimits je Leistungsbereich und eine Prämie, die jährlich an die Kostenentwicklung angepasst wird.
🤝 Hinweis zur Unabhängigkeit & Datengrundlage: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten. Alle Kosten- und Anbieterangaben in diesem Artikel basieren auf einem Vergleich der 10 aktiven privaten Krankenversicherer in Österreich (Allianz, Uniqa, Merkur, Generali, Wiener Städtische, Grawe, Muki, Donau, ERGO und Wüstenrot; VVO, 2025; Stand Juni 2026).
Was ist eine private Krankenversicherung in Österreich?
Die private Krankenversicherung in Österreich (kurz: PKV oder private KV) ist eine freiwillige Ergänzung zur gesetzlichen Sozialversicherung und ersetzt diese nicht, sondern erweitert ihren Schutz. Sie umfasst je nach Tarif Leistungen wie Behandlungen bei Wahlärzt*innen, Aufenthalte in Privatkliniken, Zahnersatz oder Krankenhaustagegeld. In Österreich bieten zehn Versicherer solche Tarife an, die sich einzeln oder in Kombination abschließen lassen. Vor jedem Abschluss steht eine Gesundheitsprüfung, die über Zugang und Prämie entscheidet.
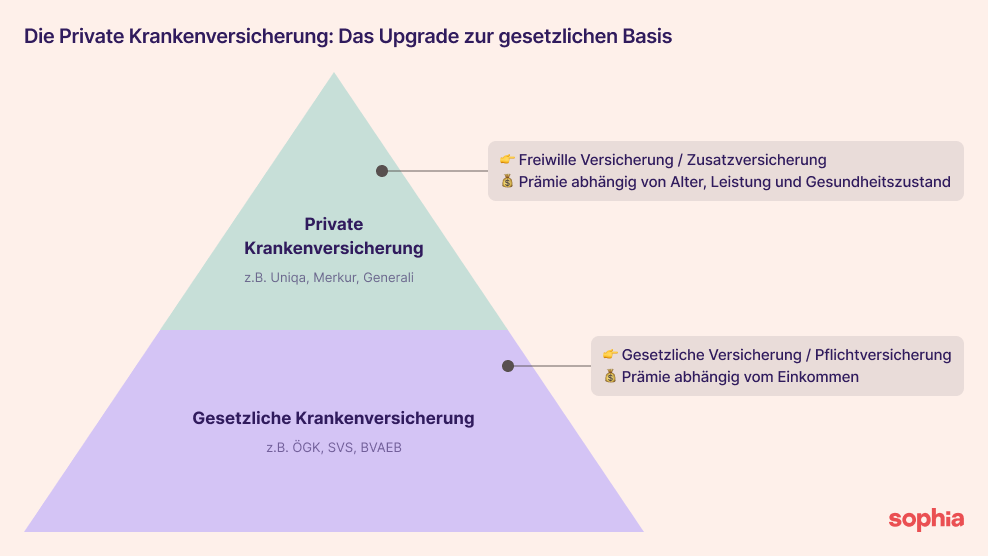
Die private Krankenversicherung baut in Österreich in der Regel auf die Sozialversicherung auf.
Unter dem Begriff „private Krankenversicherung“ fallen verschiedene Versicherungsarten, die du je nach Lebenssituation individuell kombinieren kannst: etwa eine Privatarzt-Versicherung, Sonderklasse-Versicherung, Zahnzusatzversicherung, Tagegeld-Versicherung oder eine Reisekrankenversicherung. Ergänzend kannst du optionale Bausteine wie Vorsorgeprogramme oder die Baby-Option flexibel dazuwählen.
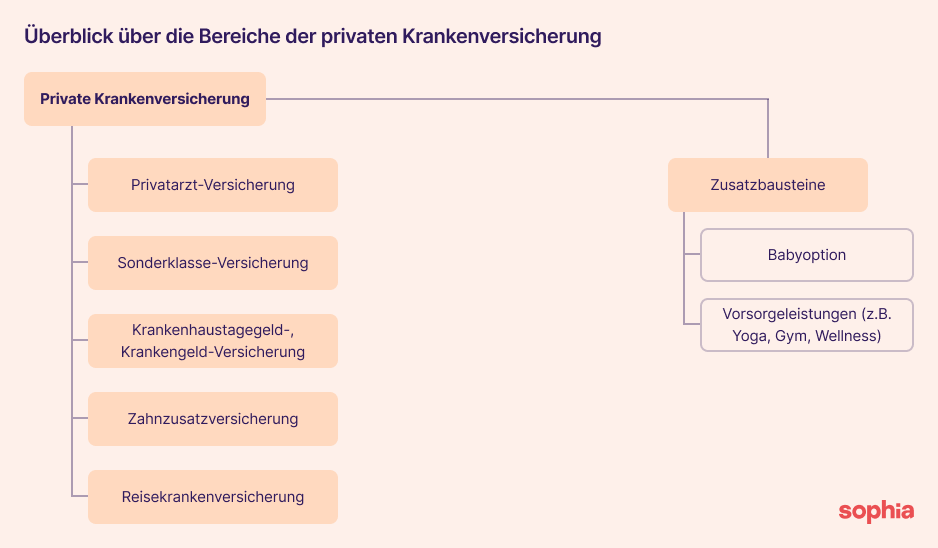
Hier kannst du erkennen, dass es nicht “die” eine private Krankenversicherung in Österreich gibt, sondern ganz viele verschiedene. Da muss man sich erstmal orientieren.
Für die meisten Menschen ist die PKV ein Zusatz zur gesetzlichen Pflichtversicherung. Es gibt jedoch auch einige wenige Personen, die nicht in die gesetzliche Versicherung eingebunden sind. Hier eine Auflistung dieser Personen und deren Alternativen zur Privatversicherung:
- Studierende: Selbstversicherung für Studierende über die ÖGK
- Arbeitssuchende: Selbstversicherung über die ÖGK
- Einwanderer nach Österreich: FeelSafe oder Selbstversicherung über die ÖGK
- Grenzgänger*innen oder Pensionist*innen ohne Pensionsanspruch: Grenzgänger-Krankenversicherung oder Vollkosten-Krankenversicherung als Ersatz für die gesetzliche Gesundheitsversicherung
Übrigens: Das alles sind Synonyme, die genau dasselbe bezeichnen:
- Private Krankenversicherung
- Private KV
- PKV
- Private Krankenzusatzversicherung
- Krankenzusatzversicherung
- Zusatzkrankenversicherung
- Private Gesundheitsversicherung
- Private Zusatzversicherung
Fast 40% der Österreicher*innen haben eine private Krankenversicherung.
Was sind die Unterschiede zwischen privater und gesetzlicher Krankenversicherung?
Die gesetzliche Krankenversicherung ist in Österreich eine einkommensabhängige Pflichtversicherung mit demselben Leistungskatalog für alle. Die private Krankenversicherung wird freiwillig abgeschlossen und erweitert diesen Katalog individuell. Der wichtigste strukturelle Unterschied liegt beim Preis: Deine Sozialversicherungsbeiträge richten sich nach deinem Einkommen, deine PKV-Prämie dagegen nach Alter, Gesundheitszustand, Wohnbundesland und gewähltem Tarif. Dazu kommt der Zugang: Die gesetzliche Versicherung nimmt jede Person auf, die private kann ablehnen.
| Gesetzliche Krankenversicherung | Private Krankenversicherung | |
|---|---|---|
| Art | Pflichtversicherung (für viele Personengruppen) | Freiwillige Zusatzversicherung |
| Preis | Einkommensabhängig | Abhängig von Alter, Gesundheitszustand, Wohnbundesland und Tarif |
| Annahme | Keine Gesundheitsprüfung, niemand wird abgelehnt | Gesundheitsprüfung, Ablehnung und Zuschläge möglich |
| Leistungsumfang | Für alle Versicherten gleich | Individuell wählbar und kombinierbar |
| Kündigung | Nicht möglich, solange die Pflicht besteht | Jederzeit zum Ende der Versicherungsperiode (§ 165 VersVG) |
📕 Die konkreten Leistungsunterschiede (Arztwahl, Krankenhaus, Zahn, Sehhilfen, Wartezeiten) haben wir in einem eigenen Beitrag ausführlich gegenübergestellt. Alle Details findest du in unserem Vergleich von gesetzlicher und privater Krankenversicherung
Was leistet die private Krankenversicherung in Österreich?
Die private Krankenversicherung in Österreich deckt je nach Tarif ambulante Behandlungen bei Wahlärzt*innen, stationäre Aufenthalte in der Sonderklasse, zahnmedizinische Leistungen sowie Vorsorge, Rehabilitation und teilweise alternative Heilmethoden ab. Es gibt keine einheitliche PKV, sondern verschiedene Versicherungsarten, die sich individuell kombinieren lassen.
Die beiden großen Optionen sind:
- Die Sonderklasse-Versicherung (stationäre Versicherung), die dir eine bessere Betreuung im Krankenhaus ermöglicht.
- Die Privatarzt-Versicherung (ambulante Versicherung), die dir bei Wahlärzt*innen und im Alltag viele Vorteile bietet.
Daneben gibt es einige Zusatzbausteine, die du eigenständig oder zusätzlich wählen kannst.
Eine private Zusatzversicherung ist auf den ersten Blick nicht gerade günstig. Doch der zweite Blick zeigt, dass es sich finanziell lohnen kann. Denn die Leistungen, die die PKV übernimmt, wären bei privater Zahlung deutlich kostspieliger. Damit du dir etwas darunter vorstellen kannst, haben wir dir ein realistisches, wenn auch sehr vereinfachtes Beispiel aufgemalt. Es zeigt dir, wie die Leistung deiner Privatversicherung aussehen könnte, wenn du – wie Timo – eine Sonderklasse- und eine Privatarzt-Versicherung hast:
| Leistungspaket von Timo (36, Papa aus Innsbruck) | |
|---|---|
| Privatarzt-Versicherung (Ambulante Behandlungen) | 80% Kostenübernahme bzw. 100% Kostenübernahme, wenn Leistungen durch die Sozialversicherung übernommen werden |
| Sonderklasse-Versicherung (Stationäre Behandlungen) | 100% Kostenübernahme, Privatklinik inkl. Ein- oder Zweibettzimmer, 215 € Selbstbehalt (bei Unfall, Entbindung oder schwerer Krankheit kein Selbstbehalt) |
| Alternativmedizinische Behandlungen | 80% Kostenübernahme |
| Zahnärztliche Versorgung | Keine Kostenübernahme |
| Heilbehelfe | Bis 314 € Kostenübernahme |
| Weltdeckung (stationär) | ✅ |
Aber lass uns die verschiedenen Teile genauer betrachten:
Die Sonderklasse-Versicherung: Ein-/Zweibettzimmer im Krankenhaus
Die Sonderklasse-Versicherung (stationäre Versicherung) deckt alle Behandlungen im Krankenhaus ab. Du bekommst ein Ein- oder Zweibettzimmer, kannst dir das Krankenhaus aussuchen (je nach Tarif auch Privatkliniken und Sanatorien) und sogar wählen, von welchem Arzt oder welcher Ärztin du behandelt oder operiert werden möchtest. Dadurch kommst du außerdem schneller an OP-Termine und musst nicht monatelang warten.
Es gibt vier verschiedene Stufen innerhalb der Versicherung:
- Sonderklasse nach Unfall
- Sonderklasse nach Unfall und bestimmten schweren Erkrankungen
- Sonderklasse nach Unfall, bestimmten schweren Erkrankungen und bei Operationen
- Sonderklasse nach Unfall, bestimmten schweren Erkrankungen, bei Operationen und Schwangerschaft (= volle Sonderklasse-Versicherung)
Der günstigste Tarif versichert dich nur nach Unfällen. Ein umfangreicher Tarif versichert dich zusätzlich auch bei Krankheiten, Schwangerschaft und Operationen.
Ein Kompromiss für viele junge Menschen ist die Optionsversicherung. Damit hältst du dir die Option offen, später in einen umfangreichen Tarif zu wechseln (ohne erneute Gesundheitsprüfung).
📕 Mehr Infos findest du in unserem Blogpost zur Sonderklasse-Versicherung oder im Artikel zur Optionsversicherung
Die Privatarzt-Versicherung: Freie Wahl von Privatärzt*innen
Die Privatarzt-Versicherung (ambulante Versicherung) deckt Leistungen ab, die du außerhalb eines Krankenhausaufenthalts in Anspruch nimmst. Dazu zählen Honorare von Wahl- und Privatärzt*innen, physio- und psychotherapeutische Behandlungen, Medikamente und Heilbehelfe wie Brille, Hörgerät oder Einlagen. Auch alternativmedizinische Leistungen wie Akupunktur, Homöopathie oder Traditionelle Chinesische Medizin sind je nach Tarif gedeckt.
Der praktische Effekt im Alltag: Du bekommst Termine mit kürzeren Wartezeiten und deine Ärzt*innen können sich mehr Zeit für dich nehmen. Zahnbehandlungen sind in der Regel nicht enthalten – dafür brauchst du eine eigene Zahnzusatzversicherung.
📕 Mehr Infos findest du in unserem Blogpost zur Privatarzt-Versicherung
Die Tagegeld-Versicherung: Krankenhaustagegeld & Krankengeld
Bei beiden Versicherungen handelt es sich um Tarife mit Tagesleistungen. Du bekommst also in beiden Fällen eine tägliche Auszahlung.
Beim Krankenhaustagegeld erhältst du für jeden Tag, den du im Krankenhaus verbringst, einen festen Betrag.
Das Krankengeld ist ebenfalls ein solcher Fixbetrag. Du bekommst ihn aber auch, wenn du wegen vorübergehender Arbeitsunfähigkeit zu Hause bist. Das Krankengeld erhältst du dafür nicht direkt ab dem ersten Tag, sondern erst ab einem festgelegten Krankheitstag.
Mit diesem Geld kannst du Mehrausgaben decken, die dir durch die Arbeitsunfähigkeit entstehen, etwa eine Kinder- oder Haustierbetreuung. Und du kannst finanzielle Lücken abfedern, wenn Teile deines Einkommens nicht durch die Entgeltfortzahlung gedeckt sind – zum Beispiel Trinkgelder oder Schichtzuschläge.
📕 Mehr Infos findest du in unserem Artikel über Krankenhaustagegeld und Krankengeld
Die Zahnzusatzversicherung: Zahnersatz & Zahnerhalt
Die Zahnzusatzversicherung deckt zahnärztliche Behandlungen, die von der Sozialversicherung nicht übernommen werden. Dazu gehören zum Beispiel umfangreiche Zahnbehandlungen, Zahnimplantate, kieferorthopädische Behandlungen oder Mundhygiene.
Dabei gibt es zwei Bereiche, die du getrennt oder gemeinsam versichern kannst: Zahnersatz (Kronen, Brücken, Implantate, Prothesen) und Zahnbehandlung (alle Maßnahmen zur Erhaltung und Wiederherstellung deiner Zahngesundheit). Manche Tarife sind an eine Sonderklasse- oder Privatarzt-Versicherung gekoppelt, andere lassen sich eigenständig abschließen.
📕 Für mehr Informationen empfehlen wir dir unseren Blogpost über die Zahnzusatzversicherung
Die Reisekrankenversicherung: Behandlungskosten auf Reisen
Wenn du gerne reist, kann eine Auslandskrankenversicherung sinnvoll sein. Sie übernimmt Behandlungen im Ausland, wenn du von einem Unfall oder einer Krankheit überrascht wirst. Solche Behandlungen werden von der Sozialversicherung oft nur teilweise gedeckt.
In manchen Tarifen der Sonderklasse- oder Privatarzt-Versicherung sind Reisen bereits mitversichert. Eine eigenständige Reisekrankenversicherung ist dafür flexibler: Du kannst entweder eine Jahresversicherung abschließen oder nur eine bestimmte Reise absichern. Eine Einzelreiseversicherung läuft nach der Reise einfach aus, eine Jahresversicherung kannst du jederzeit kündigen. Für eine einzelne Reise ist das meist günstiger, als sie in deine Sonderklasse- oder Privatarzt-Versicherung einzuschließen.
Die Baby-Option: Schutz für dein Neugeborenes ohne Gesundheitsprüfung
Die Baby-Option garantiert den Versicherungsschutz für Neugeborene ohne Gesundheitsprüfung. Du kannst sie sowohl für die Privatarzt-Versicherung als auch für die Sonderklasse-Versicherung hinzuwählen. Manchmal ist sie ohnehin in den Tarif eingeschlossen.
📕 Mehr Infos findest du in unserem Artikel über die Baby-Option
Die Vorsorgeleistungen: Gesundheitsvorsorge & Wellness
Die PKV bietet umfangreiche Vorsorgeleistungen, die es ermöglichen, frühzeitig Gesundheitsrisiken zu erkennen und präventive Maßnahmen zu ergreifen, um langfristig die eigene Gesundheit zu erhalten. Das können zum Beispiel Besuche im Fitnessstudio, Wellness-Angebote, Hotelaufenthalte inkl. Gesundenuntersuchung oder Sportkurse sein.
📕 Mehr Infos hierzu liest du in unserem Blogpost über Vorsorgeleistungen der privaten Krankenversicherung
Die Auswahl der passenden Krankenzusatzversicherung ist manchmal gar nicht so leicht. Manche Menschen entscheiden sich für ein Paket mit mehreren Versicherungen, andere kommen ganz ohne aus. Du solltest die Optionen sorgfältig prüfen und dich nach Möglichkeit professionell beraten lassen.
Vorteile und Nachteile der privaten Krankenversicherung in Österreich
Die Vorteile der privaten Krankenversicherung liegen in Österreich vor allem bei der freien Arztwahl, kürzeren Wartezeiten, dem Sonderklasse-Komfort im Krankenhaus und Leistungen, die die gesetzliche Kasse nicht trägt: Zahnersatz, Sehhilfen, Psychotherapie und Alternativmedizin. Dem stehen konkrete Nachteile gegenüber: eine Gesundheitsprüfung beim Abschluss, Wartezeiten zu Vertragsbeginn, Leistungsgrenzen je Bereich und eine Prämie, die jährlich an die Kostenentwicklung angepasst wird.
Welche Vorteile bietet die private Krankenversicherung?
- Freie Arztwahl (ambulant, stationär und bei Operationen): Du wählst Wahl- bzw. Privatärzt*innen für Untersuchungen und Behandlungen frei aus. Auch bei planbaren Operationen bestimmst du deine*n Operateur*in selbst, ebenso bei Behandlungen in Privatkliniken.
- Kürzere Wartezeiten: In Österreich stehen 11.802 Wahl- und Privatärzt*innen nur 8.236 Kassenärzt*innen gegenüber (ÖÄK-Ärztestatistik 2024, AssCompact 2025). Für gesetzlich Versicherte bedeutet das lange Wartelisten und Aufnahmestopps. Mit einer PKV kommst du schneller zu Fachterminen, Diagnosen und OP-Terminen.
- Mehr Komfort im Krankenhaus: Ein- oder Zweibettzimmer statt Mehrbettzimmer, mehr Ruhe, flexiblere Besuchszeiten. Je nach Tarif kommt der Zugang zu Privatkliniken und Sanatorien dazu.
- Leistungen, die die Kasse nicht trägt: Zahnersatz, Sehhilfen, Psychotherapie, Physiotherapie, Vorsorgeuntersuchungen und alternativmedizinische Behandlungen. Genau hier entsteht der größte finanzielle Unterschied, weil diese Kosten sonst vollständig privat anfallen.
- Individuell kombinierbar: Ambulante, stationäre und zahnmedizinische Tarife lassen sich einzeln oder gemeinsam wählen. Über Selbstbehalte und Deckungslimits stellst du zusätzlich ein, wie viel Schutz du willst und was er kosten darf.
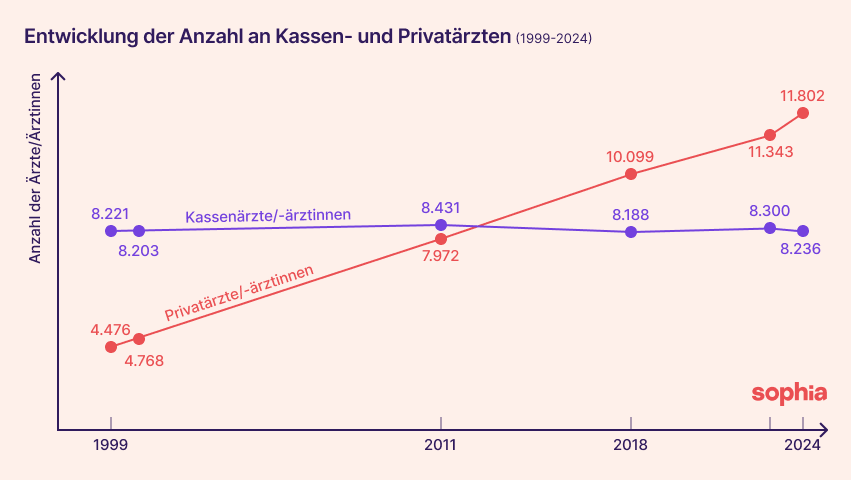
Seit Jahren steigt der Bedarf an Ärzten und Ärztinnen in Österreich. Doch die Anzahl an Kassenärztinnen und -ärzten bleibt gleich, während es immer mehr Privatärzte und -ärztinnen gibt. Quelle: Der Standard, Die Presse, ÖÄK, AssCompact 2025
Welche Nachteile hat die private Krankenversicherung?
- Die Prämie bleibt nicht konstant: Anders als bei der gesetzlichen Versicherung steigt dein Beitrag nicht mit deinem Einkommen, sondern mit den Kosten im Gesundheitswesen. Zwar wird über die Alterungsrückstellung ein Teil deiner Prämie für später angespart, sodass der Beitrag nicht allein wegen deines Alters steigt. Die jährliche Anpassung an die Kostenentwicklung findet aber trotzdem statt und über 20 oder 30 Jahre summiert sie sich spürbar. Rechne deshalb nicht mit dem Einstiegspreis, sondern mit einer Prämie, die du auch in der Pension noch tragen kannst.
- Die Gesundheitsprüfung entscheidet über Zugang und Preis: Vor Vertragsabschluss musst du einen Gesundheitsfragebogen ausfüllen. Je nach Ergebnis wirst du normal angenommen oder bekommst einen Risikozuschlag, einen Leistungsausschluss für bestimmte Erkrankungen oder eine Ablehnung. Alle Fragen müssen wahrheitsgemäß beantwortet werden, denn eine Verletzung der vorvertraglichen Anzeigepflicht (§ 16 VersVG) kann den Versicherer noch Jahre später zum Rücktritt berechtigen.
- Wartezeiten zu Vertragsbeginn: Der Schutz greift bei vielen Leistungen nicht ab dem ersten Tag. Besonders relevant ist die Wartezeit für Schwangerschaft und Entbindung, die bis zu neun Monate betragen kann (§ 178d VersVG). Wer die Versicherung wegen eines konkreten Anlasses abschließt, kommt dafür meist zu spät.
- Leistungsgrenzen statt unbegrenzter Erstattung: Ambulante Tarife arbeiten mit einer jährlichen Höchstleistung und zusätzlich mit Sublimits je Leistungsbereich. Dein Budget für Physiotherapie kann also erschöpft sein, während für Arzthonorare noch Deckung besteht. Dazu kommt bei vielen Tarifen ein Selbstbehalt, den du im Leistungsfall selbst trägst.
- Ein späterer Wechsel lohnt sich fast nie: Beim neuen Versicherer durchläufst du eine erneute Gesundheitsprüfung, bist einige Jahre älter und startest mit einer höheren Einstiegsprämie. Vor allem aber ist die beim bisherigen Versicherer angesparte Alterungsrückstellung in Österreich nicht übertragbar. Du bindest dich mit dem Abschluss also faktisch langfristig.
- Kein Ersatz für die gesetzliche Versicherung: Die PKV kommt zur Pflichtversicherung dazu, sie ersetzt sie nicht. Deine Sozialversicherungsbeiträge laufen unverändert weiter, die Prämie ist eine zusätzliche Fixausgabe im Monatsbudget.
Diese Nachteile sind kein Argument gegen die private Krankenversicherung. Sie sind der Grund, warum der Zeitpunkt des Abschlusses und die Wahl des Tarifs so viel wichtiger sind als der Preisvergleich am Anfang.
Unsere Einschätzung: Ist die private Krankenversicherung in Österreich sinnvoll?
Sinnvoll ist eine private Krankenversicherung in Österreich vor allem dann, wenn regelmäßig Wahl- oder Privatärzt*innen genutzt werden, eine Familienplanung ansteht oder Komfort und freie Arztwahl im Ernstfall wichtig sind. Weniger sinnvoll ist sie, wenn wichtigere Grundabsicherungen wie Haftpflicht oder Berufsunfähigkeit noch fehlen oder das Budget langfristig zu knapp ist. Als Faustregel gilt: Wer weniger als zwei Wahlarztbesuche pro Jahr hat, holt die Prämie einer Privatarzt-Versicherung selten wieder herein.
Wann wir eine private Krankenversicherung empfehlen
- Du bist jung und gesund: Das ist der stärkste Hebel überhaupt. Dein Eintrittsalter und dein Gesundheitszustand beim Abschluss bestimmen die Prämie dauerhaft und je länger du wartest, desto größer ist das Risiko, dass eine Vorerkrankung den Zugang erschwert oder verteuert. Wenn das Budget aktuell nicht für einen vollwertigen Tarif reicht, ist die Optionsversicherung ab rund 8 € pro Monat unsere Empfehlung: Sie friert deinen Gesundheitszustand ein und lässt dich später ohne neue Gesundheitsprüfung umsteigen.
- Du planst eine Familie oder erwartest ein Kind: Hier empfehlen wir die volle Sonderklasse-Versicherung mit Baby-Option. Sie deckt die Entbindung im Sanatorium und sichert deinem Neugeborenen den Versicherungsschutz ohne Gesundheitsprüfung. Das ist genau dann entscheidend, wenn ein Kind mit einer Erkrankung zur Welt kommt und später kaum noch versicherbar wäre. Wichtig: Wegen der Wartezeit von bis zu neun Monaten musst du den Abschluss deutlich vor der Schwangerschaft angehen.
- Du willst den Ernstfall absichern: Wenn du dich für nur einen Baustein entscheiden musst, ist es für uns die Sonderklasse-Versicherung. Sie ist der teuerste Tarif, greift aber genau dort, wo die Kosten wirklich existenzbedrohend werden: bei schweren Erkrankungen, Operationen und langen Krankenhausaufenthalten.
- Dir ist die freie Arztwahl im Alltag wichtig: Du bist gesund, willst aber nicht monatelang auf Kassentermine warten und lieber selbst entscheiden, zu wem du gehst. Mit der Privatarzt-Versicherung tauschst du schwer kalkulierbare Honorarnoten gegen einen planbaren Monatsbeitrag und sicherst dir den Zugang zu Therapien und Heilbehelfen. Genau darin liegt der Sinn: Der Vertrag muss stehen, solange du gesund bist. Wer bereits in laufender Behandlung ist, bekommt für diesen Bereich meist keine Deckung mehr.
- Du kennst dein familiäres Risiko: Du bist selbst gesund, weißt aber, dass in deiner Familie bestimmte Erkrankungen gehäuft auftreten. Dann zahlt sich ein früher Abschluss doppelt aus: du sicherst dir den Zugang, bevor eine eigene Vorerkrankung ihn erschwert.
Wann wir eine private Krankenversicherung eher nicht empfehlen
- Deine Grundrisiken sind noch nicht abgedeckt: Solange Haushalts-, Privathaftpflicht-, Unfall- oder Berufsunfähigkeitsversicherung fehlen, sollte die Krankenzusatzversicherung nicht deine Priorität sein. Diese Versicherungen schützen vor Schäden, die dich finanziell ruinieren können. Die PKV verbessert in erster Linie deinen Komfort und deine Versorgung.
- Dein Budget ist langfristig zu knapp: Die Prämie ist eine Fixausgabe über Jahrzehnte, und sie wird jährlich angepasst. Wenn schon der Einstiegsbeitrag von 35 bis 100 € pro Monat eng wird, raten wir ab.
- Du bist mit Kassenärzt*innen gut versorgt: Wer selten zum Arzt geht und keine wiederkehrenden Therapien braucht, zahlt für Leistungen, die er nicht abruft. Bei ein bis zwei Wahlarztbesuchen im Jahr sind Vorfinanzieren und Selbsteinreichen meist günstiger als die laufende Prämie.
- Du willst primär deine Zähne absichern: Zahnzusatzversicherungen empfehlen wir nur selten. Eine reine Absicherung für Zahnersatz kann bei konkretem Bedarf sinnvoll sein, umfassende Zahntarife rechnen sich für die meisten Menschen dagegen nicht.
- Du suchst ein Tagegeld ohne besonderen Grund: Das Krankenhaustagegeld und Krankengeld empfehlen wir ausschließlich Personen, deren Einkommen wesentlich aus Trinkgeld oder Zuschlägen besteht, also Einnahmen, die bei Arbeitsunfähigkeit wegfallen, obwohl der Lohn weiterläuft. Für alle anderen ist der Preis in unseren Augen zu hoch.
- Du hast bereits Vorerkrankungen im betreffenden Bereich: Wer schon in laufender Behandlung ist, bekommt für genau diesen Bereich meist einen Ausschluss oder gar keinen Vertrag. Ein Abschluss ist dann manchmal noch möglich, aber selten dort, wo du ihn brauchst.
Kosten im Überblick: Womit du grob rechnen musst
Die Kosten einer privaten Krankenversicherung in Österreich beginnen bei rund 8 € pro Monat für einen Optionstarif, der selbst noch keine Leistung bringt. Für eine gesunde 25-jährige Person kostet eine Sonderklasse-Versicherung mit Privatarzt-Tarif je nach Anbieter zwischen 55 € und 100 € monatlich, eine volle Absicherung mit Einbettzimmer zwischen 168 € und 228 €. Den größten Einfluss auf die Prämie haben Eintrittsalter, Gesundheitszustand, Selbstbehalt und Wohnbundesland.
Konkrete Preisbeispiele nach Alter und Lebenssituation, alle Preisfaktoren im Detail und Spartipps (von Familienrabatt über Gruppentarif bis Regionaldeckung) behandeln wir nicht hier, sondern in einem eigenen Beitrag.
📕 Weiter geht’s in unserem Ratgeber zu den Kosten der privaten Krankenversicherung
Private Krankenversicherung abschließen: So läuft es ab
Eine private Krankenversicherung schließt du in Österreich bei einem der zehn aktiven Versicherer ab, entweder direkt, über eine Maklerin oder über eine Vergleichsplattform. Zentral ist der Gesundheitsfragebogen: Auf seiner Basis entscheidet der Versicherer, ob er den Antrag zu Normalkonditionen annimmt, einen Prämienzuschlag verlangt, bestimmte Erkrankungen ausschließt oder ihn ablehnt. Beantworte die Fragen vollständig und wahrheitsgemäß, denn falsche Angaben können noch Jahre später zum Verlust des Versicherungsschutzes führen.
Welche Anbieter gibt es für die private Krankenversicherung in Österreich?
In Österreich bieten zehn Versicherer private Krankenzusatzversicherungen an (VVO 2025): Uniqa als Marktführer, dazu Merkur, Wiener Städtische, Generali, Allianz, Muki, ERGO, Grawe, Donau und Wüstenrot. Nicht jeder von ihnen deckt alle Bereiche ab: Manche führen keinen eigenständigen Zahntarif, andere keine Vollkosten- oder Grenzgänger-Lösung.
📊 Datengrundlage: Die folgenden Übersichten basieren auf unseren eigenen Auswertungen der Tarifblätter, Tarifhandbücher und Versicherungsbedingungen aller zehn in Österreich aktiven Anbieter (VVO 2025; Stand: Juni 2026, Uniqa September 2026). Die Prämien gelten für eine gesunde 25-jährige Person; individuelle Preise hängen zusätzlich von Gesundheitszustand, Wohnbundesland und gewähltem Selbstbehalt ab.
Welcher Versicherer deckt welchen Bereich ab?
| Versicherer | Sonderklasse | Optionstarif | Privatarzt | Zahn | Tagegeld | Ohne gesetzliche KV | Grenzgänger |
|---|---|---|---|---|---|---|---|
| Uniqa | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Merkur | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Wiener Städtische | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Generali | ✅ | ✅ | ✅ | ✅ (fast einzeln) |
✅ | ✅ | ✅ |
| Allianz | ✅ | ✅ | ✅ | ✅ (auch einzeln) |
✅ | ✅ | ✅ |
| Donau | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Grawe | ✅ | ✅ | ✅ | ❌ | ✅ | ❌ | ❌ |
| Muki | ✅ | ✅ | ✅ | ❌ | ✅ | ❌ | ❌ |
| ERGO | ✅ (nur nach Unfall) |
❌ | ❌ | ✅ (auch einzeln) |
❌ | ❌ | ❌ |
| Wüstenrot | ✅ (nur nach Unfall & Krankheit) |
❌ | ❌ | ❌ | ✅ | ❌ | ❌ |
“Auch einzeln" bedeutet: Der Zahntarif lässt sich ohne Sonderklasse- oder Privatarzt-Tarif abschließen. Bei den meisten Anbietern ist das nicht möglich. Bei Generali geht es nur, wenn zusätzlich ein kleiner Tagegeld-Tarif mitläuft.
Sechs der zehn Anbieter decken alle Bereiche ab. Für die meisten Menschen entscheidender ist aber die Optionstarif-Spalte: Acht Anbieter ermöglichen den günstigen Einstieg mit späterem Upgrade ohne neue Gesundheitsprüfung, ERGO und Wüstenrot nicht. Wer jung einsteigen und sich die Tür für später offenhalten will, hat damit eine Vorauswahl von acht Anbietern.
Was kostet der Einstieg bei welchem Anbieter?
Damit die Preise vergleichbar bleiben, zeigen wir für jeden Anbieter dieselben drei Absicherungsstufen für eine gesunde 25-jährige Person:
- Basic: Sonderklasse nach Unfall als Optionsversicherung
- Premium: Sonderklasse nach Unfall plus Privatarzt-Versicherung
- Top: volle Sonderklasse mit Einbettzimmer plus Privatarzt-Versicherung
| Versicherer | Basic | Premium | Top |
|---|---|---|---|
| Uniqa | ab 34 € | ab 100 € | ab 208 € |
| Merkur | ab 8 € | ab 94 € | ab 228 € |
| Wiener Städtische | ab 15 € | ab 82 € | ab 168 € |
| Generali | ab 23 € | ab 66 € | ab 212 € |
| Allianz | ab 35 € | ab 69 € | ab 199 € |
| Donau | ab 15 € | ab 82 € | ab 168 € |
| Grawe | ab 9 € | ab 55 € | ab 205 € |
| Muki | ab 22 € | ab 61 € | ab 180 € |
| ERGO | ab 14 € | – | – |
| Wüstenrot | ab 10 € | – | – |
Bei ERGO und Wüstenrot lassen sich die Stufen Premium und Top nicht darstellen, weil beide keinen Privatarzt-Tarif führen. Ihre Basic-Prämie deckt ausschließlich die Sonderklasse nach Unfall ab, ohne Option auf ein späteres Upgrade.
Dass Wiener Städtische und Donau in allen drei Stufen identische Preise haben, ist kein Fehler: Beide gehören zur Vienna Insurance Group und führen weitgehend baugleiche Tarife unter unterschiedlichen Namen.
Die Tabelle zeigt gut, warum ein reiner Preisvergleich nicht weiterhilft. Merkur ist beim Einstieg mit 8 € der günstigste Anbieter, liegt in der Top-Stufe mit 228 € aber am oberen Ende. Grawe ist umgekehrt in der Premium-Stufe mit 55 € der günstigste von allen, in der Top-Stufe aber teurer als Wiener Städtische und Donau, die dort mit 168 € vorne liegen. Welcher Anbieter für dich passt, hängt deshalb vor allem davon ab, welche Stufe du tatsächlich brauchst. Dazu kommen Selbstbehalt, Wohnbundesland und Gesundheitszustand, die die Prämie individuell verschieben.
Worauf du beim Vergleich der Tarife im Detail achten solltest (Jahreshöchstleistungen, Sublimits, Selbstbehalt, Wartezeiten und Service), haben wir in einem eigenen Ratgeber mit sieben Vergleichstipps zusammengefasst.
📕 Weiter geht’s in unserem Ratgeber zum Vergleich privater Krankenversicherungen
Vom Antrag zur Polizze: Die 7 Schritte
Eine Haushaltsversicherung mal eben abzuschließen, ist leicht. Bei der PKV sieht das anders aus. Tatsächlich ist das eine Versicherung, für die du unbedingt mit einer Expertin sprechen solltest.
Das sind deine Steps:
- Du informierst dich darüber, wo du eine Versicherung am besten finden kannst. Das kann im Internet sein oder bei einer Person, die sich auskennt und der du vertraust. Sophia ist natürlich auch für dich da.
- Du lässt dich professionell beraten.
- Deine Beratungsperson berechnet individuelle Angebote für dich und schickt dir diese zu.
- Du schaust dir alles in Ruhe an und sprichst bei Unklarheiten nochmal mit deiner Expertin.
- Du entscheidest dich für ein Angebot.
- Dein Experte stellt mit dir zusammen den Antrag beim Versicherer. Dabei musst du auch den Gesundheitsfragebogen ausfüllen.
- Der Versicherer prüft deinen Antrag und lässt dich seine Entscheidung wissen.
Wir haben dir ein Flussdiagramm aufgezeichnet. Da kannst du prima erkennen, auf welcher Stufe du dich gerade befindest und wie es weitergeht:
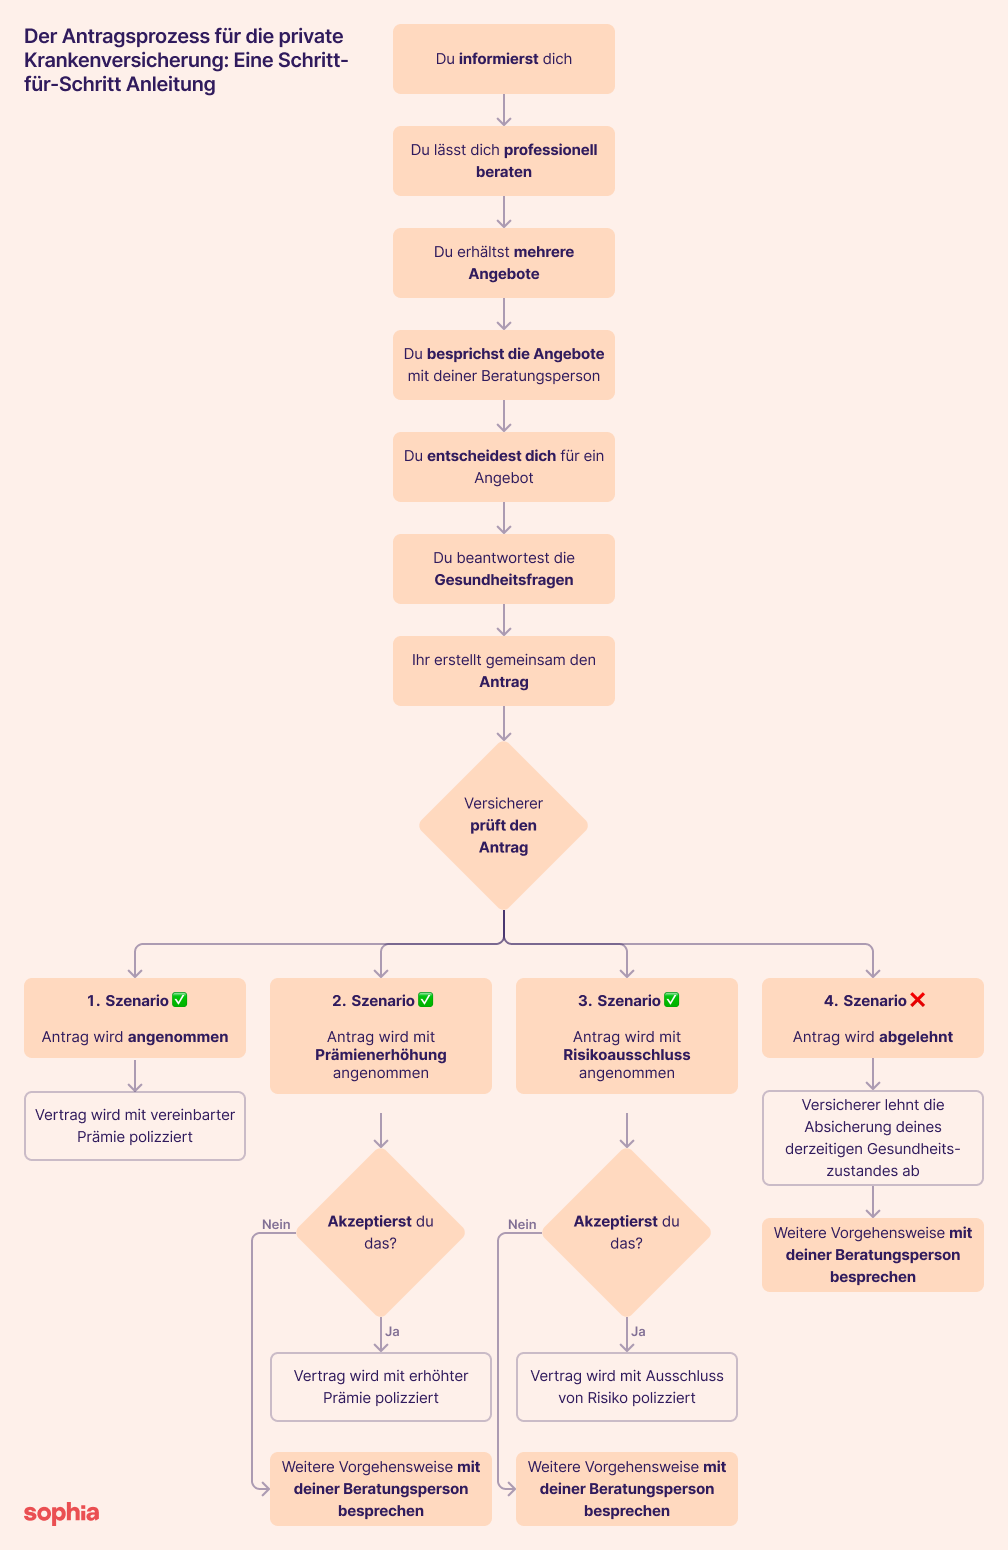
Hier siehst du alle Schritte auf deinem Weg zur privaten Krankenversicherung in Österreich auf einen Blick.
Versicherungsabschluss trotz Vorerkrankungen: Geht das?
Auch mit Vorerkrankungen ist der Abschluss einer privaten Krankenversicherung in Österreich grundsätzlich möglich. Versicherer prüfen individuell, wie hoch das gesundheitliche Risiko ist. Sie reagieren dann je nach Fall mit einer normalen Annahme, einem Risikozuschlag, einem Leistungsausschluss oder mit einer Ablehnung. Wichtig ist, dass du alle Gesundheitsfragen ehrlich beantwortest und ärztliche Unterlagen beilegst (falls vorhanden), denn eine Verletzung dieser vorvertraglichen Anzeigepflicht kann den Versicherer zum Rücktritt vom Vertrag berechtigen. Eine anonyme Risikovoranfrage kann helfen, ohne negative Folgen vorab eine Einschätzung einzuholen.
Hier eine kurze Übersicht der unterschiedlichen Möglichkeiten:
| Einstufung deines Gesundheitszustands | Beispiele | Entscheidung des Versicherers |
|---|---|---|
| Sehr gut Gesunde Lebensweise, Keine oder minimale Vorerkrankungen, Keine aktuellen Krankheiten |
Bestehende Allergien, ein ausgeheilter Bänderriss, ausgeheilte Infekte | ✅ Antrag wird angenommen |
| Mit Einschränkungen Risikofaktoren aus Sicht des Versicherers, Leichtere oder ausgeheilte Vorerkrankungen, Akute Krankheiten ohne schweres Risiko |
Übergewicht, Zigarettenkonsum, ein akuter Bänderriss, Bandscheibenvorfall | 🟠 Antrag wird mit einer Prämienerhöhung oder einem Risikoausschluss angenommen |
| Kritisch Schwere oder laufende Erkrankungen, Aktuelle Behandlungen |
Onkologische Erkrankungen, schwere Herz-Kreislauf-Erkrankungen, laufende Psychotherapie | ❌ Antrag wird abgelehnt oder nur mit umfangreichem Leistungsausschluss angenommen |
Private Krankenversicherung bei Schwangerschaft und Geburt: Was ist zu beachten?
Die private Krankenversicherung ermöglicht bei Schwangerschaft und Geburt die Betreuung durch Wunschärzt*innen, die Entbindung in einer Privatklinik oder einem Sanatorium sowie die Mitversicherung des Neugeborenen über die Baby-Option ohne erneute Gesundheitsprüfung. Entscheidend ist der Zeitpunkt: Für Entbindungsleistungen gilt eine Wartezeit von bis zu neun Monaten (§ 178d VersVG), und Schwangerschaft ist nur in der vollen Sonderklasse-Versicherung enthalten. Wer bereits schwanger ist, kann noch abschließen, muss allerdings mit deutlichen Mehrkosten rechnen.
Für viele Menschen ist eine Schwangerschaft der Grund, sich erstmals mit der Möglichkeit einer privaten Krankenversicherung auseinanderzusetzen. Für dich auch? Wie aufregend, herzlichen Glückwunsch 🥰 Aber auch wenn du noch in der Familienplanung bist, ist jetzt der richtige Zeitpunkt – dann ist es günstiger für dich.
Der beste Zeitpunkt zum Abschluss einer Krankenzusatzversicherung für eine Schwangerschaft oder dein Zukunftsbaby ist mehrere Monate vor der Schwangerschaft. Das liegt daran, dass die Versicherer eine Wartezeit für Schwangerschaften haben. Du bekommst Leistungen im Zusammenhang mit deiner Schwangerschaft also erst ab einem bestimmten Versicherungsmonat erstattet.
Wenn du schon schwanger bist, kannst du dich und deine Schwangerschaft aber trotzdem versichern. Dann zahlst du aber etwas mehr. Oder du verpflichtest dich und deinen Partner zu einer bestimmten Versicherungsdauer.
Für eine prima Betreuung während der Schwangerschaft ist die Privatarzt-Versicherung das Richtige. Damit kannst du entspannt zum Arzt deiner Wahl gehen.
Wenn du dagegen in erster Linie die Geburt oder dein Baby versichern möchtest, solltest du einen Blick in die Sonderklasse-Versicherung werfen. Da kannst du passende Tarife mit Baby-Option finden.
Und wenn dein Kind schon geboren ist, kannst du es über eine private Krankenversicherung versichern. Dank der Kinderprämie zahlst du bis zum 18. Lebensjahr deutlich weniger. Aber auch hier gilt: Früh abschließen lohnt sich. Denn je jünger das Kind, desto besser ist in der Regel der Gesundheitszustand und desto geringer das Risiko für eine Ablehnung oder teure Zuschläge. Und sobald dein Kind einmal privat versichert ist, kann der Versicherer den Vertrag nicht mehr ordentlich kündigen (§ 178i VersVG), auch nicht aufgrund von Gesundheitsveränderungen. Dieser Kündigungsschutz gilt übrigens für alle privat Krankenversicherten, nicht nur für Kinder.
Private Krankenversicherung wechseln oder kündigen: Was gilt es zu beachten?
Ein Wechsel der privaten Krankenversicherung ist in Österreich jederzeit möglich, lohnt sich aber in den meisten Fällen nicht. Beim neuen Versicherer durchläufst du eine erneute Gesundheitsprüfung, bist einige Jahre älter und startest mit einer höheren Einstiegsprämie. Vor allem verlierst du die beim bisherigen Anbieter angesparte Alterungsrückstellung, die hierzulande nicht übertragbar ist. Kündige einen bestehenden Vertrag deshalb nie, bevor die Polizze des neuen vorliegt.
Die Kündigung ist an bestimmte Fristen gebunden, die in deinem Vertrag festgelegt sind: Das Gesetz räumt dir als Versicherungsnehmer*in zwar grundsätzlich ein jederzeitiges Kündigungsrecht zum Ende der laufenden Versicherungsperiode ein (§ 165 VersVG), die konkrete Kündigungsfrist legt aber dein Vertrag fest. Beachte, dass jeder Anbieter unterschiedliche Regelungen hat. Prüfe also unbedingt deinen Vertrag oder kontaktiere deinen Versicherer. So erfährst du die genauen Bedingungen für deine Kündigung. Überlege gut und prüfe sorgfältig alle Optionen, bevor du deine bestehende Versicherung kündigst. Wenn du später wieder eine private Krankenversicherung haben möchtest, kann es sein, dass du aufgrund deiner Gesundheit keine mehr bekommst.
Ein Wechsel zu einem anderen Anbieter kann attraktiv erscheinen, wenn das Angebot günstiger aussieht. Oft trügt der erste Blick aber! Bevor du nämlich deinen konkreten Preis erfährst, musst du einen neuen Gesundheitsfragebogen ausfüllen. Und da auch dein Alter beim Abschluss die Höhe der Prämie bestimmt, lohnt sich der Wechsel meist nicht – du warst bei deinem ersten Vertrag ja in jedem Fall jünger.
Wenn du trotzdem wechseln magst: Bevor du deine aktuelle Versicherung kündigst, solltest du das Angebot von einem neuen Anbieter vorliegen haben. Du solltest dir wirklich sicher sein, dass er dich zu angemessenen Konditionen versichern wird. Kündigst du deine aktuelle Krankenzusatzversicherung ohne neuen Vertrag, könntest du deinen Versicherungsschutz verlieren. Der neue Versicherer kann dich nämlich aufgrund von Vorerkrankungen ablehnen.
Insgesamt gilt: Bevor du deine bestehende Versicherung kündigst oder wechselst, solltest du dir alle Möglichkeiten in Ruhe anschauen und genau abwägen.
📕 In unserem Blogpost zum Thema Kündigung und Wechsel der privaten Krankenversicherung findest du eine ausführliche Übersicht über beide Szenarien.
Spezielle Formen der privaten Krankenversicherung in Österreich
Neben den klassischen Zusatzversicherungen gibt es in Österreich spezielle Lösungen für Personen ohne Anspruch auf die gesetzliche Versicherung sowie für Grenzgänger*innen, die in Österreich wohnen und in der Schweiz oder Liechtenstein arbeiten. Diese Vollkosten-Tarife ersetzen die gesetzliche Grundversicherung vollständig und übernehmen teils bis zu 100% der ambulanten und stationären Behandlungskosten. Angeboten werden sie nur von sechs der zehn österreichischen Versicherer.
Grenzgänger-Krankenversicherung: Wohnen in Österreich, arbeiten in der Schweiz oder in Liechtenstein
Pendler*innen zwischen Österreich und der Schweiz bzw. Liechtenstein können sich mit einer privaten Grenzgänger-Krankenversicherung vollständig von der dortigen Pflichtversicherung befreien. Sie kombiniert Basisschutz (öffentliche Spitäler, ambulante Behandlung) mit frei wählbaren Upgrades wie Sonderklasse, Privatarzt und hochwertiger Zahndeckung. Sie ist oft günstiger als die Schweizer/Liechtensteiner Grundversicherung bzw. als die Selbstversicherung über die ÖGK.
📕 Alle Details findest du in unserem ausführlichen Ratgeber zur privaten Krankenversicherung für Grenzgänger.
Sich selbst krankenversichern in Österreich: Die Vollkosten-Versicherung
Wer in Österreich keinen Anspruch auf die gesetzliche Versicherung hat (z.B. Einwanderer ohne Job), kann eine private Vollkosten-Krankenversicherung abschließen. Diese Tarife übernehmen bis zu 100% der ambulanten und stationären Kosten, wahlweise in der allgemeinen Klasse oder mit Sonderklasse-Komfort und decken Privatarzt- sowie Zahnleistungen ab.
Unser Fazit: Lohnt sich die private Krankenversicherung in Österreich?
Die private Krankenversicherung lohnt sich in Österreich vor allem für Menschen, die regelmäßig Wahl- oder Privatärzt*innen nutzen, eine Familie planen oder im Krankenhaus Sonderklasse-Komfort und freie Arztwahl wollen. Der wichtigste Hebel ist nicht der Anbieter, sondern der Zeitpunkt: Eintrittsalter und Gesundheitszustand beim Abschluss bestimmen die Prämie dauerhaft. Wer erst bei konkretem Bedarf abschließt, bekommt für genau diesen Bereich meist keine Deckung mehr.
Das ist gleichzeitig der Grund, warum wir bei knappem Budget zum Optionstarif ab 8 € raten: Er deckt zunächst nur die Sonderklasse nach einem Unfall, lässt dich aber später ohne Gesundheitsprüfung in einen größeren Tarif wechseln. Umgekehrt gilt: Solange Haushalts-, Haftpflicht-, Unfall- oder Berufsunfähigkeitsversicherung fehlen, ist die Krankenzusatzversicherung nicht die richtige Priorität. Sie verbessert deine Versorgung, sie verhindert keinen finanziellen Ruin.
Wenn du dich für einen Abschluss entscheidest, ist der Vergleich mehrerer Anbieter der zweitwichtigste Schritt nach dem Zeitpunkt. Zwischen der günstigsten und der teuersten vollen Absicherung liegen bei ähnlichem Leistungsumfang über 750 € im Jahr.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


