
Kurze Wartezeiten, freie Arztwahl, planbare Kosten: Die Wahlarzt-Versicherung macht genau das möglich. Als Ergänzung zur gesetzlichen Krankenversicherung übernimmt sie ambulante Arztkosten bei Wahl- und Privatärzt*innen bis zur vereinbarten Jahreshöchstleistung. Wir erklären, welche Leistungen abgedeckt sind, was ein Tarif kostet und worauf du beim Abschluss achten solltest 🧐
Inhalt
Das Wichtigste in Kürze
- Die Wahlarzt-Versicherung übernimmt ambulante Arztkosten bei Wahl- und Privatärzt*innen bis zur vereinbarten Jahreshöchstleistung, typischerweise zwischen 1.200 € und 11.000 € pro Jahr.
- Freie Arztwahl, schnellere Termine, mehr Zeit pro Patient*in und planbare Fixkosten gehören zu den wichtigsten Vorteilen, allerdings nur innerhalb der jährlichen Leistungs- und Sublimits sowie eines eventuellen Selbstbehalts.
- Typische Leistungen: Arzthonorare, Medikamente, Physio-, Psycho- und Alternativtherapien, Vorsorge, Heil- und Hilfsmittel. Zahnbehandlungen sind meist ausgeschlossen und erfordern eine separate Zahnzusatzversicherung.
- Eine Wahlarzt-Versicherung kostet in Österreich zwischen 35 € und 150 € pro Monat, abhängig von Eintrittsalter, Gesundheitszustand und gewähltem Leistungsumfang.
- In Österreich gibt es 11.802 Wahl- und Privatärzt*innen, aber nur 8.236 Kassenärzt*innen. Seit 2000 ist die Zahl der Wahlärzt*innen um 148% gestiegen, jene der Kassenstellen um 0,4% (ÖÄK-Ärztestatistik 2024, AssCompact 2025).
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Rabattangaben in diesem Artikel basieren zudem auf einem Tarifvergleich der 8 aktiven Wahlarzt-Anbieter in Österreich.
Was ist ein Wahlarzt? Unterschied zu Privatarzt und Kassenarzt
Der Unterschied liegt beim Kassenvertrag: Kassenärzt*innen rechnen direkt über die e-card ab, für Patient*innen entstehen keine Kosten. Wahlärzt*innen haben keinen Kassenvertrag, legen ihr Honorar frei fest und stellen eine Honorarnote aus. Die gesetzliche Krankenkasse erstattet davon 80% des Kassentarifs. Privatärzt*innen rechnen ausschließlich privat ab, eine Kassenerstattung gibt es hier nicht. In der Praxis werden beide Begriffe oft synonym verwendet. Die Differenz zwischen Honorarnote und Kassenerstattung übernimmt die Wahlarzt-Versicherung.
Was bedeutet Wahlarzt?
Wahlarzt bedeutet: Die Ärztin oder der Arzt hat keinen Vertrag mit der gesetzlichen Krankenkasse. Der Begriff kommt daher, dass du frei wählen kannst, zu wem du gehst. Wahlärzt*innen legen ihr Honorar selbst fest und stellen dafür eine Honorarnote aus, die du zunächst privat bezahlst. Anschließend erstattet dir die gesetzliche Krankenkasse 80% des Kassentarifs zurück. Seit 1. Juli 2024 sind Wahlärzt*innen verpflichtet, die Honorarnote direkt bei deiner Krankenkasse einzureichen, sofern du ausdrücklich zustimmst (§ 32b Abs. 2 ASVG).
Was ist ein Privatarzt?
Ein Privatarzt bzw. eine Privatärztin rechnet ausschließlich privat ab. Anders als beim Wahlarzt ist hier keine Kostenerstattung durch die gesetzliche Krankenkasse vorgesehen: Du trägst die gesamte Honorarnote selbst, sofern keine private Zusatzversicherung einspringt. Umgangssprachlich wird “Privatarzt" in Österreich häufig auch als Sammelbegriff für alle Ärzt*innen ohne Kassenvertrag verwendet, also inklusive Wahlärzt*innen. Genau daher kommt es, dass dieselbe Zusatzversicherung je nach Anbieter Privatarzt-Versicherung, Wahlarztversicherung oder ambulante Zusatzversicherung heißt – gemeint ist dasselbe Produkt.
Was ist ein Kassenarzt?
Kassenärzt*innen haben einen Vertrag mit der gesetzlichen Krankenkasse (ÖGK, SVS, BVAEB, etc.). Du legst deine e-card vor, die Abrechnung läuft direkt zwischen Ordination und Kasse, für dich entstehen keine Kosten. Der Nachteil liegt in der Verfügbarkeit: Die Zahl der Kassenstellen stagniert seit Jahren, während der Bedarf steigt. Viele Kassenordinationen haben Aufnahmestopps, und die Wartezeiten auf Termine sind entsprechend lang.
Was ist eine Privatarzt-Versicherung?
Eine Privatarzt-Versicherung ist der ambulante Tarif der privaten Krankenversicherung in Österreich. Sie übernimmt Arztkosten bei Wahl- und Privatärzt*innen, die die gesetzliche Krankenkasse nicht oder nur teilweise erstattet – bis zu einer vereinbarten Jahreshöchstleistung, die je nach Tarif zwischen rund 1.200 € und 11.000 € liegt. Je nach Anbieter heißt dasselbe Produkt auch Wahlarztversicherung oder ambulante Zusatzversicherung. Nicht enthalten sind stationäre Aufenthalte und in der Regel Zahnbehandlungen.
Die Versicherung ermöglicht dir den Besuch jedes beliebigen Privat- oder Wahlarztes, ohne dass du selbst für die komplette Rechnung aufkommen musst. Du reichst die Honorarnote bei der gesetzlichen Krankenkasse ein, holst dir einen Teil zurück, und die Wahlarztversicherung deckt den Rest. Wie viel sie übernimmt, hängt vom Tarif ab: Ein schlanker Tarif sichert primär Arzthonorare ab, während Premium-Pakete auch Therapien, Medikamente und Heilbehelfe einschließen. Welche Leistungen im Detail gedeckt sind und welche Jahreslimits dabei gelten, findest du weiter unten im Abschnitt zu den Leistungen.
Wie unterscheidet sie sich von anderen Tarifen?
Die Privatarzt-Versicherung ist die Lösung, wenn du ambulant zum Wahl- oder Privatarzt willst. Die weiteren Bereiche der privaten Krankenversicherung decken hingegen andere Bedürfnisse ab:
- Sonderklasse-Versicherung für stationäre Aufenthalte
- Krankenhaustagegeld- bzw. Krankengeld-Tarife für den Verdienstausfall
- Zahnzusatzversicherung für Zahnarztkosten
- Reisekrankenversicherung für Auslandsaufenthalte
- Flexible Zusatzbausteine wie Babyoption oder Vorsorgeleistungen (Yoga, Gym, Wellness)
Du kannst diese Bausteine bei Bedarf kombinieren und so dein persönliches Gesundheitspaket schnüren.
📕 Wenn du mehr dazu erfahren möchtest, dann wirf einen Blick in unseren umfassenden Ratgeber zur privaten Krankenversicherung in Österreich.
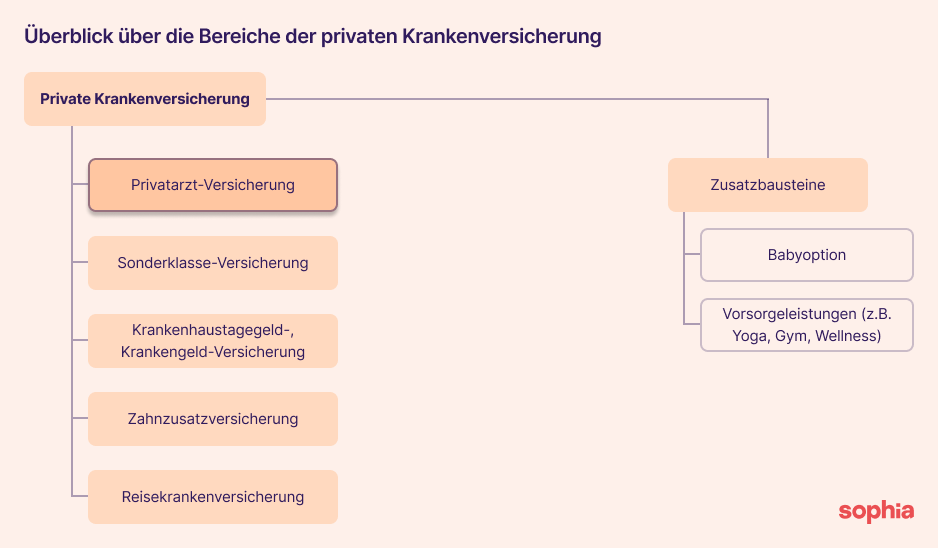
Die private Krankenversicherung umfasst verschiedene Leistungsbereiche. In diesem Artikel konzentrieren wir uns auf die Privatarzt-Versicherung und ihre Tarife.
Gesetzliche vs. Privatarzt-Versicherung: Was ist der Unterschied?
Die gesetzliche Krankenversicherung ist in Österreich für die meisten Personengruppen verpflichtend und deckt die Basisversorgung bei Kassenärzt*innen ab. Die Privatarzt-Versicherung ist freiwillig und greift dort, wo die gesetzliche nicht oder nur teilweise leistet: bei Wahl- und Privatordinationen, Therapien, Heilbehelfen und Medikamenten. Sie ersetzt die gesetzliche Versicherung nicht, sondern ergänzt sie. Der zweite Unterschied liegt beim Zugang: Die gesetzliche nimmt alle Versicherten ohne Gesundheitsprüfung auf, bei der privaten entscheiden Eintrittsalter, Gesundheitszustand und Leistungsumfang über die Prämie.
Die gesetzliche Krankenversicherung in Österreich (ÖGK, SVS, BVAEB, etc.) ist für Arbeitnehmer*innen, Pensionist*innen, Schüler*innen, Student*innen oder Arbeitslose verpflichtend. Du legst beim Kassenarzt einfach deine e-card vor und die Abrechnung erfolgt direkt mit der gesetzlichen Krankenkasse.
Für Leistungen, die die gesetzliche Versicherung nicht abdeckt, etwa die Behandlung in einer Wahlarztpraxis oder bestimmte Therapien, musst du jedoch privat aufkommen. Genau hier setzt die Privatarzt-Versicherung an: Du zahlst einen monatlichen Fixbetrag und kannst jederzeit sorgenfrei zur Ärztin oder zum Arzt deiner Wahl gehen. Je nach Tarif erstattet die Versicherung (bis zur vereinbarten Höchstgrenze) Honorare, Medikamente, Heil- und Hilfsmittel und mehr. Behandlungen bei privaten Zahnärzt*innen sind meist nicht enthalten. Dafür benötigst du eine eigene Zahnzusatzversicherung.
Gegenüberstellung auf einen Blick
In folgender Tabelle findest du die wichtigsten Unterschiede zwischen der gesetzlichen Krankenversicherung und der Privatarztversicherung. Mehr Informationen dazu findest du in unserem Blogpost, wo wir die gesetzliche und private Krankenversicherung in Österreich im Detail gegenüberstellen.
| Gesetzliche Krankenversicherung | Privatarzt-Versicherung | |
|---|---|---|
| Träger | ÖGK, SVS, BVAEB, etc. | Merkur, Uniqa, Wiener Städtische, etc. |
| Art | Pflichtversicherung (für viele Personengruppen) | Freiwillige Versicherung |
| Arzt/Ärztin | Kassenärzt*innen ohne Kosten (ca. 8.300 in Österreich); Wahlarztbesuche sind möglich, die Kasse erstattet aber nur 80% des Kassentarifs | Freie Wahl unter allen Wahl- und Privatärzt*innen (ca. 11.800 in Österreich), Restkosten übernimmt die Versicherung |
| Wartezeiten | Lange Wartezeit auf Termine und Operationen | Kurze Wartezeit auf Termine und Operationen |
| Erstattung von Medikamenten | Verschreibungspflichtige mit Zuzahlung | Hohe Kostenerstattung |
| Erstattung von Sehhilfen | Zuschuss nur unter bestimmten, strengen Voraussetzungen (bei Kindern großzügiger) | Wenn medizinisch notwendig |
| Zahnarzt | Basisleistungen | Premium Leistungen |
| Alternativmedizin | Nicht versichert | Je nach Tarif mitversichert (z.B. Akupunktur, Homöopathie, TCM) |
| Annahme | Keine Gesundheitsprüfung | Gesundheitsprüfung erforderlich |
| Kosten | Einkommensabhängig | Abhängig von Leistung, Alter und Gesundheitszustand |
Finde jetzt deine Privatarzt-Versicherung
In wenigen Klicks erfährst du, mit welchen Kosten du rechnen musst.
Lohnt sich eine Privatarzt-Versicherung in Österreich?
Eine Privatarzt-Versicherung lohnt sich in Österreich vor allem für Menschen, die regelmäßig Wahl- oder Privatärzt*innen aufsuchen, kurze Wartezeiten brauchen oder wiederkehrende Therapiekosten absichern wollen. Sinnvoll ist sie außerdem für alle, die planbare Fixkosten unregelmäßig hohen Einzelrechnungen vorziehen. Entscheidend ist damit weniger, ob sich eine Privatarztversicherung generell rechnet, sondern vielmehr, wie oft ambulante Leistungen außerhalb des Kassensystems tatsächlich genutzt werden.
Die Vorteile auf einen Blick
- Erweiterte Leistungen: Viele Therapien, Diagnostik & Medikamente, die deine Krankenkasse nicht bezahlt, deckt die Versicherung für Privatärzte. 🩺
- Freie Arztwahl: Du kannst jederzeit jede Wahl- oder Privatpraxis aufsuchen. 🧑⚕️
- Kurzfristige Termine: Wahlärzt*innen haben keine langen Wartelisten und du kommst schnell zu einem Termin. 📅
- Mehr Zeit pro Patient*in: Privatärzt*innen haben weniger Termindruck, was eine persönlichere Betreuung ermöglicht. 🧘
- Planbare Fixkosten: Anstatt unregelmäßig hohe Rechnungen zu stemmen, zahlst du einen kalkulierbaren Monatsbeitrag. 🫰
Warum nutzen immer mehr Österreicher*innen Wahlärzte?
Laut Daten des österreichischen Gesundheitsministeriums stiegen die Anträge auf Kostenerstattung für Wahlarztbehandlungen zwischen 2017 und 2023 in manchen Fachrichtungen um über 90%. In der Psychiatrie haben sich die Anträge im selben Zeitraum fast verdoppelt (Quelle: Der Standard, Gesundheitsministerium, SPÖ, 2024). Das zeigt: Der Bedarf an Wahlarzt-Versicherungen wächst kontinuierlich und mit ihm die Versorgungslücke im Kassensystem.
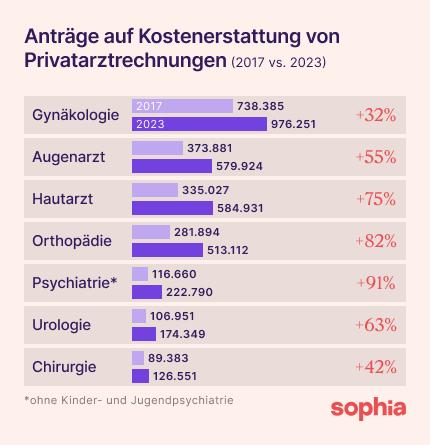
Hier kannst du sehen, wie viele Anträge auf Kostenerstattung je Fachrichtung bei Privatarzt-Versicherungen eingereicht wurden. Du siehst auch die Entwicklung im Vergleich zu 2017. Quelle: Der Standard, Gesundheitsministerium, SPÖ
Mehr Privatärzt*innen als Kassenstellen
Laut Ärztestatistik der Österreichischen Ärztekammer (ÖÄK) gibt es in Österreich 11.802 Wahl- und Privatärzt*innen, aber nur 8.236 Kassenärzt*innen (Stand 2024). Der Abstand ist über zwei Jahrzehnte gewachsen: Seit 2000 hat sich die Zahl der Wahlärzt*innen um 148% erhöht, von 4.768 auf 11.802, während die Kassenstellen um lediglich 0,4% zulegten, und das bei einem gleichzeitigen Bevölkerungswachstum von rund 1,2 Millionen Menschen. Besonders deutlich zeigt sich die Entwicklung in Wien, wo die Zahl der Wahlärzt*innen zwischen 2010 und 2024 um 40% stieg, jene der Kassenärzt*innen dagegen um 11% zurückging (Quelle: AssCompact 2025, Ärztekammer-Ärztestatistik). Die Folge: Viele Kassenordinationen haben Aufnahmestopps, und wer rasch einen Termin braucht, ist auf eine Wahlarztordination angewiesen.
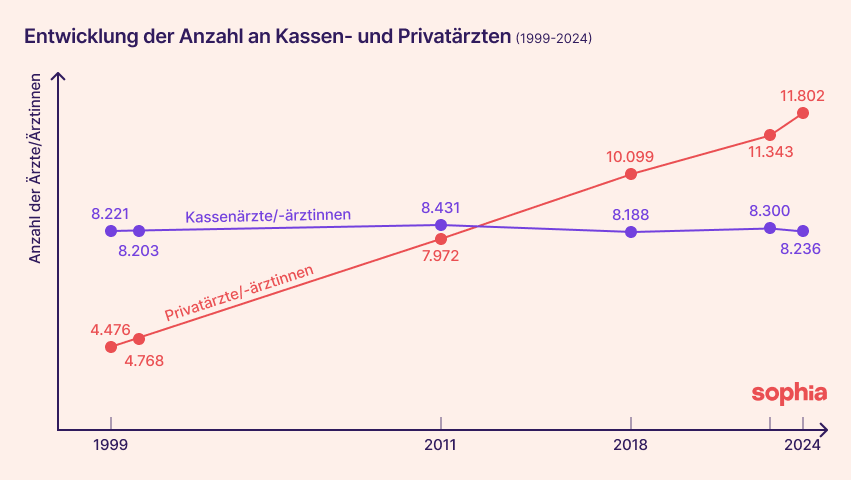
Seit Jahren steigt der Bedarf an Ärzten und Ärztinnen in Österreich. Doch die Anzahl an Kassenärztinnen und -ärzten bleibt gleich, während es immer mehr Privatärzte und -ärztinnen gibt. Quelle: Der Standard, Die Presse, ÖÄK, AssCompact 2025
Welche Leistungen deckt die Privatarzt- & Wahlarzt-Versicherung?
Die Privatarzt-Versicherung deckt ambulante Behandlungskosten bei Wahl- und Privatärzt*innen, darunter Allgemein- und Facharztkosten, Physiotherapie, Psychotherapie, alternativmedizinische Leistungen, Vorsorgeuntersuchungen, Medikamente sowie Heil- und Hilfsmittel. Zahnbehandlungen sind in der Regel ausgeschlossen und erfordern eine separate Zahnzusatzversicherung. Jede Leistungskategorie unterliegt einem eigenen Jahreslimit (Sublimit) innerhalb der Jahreshöchstleistung. Wie hoch diese Sublimits typischerweise ausfallen, zeigt die folgende Übersicht.
| Leistungsbereich | Typisches Jahreslimit | Häufige Einschränkung |
|---|---|---|
| Arzthonorare (Allgemein & Facharzt) | 1.200 € bis 7.700 € | |
| Ambulante Operationen | Bis 7.700 € | Nur bestimmte OP-Gruppen (oft 1 bis 3) |
| Physiotherapie & Heilmassage | Bis 1.700 € | Ärztliche Verordnung erforderlich |
| Psychotherapie | Bis 1.700 € | Ärztliche Verordnung erforderlich |
| Alternativmedizin | Bis 7.700 € | Anerkannte Methoden je nach Anbieter |
| Medikamente & Rezeptgebühren | Bis 7.700 € | Nur verschreibungspflichtig |
| Heilbehelfe (Brille, Hörgerät, Einlagen) | Bis 5.000 € | Sehbehelfe oft nur alle 2 Jahre |
| Hebammenleistungen | Bis 4.200 € | Wartezeit bis zu 9 Monate |
| Zahnbehandlungen | Bis 300 € | Nur Mundhygiene, separate Zahnzusatzversicherung nötig |
Arzthonorare und ambulante Operationen
Die Kernleistung jeder Wahlarzt-Zusatzversicherung: freie Wahl unter allen Wahl- und Privatärzt*innen. Honorare für Allgemein- und Fachärzt*innen werden bis zur tariflichen Grenze zu 100% erstattet.
Bei vielen Tarifen sind zusätzlich ambulante Operationen ohne stationäre Aufnahme gedeckt, meist beschränkt auf bestimmte Operationsgruppen (häufig 1 bis 3). Prüfe im Tarif, welche OP-Gruppen enthalten sind.
Physio-, Psychotherapie und Alternativmedizin
Physio-, Ergo- und Logotherapie, Heilmassagen sowie ärztlich verordnete Psychotherapie werden bis zu einem jährlichen Maximalbetrag ersetzt.
Auch alternativmedizinische Behandlungen wie Akupunktur, Homöopathie oder TCM sind bei vielen Anbietern gedeckt, teilweise inklusive Heilpraktikerleistungen.
Für jeden dieser Bereiche gilt ein eigenes Sublimit, und genau hier unterscheiden sich die Tarife am deutlichsten. Wenn du eine längerfristige Therapie planst, ist dieses Limit dein wichtigster Vergleichswert.
Medikamente, Heilmittel & Heilbehelfe
Rezeptgebühren und Eigenanteile für verschreibungspflichtige Medikamente sind meist mitversichert, begrenzt auf einen Jahresbetrag. Unter Heilmittel und Heilbehelfe fallen unter anderem Impfstoffe, Hörgeräte, Brillen, Prothesen und orthopädische Einlagen. Für Sehbehelfe gilt häufig ein eigener Rhythmus, etwa ein Zuschuss alle zwei Jahre statt jährlich.
Vorsorge, Hebammen & Baby-Option
Viele Versicherer übernehmen Check-ups, Impfungen und Screenings bis zu einer festgelegten Obergrenze pro Jahr, einige auch Hebammenleistungen. Beachte dabei die Wartezeiten für Schwangerschaften.
Einige Tarife enthalten zusätzlich eine Baby-Option: Dein Neugeborenes wird ohne Gesundheitsprüfung in die bestehende Versicherung aufgenommen, wenn du die Anmeldefrist einhältst.
Was nicht gedeckt ist und wo der Schutz gilt
Zahnbehandlungen sind in der Regel ausgeschlossen. Willst du auch Kosten von Wahl-Zahnärzt*innen oder Zahnersatz erstattet bekommen, brauchst du zusätzlich eine Zahnzusatzversicherung.
Ebenfalls nicht gedeckt sind stationäre Aufenthalte, denn dafür ist die Sonderklasse-Versicherung zuständig.
Räumlich gelten die meisten Wahlarzt-Versicherungen weltweit. Du gehst dabei zunächst in Vorleistung und reichst die Rechnung nach der Rückkehr zur Erstattung ein. Einzelne Tarife beschränken den Geltungsbereich auf Österreich.
Was kostet eine Wahlarzt-Versicherung in Österreich?
Eine Wahlarzt-Versicherung kostet in Österreich zwischen 35 € und 150 € pro Monat, abhängig von Eintrittsalter, Gesundheitszustand, Jahreshöchstleistung und Selbstbehalt. Ein Basispaket mit 1.600 € Jahreslimit und 20% Selbstbehalt ist ab rund 35 € monatlich erhältlich, ein Komplettpaket mit 5.000 € Deckung und vollem Kostenersatz kostet rund 150 € pro Monat.
📊 Datengrundlage: Die Kosten- und Leistungsangaben basieren auf einem Tarifvergleich der 8 in Österreich aktiven Wahlarzt-Anbieter (Wiener Städtische, Donau, Allianz, Generali, Merkur, Muki, Uniqa und Grawe; von insgesamt 10 aktiven PKV-Anbietern laut VVO-Jahresbericht 2025; nicht alle Versicherer haben einen eigenständigen Wahlarzt-Tarif; Stand Juli 2026). Die Einstiegspreise gelten für gesunde Personen unter 35 Jahren. Die individuellen Prämien können je nach Versicherer und Tarif abweichen.
Im Folgenden siehst du, welche Faktoren den Preis bestimmen und welche Pakete es typischerweise gibt.
Wovon hängt die Prämie der Wahlarztversicherung ab?
- Gesundheitszustand: Chronische Erkrankungen oder Risikofaktoren erhöhen die Kosten. 🍎
- Alter: Je älter, desto höher das Krankheitsrisiko … und der Beitrag. 🐢
- Bedürfnisse & Deckung: Wählst du eine schlanke Wahlarzt-Versicherung oder eine mit umfassender Deckung? 🙋
- Jahreshöchstleistung: Je höher die jährliche Höchstgesamtleistung, desto teurer wird’s. 💰
- Sublimits: Einzelne Bereiche wie Physiotherapie oder Psychotherapie haben eigene Deckelungen. 🎁
- Selbstbehalt: Übernimmst du 20 bis 50% selbst, reduziert sich deine Prämie spürbar. 🫰
Kostenbeispiele: Was zahlst du wirklich?
Wir haben für dich mal drei Beispiel-Pakete geschnürt, die dir eine ungefähre Einschätzung geben sollen 👇
| Leistung | Kleines Paket | Mittleres Paket | Komplett-Paket |
|---|---|---|---|
| Jährliche Höchstgesamtleistung | 1.500 € | 3.500 € | 5.000 € |
| Selbstbehalt | 20% | 20% | 0% |
| (Fach-)Arztkosten | ✅ | ✅ | ✅ |
| Sehbehelfe (alle 2 Jahre) | 400 € | 400 € | 500 € |
| Physiotherapie | 400 € | 400 € | 900 € |
| Psychotherapie | 400 € | 400 € | 900 € |
| Vorsorgeuntersuchungen / -leistungen | ❌ | 300 € | 500 € |
| Zahnbehandlungen | ❌ | ❌ | 1.800 € |
| Kosten pro Monat | 27 € | 70 € | 120 € |
Anbieter und Kosten im Vergleich
Die folgende Übersicht zeigt die Wahlarzt-Tarife der acht Anbieter, die in Österreich einen eigenständigen ambulanten Tarif führen. Alle Monatsprämien beziehen sich auf ein Eintrittsalter von 30 Jahren und einen gesunden Gesundheitszustand. Deine individuelle Prämie kann je nach Alter und Gesundheitszustand abweichen.
| Versicherer | Tarif | Jährliche Höchstleistung | Kosten pro Monat (30-jährige Person) |
Anmerkungen |
|---|---|---|---|---|
| Wiener Städtische | MEDplus Privatarzt Smart | ca. 1.600 € | Ab 40 € | Keine Therapien, Medikamente und Heilbehelfe versichert. |
| MEDplus Privatarzt Basic, Classic oder Premium | ca. 3.150 € bis ca. 10.300 € | Ab 75 € bis 157 € | ||
| Donau | Securmed Ambulant X-Small | ca. 1.600 € | Ab 40 € | Keine Therapien, Medikamente und Heilbehelfe versichert. |
| Securmed Ambulant Small, Medium oder Large | ca. 3.150 € bis ca. 10.300 € | Ab 75 € bis 157 € | ||
| Allianz | Wahlarzt Comfort | ca. 2.500 € | Ab 46 € | Keine Therapien, Medikamente und Heilbehelfe versichert. |
| Wahlarzt Extra | ca. 3.750 € | Ab 102 € | ||
| Wahlarzt Max | ca. 5.000 € | Ab 147 € | Zahnarztkosten sind versichert. | |
| Generali | MedCare: Privatarzt & Alternative Vorsorge | ca. 1.800 € bis ca. 7.300 € | Ab 46 € bis 124 € | Abschluss ist nur in Kombination mit einem Sonderklasse- oder Krankenhaustagegeld-Tarif möglich (Ausnahme Tarifvariante mit 5.200 € Versicherungssumme). |
| MedCare: Privatarzt | ca. 1.200 € bis ca. 7.100 € | Ab 32 € bis 61 € | Keine Therapien, Medikamente und Heilbehelfe versichert. Abschluss ist nur in Kombination mit einem Sonderklasse- oder Krankenhaustagegeld-Tarif möglich | |
| Merkur | Privatarzt Smart, Best, Optimum oder Extra | ca. 3.100 € bis ca. 11.000 € | Ab 69 € bis 130 € | |
| Muki | Wahlarzt Ambulant Standard Medium oder Standard Large | ca. 1.600 € bis ca. 4.100 € | Ab 35 € bis 63 € | 20% Selbstbehalt |
| Wahlarzt Ambulant Premium Medium oder Premium Large | ca. 1.600 € bis ca. 4.100 € | Ab 44 € bis 76 € | ||
| Uniqa | Privatarzt Start | ca. 1.400 € | Ab 40 € | Keine Therapien, Medikamente und Heilbehelfe versichert. |
| Privatarzt Optimal, Optimal Plus oder Premium | ca. 2.800 € bis ca. 8.400 € | Ab 70 € bis 145 € | ||
| Privatarzt Optimal, Optimal Plus oder Premium (50%) | ca. 2.800 € bis ca. 8.400 € | Ab 54 € bis 109 € | 50% Kostenersatz, auch wenn die Krankenkasse zahlt. | |
| Grawe | MyMEDdoc Basic, Comfort oder Premium | ca. 1.300 € bis ca. 4.000 € | Ab 49 € bis 95 € |
📕 Noch mehr Infos zu den Kosten gibt’s in unserem Blogpost zu den Kosten von privaten Krankenversicherungen. Da findest du auch zahlreiche weitere Tipps und Tricks zum Sparen.
Wahlarzt-Versicherung vergleichen & abschließen: Schritt für Schritt
Um die passende Wahlarzt-Versicherung abzuschließen, vergleicht man zuerst Tarife nach Jahreshöchstleistung, Sublimits und Selbstbehalt, füllt dann den Antrag mit Gesundheitsfragebogen aus und wartet auf die Entscheidung des Versicherers. Der Versicherer kann den Antrag annehmen, eine Prämienerhöhung verlangen, bestimmte Vorerkrankungen ausschließen oder ablehnen. Je jünger und gesünder man beim Abschluss ist, desto niedriger bleibt die Prämie dauerhaft.
Ein gründlicher Vergleich schützt dich davor, jeden Monat für Leistungen zu zahlen, die du gar nicht brauchst, oder im Ernstfall auf den Kosten sitzen zu bleiben. Im Anschluss führen wir dich Schritt für Schritt zum Abschluss deiner Versicherung für Privatärzte.
1. Tarifvergleich durchführen
Eine solide Wahlarzt-Versicherung beginnt mit einem detaillierten Marktcheck. Egal ob du eine*n Makler*in beauftragst, Online-Portale nutzt oder die Versicherungs-App Sophia verwendest.
- Deckung & Bedürfnisse: Stelle sicher, dass alle Leistungen versichert sind, die dir wichtig sind, und streiche Überflüssiges.
- Jährliche Höchstleistung & Sublimits: Kalkuliere, wie viel du realistisch pro Jahr für Privatärzte ausgibst. Das ist der Betrag, den du nicht von der gesetzlichen Versicherung zurückbekommst. Prüfe die Grenzen für Therapien wie Physiotherapie oder Alternativmedizin.
- Selbstbehalt & Prämie: Ein 20%-Selbstbehalt kann die Kosten senken.
- Service & Erstattung: Achte auf digitale Einreichmöglichkeiten (z.B. mittels App). Das spart Zeit und Nerven, wenn du öfters Rechnungen hochlädst.
📕 Mehr Infos dazu findest du in unserem Artikel zum Vergleich von privaten Krankenversicherungen.
2. Antragstellung & Gesundheitsfragebogen
Hast du dein Wunschpaket gefunden, füllst du den Antrag aus.
- Gesundheitsfragen ehrlich beantworten: Angaben zu Vorerkrankungen sind Pflicht und falsche Infos können später zum Verlust des Schutzes führen.
- Früher Einstieg zahlt sich aus: Je jünger und gesünder du beim Abschluss bist, desto niedriger bleibt deine Prämie dauerhaft.
- Unterlagen bereithalten: Arztberichte, Befunde oder Medikation helfen, Rückfragen des Versicherers zu vermeiden.
3. Rückmeldung des Versicherers
Der Versicherer prüft deinen Antrag und landet meist bei einem von vier Ergebnissen:
- Annahme: Du bekommst die Polizze zu den beantragten Konditionen.
- Prämienerhöhung: Du entscheidest, ob du den höheren Beitrag akzeptierst.
- Risikoausschluss: Bestimmte Vorerkrankungen sind nicht gedeckt.
- Ablehnung: Dann heißt es: Alternative Tarife oder Anbieter prüfen und eventuell erneut probieren.
Wenn dir das alles etwas zu schnell ging, hier kommt noch eine Übersicht über jeden einzelnen Schritt:
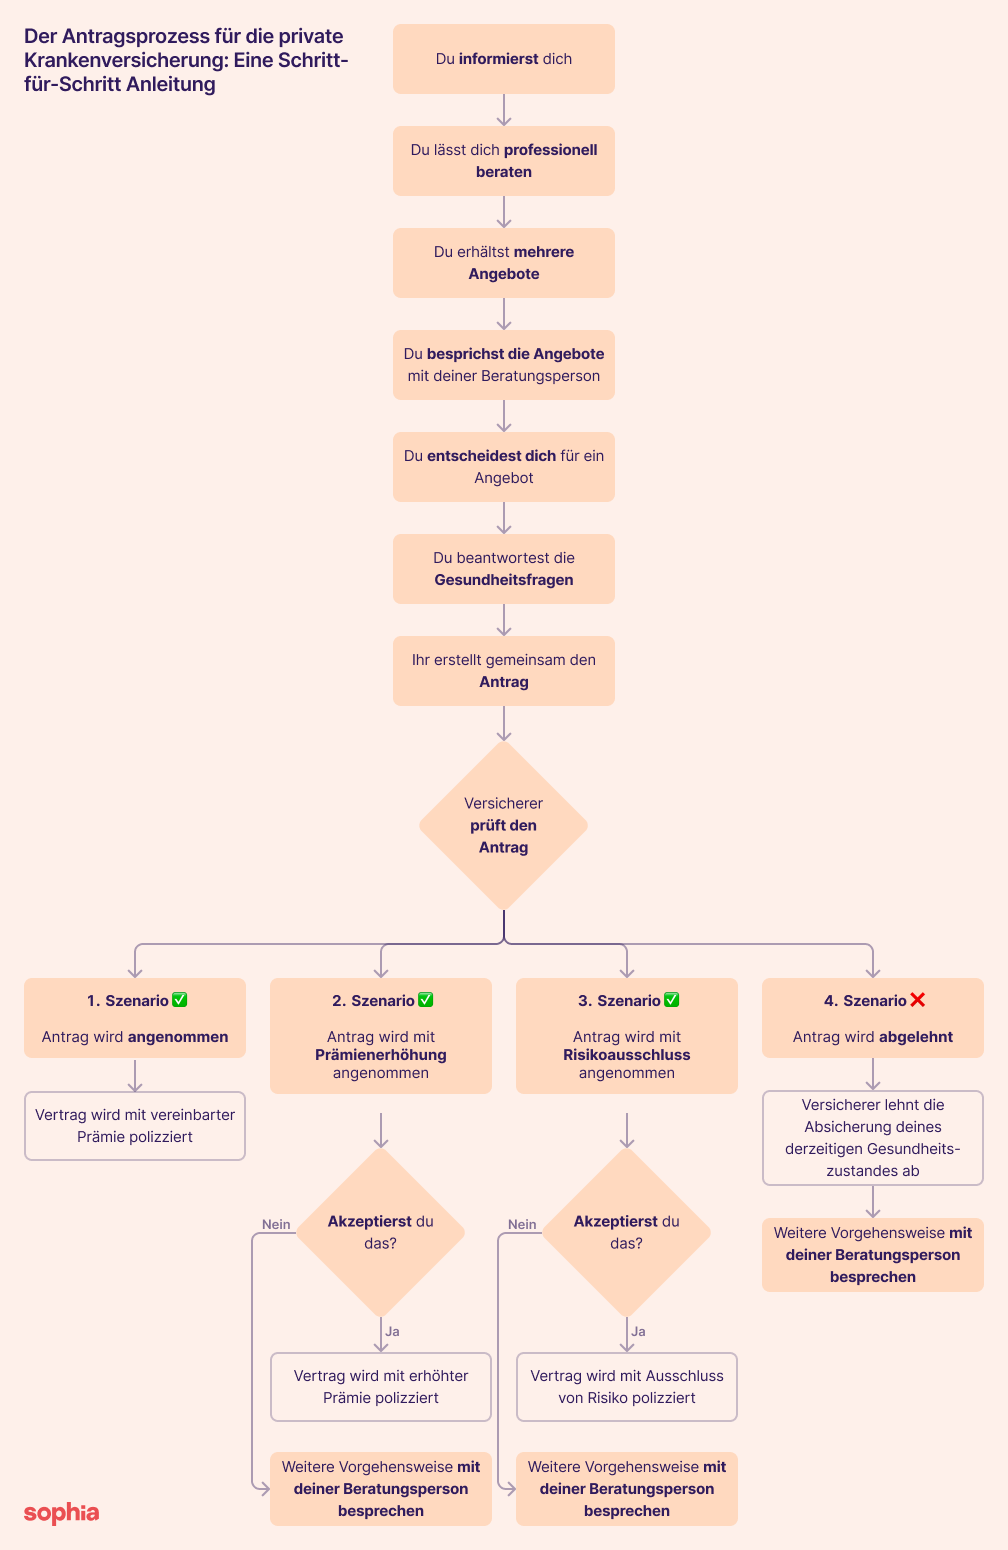
Das sind alle Schritte auf deinem Weg zur Privatarzt-Versicherung auf einen Blick.
Wie funktioniert die Kostenrückerstattung der Wahlarztversicherung?
Die Kostenrückerstattung funktioniert zweistufig: Zuerst geht die Honorarnote an die gesetzliche Krankenkasse, die ihren Anteil überweist, danach gehen Rechnung und Bescheid an die Zusatzversicherung, die die Differenz bis zum Leistungslimit erstattet. Seit 1. Juli 2024 übernehmen Wahlärzt*innen den ersten Schritt auf Wunsch selbst und leiten die Honorarnote direkt an die Krankenkasse weiter.
Die Kasse erstattet dabei 80% des Kassentarifs – nicht 80% der Honorarnote. Weil Wahlärzt*innen ihr Honorar frei festsetzen und dieses meist deutlich über dem Kassentarif liegt, bleibt ein erheblicher Teil der Rechnung offen. Genau diese Lücke schließt die Wahlarzt-Zusatzversicherung. Wie hoch die Erstattung bei ÖGK, SVS und BVAEB im Detail ausfällt, liest du in den häufigen Fragen.
Schritt-für-Schritt zur Rückerstattung
- Rechnung erhalten: Du warst beim Wahlarzt bzw. der Wahlärztin und bekommst die Honorarnote.
- Rechnung bezahlen: Du bezahlst zuerst die Rechnung privat.
- Einreichung bei der Kassa: Seit 1. Juli 2024 sind Wahlärzt*innen in Österreich gesetzlich verpflichtet, Honorarnoten direkt bei der zuständigen Krankenkasse einzureichen, sofern der/die Patient*in ausdrücklich zustimmt (§ 32b Abs. 2 ASVG, Sozialministerium, 2024). Das vereinfacht den Erstattungsprozess erheblich: Du musst in den meisten Fällen nichts mehr selbst einreichen.
- Bescheid der gesetzlichen Versicherung abwarten: Die gesetzliche Krankenkasse überweist dir ihren Anteil und sendet dir einen Kostenübernahmebescheid.
- Unterlagen an die Zusatzversicherung senden: Sende Bescheid und Rechnung jetzt an deine Wahlarztversicherung.
- Restbetrag erstattet bekommen: Deine Versicherung für Privatärzte überweist dir die Differenz bis zum Leistungslimit abzüglich Selbstbehalt. Und fertig!
Unsere Einschätzung: Ist eine Wahlarzt-Versicherung sinnvoll?
Sinnvoll ist eine Wahlarzt-Versicherung vor allem dann, wenn planbare Fixkosten statt unregelmäßiger, schwer kalkulierbarer Rechnungen gewünscht sind, wenn eine flexible medizinische Versorgung für sich selbst oder ein (zukünftiges) Kind wichtig ist oder wenn eine familiäre Vorbelastung für spätere Arztbesuche spricht. Nicht sinnvoll ist eine Privatarzt-Versicherung dagegen, wenn kaum Wahl- oder Privatärzt*innen genutzt werden, primär Schutz für den Ernstfall gesucht wird oder wichtigere Grundabsicherungen wie Haushalts- oder Berufsunfähigkeitsversicherung noch fehlen.
Wann eine Wahlarzt-Versicherung sinnvoll ist
- Du willst planbare statt unregelmäßiger Kosten: Auch ohne Versicherung kannst du zum Wahl- oder Privatarzt gehen, die Rechnung bei der Kasse einreichen und einen Teil zurückbekommen, und den Rest zahlst du selbst. Da Wahlärzt*innen ihr Honorar frei festlegen, ist dieser Restbetrag schwer kalkulierbar. Wer diesen lieber nicht selbst tragen will, für den kann sich eine Wahlarztversicherung lohnen. Die Alternative wäre, dir die Prämie zu sparen und selbst anzusparen. Die Versicherung ist dabei im Grunde eine Form des “Zwangssparens”, eine individuelle Präferenz statt einer pauschalen Empfehlung.
- Du planst eine Familie oder erwartest ein Kind: Kommt ein Kind mit einer Beeinträchtigung zur Welt, können hohe Arztkosten entstehen. Hier kann sich der Abschluss mit Baby-Option lohnen. Auch ohne Beeinträchtigung profitierst du, wenn du Mutter-Kind-Pass-Untersuchungen oder die Schwangerschaftsvorsorge lieber beim Wahl- oder Privatarzt machen möchtest.
- Du kennst dein familiäres Risiko: Du bist selbst jung und gesund, weißt aber, dass in deiner Familie bestimmte Erkrankungen häufiger vorkommen und dir daher später mehr Arztbesuche bevorstehen könnten. Ein früher Abschluss zahlt sich doppelt aus: Du sicherst dir den Zugang, bevor eine eigene Vorerkrankung ihn erschwert, und du “kaufst” dir über die Alterungsrückstellung dauerhaft eine niedrigere Prämie, statt später mit einer bereits hohen Einstiegsprämie zu starten.
Wann eine Wahlarzt-Versicherung eher nicht sinnvoll ist
- Du nutzt kaum Wahl- oder Privatärzt*innen und bist mit Kassenärzt*innen gut versorgt. Dann zahlst du für ungenutzte Leistung.
- Du suchst Schutz für den Ernstfall: Für stationäre Aufenthalte, OPs oder Chefarztbehandlung ist die Sonderklasse-Versicherung die richtige Wahl, nicht die ambulante Wahlarztversicherung.
- Du willst primär Zahnbehandlungen absichern: Dafür ist die Zahnzusatzversicherung zuständig, da Zahnbehandlungen meist ausgeschlossen sind.
- Du hast bereits Vorerkrankungen, die zu hohen Risikoausschlüssen oder Prämienaufschlägen führen würden.
- Dein Budget ist sehr eng und die 35 bis 150 € pro Monat lassen sich nicht flexibel einplanen.
- Du brauchst nur gelegentlich einen Wahlarzt (etwa einmal im Jahr): Dann können Vorfinanzieren und Selbsteinreichen ohne Zusatzversicherung günstiger sein als die laufende Monatsprämie.
- Deine Grundrisiken sind noch nicht abgedeckt: Solange wichtigere Absicherungen wie Haushalts-, Privathaftpflicht-, Unfall- oder Berufsunfähigkeitsversicherung fehlen, sollte die Wahlarztversicherung nicht die Priorität sein.
Unser Fazit zur Wahlarzt-Versicherung in Österreich
Die Wahlarzt-Versicherung ist keine Versicherung für den Ernstfall – sie ist eine Versicherung für den Alltag. Wer regelmäßig Wahlärzt*innen aufsucht, Physiotherapie braucht oder einfach nicht monatelang auf einen Kassenarzt-Termin warten will, bekommt mit der Privatarzt-Versicherung echten, spürbaren Mehrwert und das schon ab rund 35 € pro Monat.
Wer hingegen primär nach einem starken Schutz für schwere Krankheiten oder Operationen sucht, ist mit einer Sonderklasse-Versicherung besser beraten: Sie greift stationär und deckt Folgekosten, die schnell in die Tausende gehen können. Beide Versicherungen schließen sich nicht aus und viele Österreicher*innen kombinieren sie.
Die entscheidende Frage ist also nicht ob, sondern welche Zusatzversicherung zu deiner Situation passt. Wenn du wissen willst, welcher der acht Wahlarzt-Tarife zu deinem Alter, deinem Budget und deinem tatsächlichen Arztverhalten passt: Mit der Versicherungs-App Sophia bekommst du in wenigen Minuten einen unverbindlichen Vergleich aller relevanten Tarife – ohne Bindung an einen einzelnen Anbieter.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


