
Die Krankenversicherung in Österreich besteht aus zwei Säulen: Fast alle Personen sind automatisch über die gesetzliche Krankenversicherung pflichtversichert, die alle medizinisch notwendigen Behandlungen übernimmt. Die private Krankenversicherung ist eine freiwillige Ergänzung für Wahlärzt*innen, Sonderklasse im Krankenhaus und kürzere Wartezeiten. Hier erfährst du, wie sich beide bei Kosten, Leistungen und Zugang unterscheiden, was gilt, wenn du nicht pflichtversichert bist, und wann wir eine private Krankenversicherung empfehlen.
Inhalt
Gesetzliche oder private Krankenversicherung: Das Wichtigste im Überblick
Die gesetzliche Krankenversicherung ist in Österreich Pflicht und sichert die medizinische Grundversorgung, die private Krankenversicherung ist eine freiwillige Ergänzung für mehr Komfort und freie Arztwahl.
- In Österreich gilt die Pflichtversicherung: Wer arbeitet, eine Pension oder Arbeitslosengeld bezieht, ist automatisch gesetzlich krankenversichert, Angehörige sind oft mitversichert.
- Die gesetzliche Krankenversicherung kostet einen Prozentsatz des Einkommens, für Angestellte 7,65%. Zuständig ist je nach Beruf die ÖGK, die SVS oder die BVAEB.
- Die private Krankenversicherung sichert Sonderklasse im Krankenhaus, Wahlärzt*innen und kürzere Wartezeiten ab. Ihre Prämie hängt von Alter, Gesundheitszustand, Wohnbundesland und Tarif ab: Ein Optionstarif kostet für 30-Jährige ab 8 €, eine Privatarzt-Versicherung ab 35 € im Monat.
- Ohne Pflichtversicherung bleibt die Selbstversicherung bei der ÖGK um 565,25 € im Monat oder eine private Vollkosten-Krankenversicherung ab rund 374 € (für 30-Jährige, mit Gesundheitsprüfung).
- Mit der Kombination aus gesetzlicher und privater Versicherung sicherst du deine Grundversorgung und erweiterst sie gezielt um die Leistungen, die dir wichtig sind.
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Tarifangaben in diesem Artikel basieren zudem auf einem Vergleich der 10 in Österreich aktiven Anbieter für die private Krankenversicherung (Stand Oktober 2026).
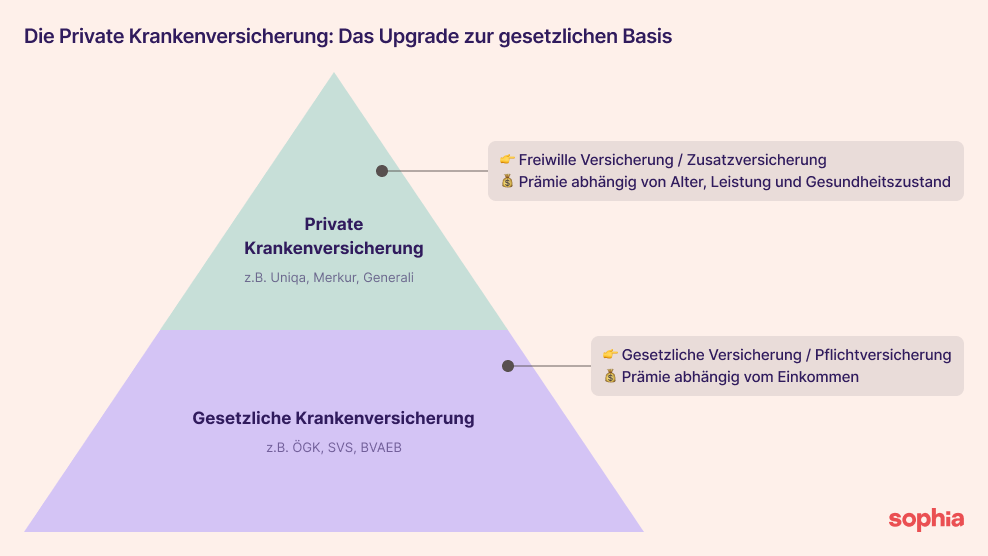
Die private Krankenversicherung baut in Österreich in der Regel auf die gesetzliche Krankenversicherung auf.
Die gesetzliche Krankenversicherung in Österreich
Die gesetzliche Krankenversicherung in Österreich ist eine Pflichtversicherung: Wer arbeitet, eine Pension oder Arbeitslosengeld bezieht, ist automatisch bei einer der drei Krankenkassen ÖGK, SVS oder BVAEB versichert. Der Beitrag ist ein Prozentsatz des Einkommens, für Angestellte 7,65%. Dafür übernimmt sie unabhängig vom Gesundheitszustand alle medizinisch notwendigen Behandlungen bei Kassenärzt*innen, Medikamente gegen Rezeptgebühr und Spitalsaufenthalte in der allgemeinen Klasse.
Was ist die gesetzliche Krankenversicherung?
Damit das Gesundheitssystem in Österreich funktioniert, ist es wichtig, dass alle mitmachen. Deshalb ist die Krankenversicherung in Österreich als Pflichtversicherung organisiert, es gibt nur ganz wenige Ausnahmen. Die Pflichtversicherung sorgt dafür, dass du auch dann zu Ärzt*innen gehen kannst, wenn das Geld gerade knapp ist.
Die gesetzliche Krankenversicherung in Österreich sorgt dafür, dass du im Krankheitsfall abgesichert bist. Sie übernimmt die Kosten für Arztbesuche, Medikamente, Spitalsaufenthalte und viele weitere Gesundheitsleistungen. Finanziert wird sie durch Beiträge, die automatisch vom Gehalt oder von anderen Einkünften abgezogen werden.
Wie das österreichische Versicherungssystem insgesamt aufgebaut ist, erklären wir in unserem Beitrag Das österreichische Versicherungssystem einfach erklärt.
Wie funktioniert die gesetzliche Krankenversicherung?
Sobald du in Österreich einer versicherungspflichtigen Tätigkeit nachgehst oder bestimmte Voraussetzungen erfüllst, bist du automatisch bei einer gesetzlichen Krankenkasse versichert. Die Kasse verwaltet deine Beiträge und organisiert deine medizinische Versorgung. Der Zugang zu Ärzt*innen, Krankenhäusern und Medikamenten ist damit gesichert.
In den meisten Fällen zeigst du einfach deine e-card in der Praxis vor. Die Abrechnung erfolgt dann direkt bei deiner Krankenversicherung (z.B. ÖGK). Das gilt für alle abgedeckten Leistungen bei Kassenärzt*innen. Ob dabei ein Selbstbehalt anfällt, hängt von deiner Krankenkasse ab. In manchen Fällen musst du jedoch in Vorleistung gehen, etwa wenn du eine Privatleistung (z.B. Wahlarzt/-ärztin) in Anspruch nimmst. Manchmal übernimmt die gesetzliche Krankenkasse trotzdem einen Teil der Kosten. Dann kannst du die Rechnung nachträglich bei deiner Krankenkasse einreichen und bekommst einen Teil des Geldes zurückerstattet.
Was kostet die gesetzliche Krankenversicherung in Österreich?
Die gesetzliche Krankenversicherung kostet in Österreich einen Prozentsatz des Einkommens. Für Angestellte beträgt der Betrag 2026 insgesamt 7,65% ihres Bruttogehalts, davon tragen sie selbst 3,87% und der Dienstgeber 3,78%. Berechnet wird der Beitrag höchstens bis zur Höchstbeitragsgrundlage von 6.930 € im Monat. Selbstständige zahlen bei der SVS 6,8%, Beamt*innen bei der BVAEB 7,635% und Pensionist*innen 6% ihrer Pension. Mitversicherte Angehörige zahlen keinen eigenen Beitrag.
| Versichertengruppe | Beitrag zur Krankenversicherung | Selbstbehalt bei Kassenärzt*innen |
|---|---|---|
| Angestellte (ÖGK) | 7,65% vom Bruttogehalt (3,87% Dienstnehmer*in, 3,78% Dienstgeber*in) | Keiner |
| Selbstständige (SVS) | 6,8% der Beitragsgrundlage | 20%, halbiert mit "Selbständig Gesund" |
| Beamt*innen (BVAEB) | 7,635% (4,10% Dienstnehmer*in, 3,535% Dienstgeber*in) | 20% seit 1. Juni 2026, Kinder ausgenommen |
| Pensionist*innen | 6% der Pension | Je nach Träger (ÖGK: keiner) |
Dazu kommen kleinere Fixkosten: Für jedes Medikament auf Rezept zahlst du 7,55 € Rezeptgebühr, insgesamt aber höchstens 2% deines Jahresnettoeinkommens. Für die e-card wird jährlich ein Service-Entgelt von 25 € eingehoben. Mitversicherte Angehörige und von der Rezeptgebühr befreite Personen zahlen es nicht.
Was eine private Krankenversicherung kostet, hängt dagegen nicht vom Einkommen ab, sondern von Alter, Gesundheitszustand, Wohnbundesland und Tarif. Konkrete Prämien findest du in unserem Beitrag Was kostet eine private Krankenversicherung?
Welche Krankenkassen gibt es in Österreich?
In Österreich gibt es seit der Sozialversicherungsreform 2020 drei große Träger der gesetzlichen Krankenversicherung: die ÖGK, die SVS und die BVAEB. Ein Träger ist die Organisation, die deine Beiträge verwaltet und deine medizinische Versorgung organisiert. Welcher Träger für dich zuständig ist, hängt von deiner Berufsgruppe ab, aussuchen kannst du ihn dir nicht. Daneben gibt es für bestimmte Landes- und Gemeindebedienstete eigene Krankenfürsorgeanstalten (KFA).
- Österreichische Gesundheitskasse (ÖGK): Die ÖGK ist die größte Krankenkasse. Sie versichert Angestellte, Arbeiter*innen, Studierende, Arbeitssuchende und die meisten Pensionist*innen.
- Sozialversicherungsanstalt der Selbständigen (SVS): Die SVS ist für Selbstständige, Gewerbetreibende und Landwirt*innen zuständig. Sie übernimmt neben der Kranken- auch die Pensions- und Unfallversicherung.
- Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB): Die BVAEB versichert Beamt*innen, Bedienstete im öffentlichen Dienst sowie Beschäftigte der Eisenbahnen und des Bergbaus.
Die Träger übernehmen unterschiedlich hohe Anteile der Behandlungskosten, etwa bei Wahlärzt*innen. Das wirkt sich auch auf eine private Krankenversicherung aus: Sie deckt in der Regel den Restbetrag, und je mehr deine gesetzliche Versicherung übernimmt, desto günstiger ist meist deine private Prämie.
Pflichtversicherung: Wer ist in Österreich gesetzlich krankenversichert?
Pflichtversicherung bedeutet, dass du ohne eigenen Antrag automatisch gesetzlich krankenversichert bist. In Österreich gilt das für alle, die mehr als geringfügig angestellt oder selbstständig tätig sind, sowie für Personen, die eine Pension, Arbeitslosengeld oder Notstandshilfe beziehen. Kinder sind bis 18, in Ausbildung bis 27 Jahre bei ihren Eltern mitversichert. Wer nicht erfasst ist, kann sich bei der ÖGK selbst versichern.
Kinder, Schüler*innen und Studierende
Kinder und Jugendliche sind kostenlos über ihre Eltern mitversichert, solange sie noch nicht 18 Jahre alt sind. Anschließend kannst du noch bis zu 2 Jahre lang mitversichert werden, wenn du auf Arbeitssuche bist. Studierende können bis zum 27. Lebensjahr bei den Eltern mitversichert bleiben, solange sie ordentlich inskribiert sind.
Selbstversicherung für Studierende
Wenn du nicht mehr über deine Eltern versichert sein kannst, hast du die Möglichkeit der studentischen Selbstversicherung. Voraussetzung ist die ordentliche Inskription an einer österreichischen Hochschule. Die Selbstversicherung für Studierende läuft über die ÖGK und kostet 78,84 € pro Monat (Stand 2026).
Angestellte und geringfügig Beschäftigte
Falls du dein eigenes Einkommen verdienst und mehr als geringfügig angestellt bist, dann bist du automatisch bei der gesetzlichen Krankenversicherung versichert. Die Geringfügigkeitsgrenze liegt aktuell bei 551,10 € pro Monat (Stand 2026). Arbeitnehmer*innen sind meist über die ÖGK versichert, Beamt*innen über die BVAEB. Wenn du unter der Geringfügigkeitsgrenze verdienst, dann kannst du eine Selbstversicherung bei geringfügiger Beschäftigung bei der ÖGK abschließen.
Arbeitssuchende
Auch wer arbeitssuchend gemeldet ist, bleibt über das Arbeitsmarktservice (AMS) versichert. Die Krankenversicherung besteht meist für die Dauer des Bezugs von Arbeitslosengeld oder Notstandshilfe.
Pensionist*innen
Pensionist*innen sind automatisch über ihren Pensionsbezug krankenversichert, meistens bei der ÖGK oder BVAEB.
Selbstständige bei der SVS
Selbstständige und Unternehmer*innen sind über die SVS versichert. Hier gibt es zwei Modelle:
- SVS-Sachleister: Standardmodell mit Zugang zu Vertragsärzt*innen. Als Sachleister bekommst du die meisten Leistungen direkt über die Krankenkasse, ohne dass du vor Ort bezahlen musst. Für ärztliche Hilfe zahlst du aber nachträglich einen Selbstbehalt von 20% (10%, wenn du am Programm “Selbständig Gesund” teilnimmst).
- SVS-Geldleister: Hier trittst du grundsätzlich als Privatpatient*in auf. Du bezahlst die Behandlung zunächst selbst und bekommst die Kosten später gemäß einem festgelegten Tarif zurückerstattet. Auch bei einem Aufenthalt in der Sonderklasse im Krankenhaus bekommst du einen Teil der Kosten ersetzt. Geldleistungsberechtigt bist du, wenn du versicherungspflichtige Beträge über der sogenannten Sachleistungsgrenze von 97.019,99 € pro Jahr (Stand 2026) aufweist.
Grenzgänger*innen
Grenzgänger*innen, die in Österreich wohnen, aber im Ausland arbeiten, sind grundsätzlich im Arbeitsland krankenversichert. Wer z.B. in Deutschland arbeitet, ist dort versichert und kann mit dem Formular S1 trotzdem Leistungen in Österreich in Anspruch nehmen. Für Grenzgänger*innen in die Schweiz und nach Liechtenstein gibt es ein einmaliges Wahlrecht innerhalb von drei Monaten ab Arbeitsbeginn: Sie können sich bei der ÖGK selbst versichern, die gesetzliche Grundversicherung im Arbeitsland wählen oder eine private Grenzgänger-Krankenversicherung als Ersatz abschließen. Wer die Frist versäumt, wird automatisch im Arbeitsland versichert.
Personen ohne Pflichtversicherung
Wer weder arbeitet noch eine Pension oder Arbeitslosengeld bezieht und auch nicht mitversichert ist, ist nicht automatisch gesetzlich versichert. Das betrifft etwa Personen, die neu nach Österreich ziehen und noch keinen Job haben, Privatiers oder Personen ohne Pensionsanspruch. Sie können sich freiwillig bei der ÖGK selbst versichern oder eine private Vollkosten-Krankenversicherung abschließen. Kosten und Unterschiede beider Wege findest du weiter unten in diesem Beitrag.
Private Krankenversicherung in Österreich: Leistungen und Tarife
Die private Krankenversicherung ist in Österreich eine freiwillige Ergänzung zur gesetzlichen Krankenversicherung. Sie ersetzt die Pflichtversicherung nicht, sondern erweitert den Schutz um Leistungen wie Sonderklasse im Krankenhaus, Wahlarztbesuche oder Zahnbehandlungen. Die Tarife werden als einzelne Bausteine abgeschlossen und kosten für 30-Jährige ab 8 € im Monat. Wie viel du zahlst, hängt von Alter, Gesundheitszustand, Wohnbundesland und den gewählten Leistungen ab.
Diese Versicherungen werden von privaten Versicherungsunternehmen angeboten, zum Beispiel von der Wiener Städtischen, Merkur, Allianz, Uniqa, Generali oder Muki. Dabei gibt es eine große Auswahl an verschiedenen Tarifen, die unterschiedliche Leistungen abdecken. Hier ein kurzer Überblick:
Welche Tarife gibt es und was kosten sie?
- Sonderklasse-Versicherung: Der stationäre Tarif ist für Krankenhausaufenthalte gedacht.
Du kannst ein Ein- oder Zweibettzimmer wählen und dir deinen Arzt bzw. deine Ärztin sowie das Krankenhaus für eine Operation selbst
aussuchen. Oft hast du dadurch auch eine deutlich kürzere Wartezeit auf deinen OP-Termin.
- Kosten: Optionstarif ab 8 €, volle Deckung ab 92 € pro Monat.
- Privatarzt-Versicherung: Besonders beliebt ist der ambulante Tarif. Er übernimmt die
Kosten für Wahlarztbesuche. Neben kürzeren Wartezeiten profitierst du von individuellerer Betreuung. Auch Physio- und Psychotherapien
sowie alternativmedizinische Behandlungen werden unterstützt. Heilbehelfe wie Brillen, Hörgeräte, Krücken oder Bandagen sind ebenfalls oft
inkludiert.
- Kosten: ab 35 € pro Monat.
- Tagegeld-Versicherung: Mit einer Krankenhaustagegeld-Versicherung
bekommst du für jeden Tag im Krankenhaus einen fixen Betrag. Das Krankengeld funktioniert ähnlich, wird aber auch bei Arbeitsunfähigkeit
zuhause ausbezahlt.
- Kosten: ab 3 € pro Monat.
- Reisekrankenversicherung: Damit bist du auf Reisen optimal abgesichert. Du kannst sie separat als Jahres- oder
Einzelreiseversicherung abschließen. Manche Sonderklasse-Tarife beinhalten sogar automatisch eine Reiseversicherung.
- Kosten: ab 5 € pro Monat.
- Zahnzusatzversicherung: Zahnbehandlungen sind in klassischen privaten Krankenversicherungen nicht
automatisch enthalten. Einige Sonderklasse- oder Privatarzt-Tarife decken Zahnleistungen ab. Alternativ kannst du eine eigene
Zahnzusatzversicherung abschließen.
- Kosten: ab 22 € pro Monat.
📊 Datengrundlage: Die Kostenangaben basieren auf einem Tarifvergleich der 10 in Österreich aktiven Anbieter für die private Krankenversicherung (Allianz, Uniqa, Merkur, Generali, Wiener Städtische, Grawe, Muki, Donau, ERGO, Wüstenrot; VVO 2025; Stand Oktober 2026). Die Einstiegspreise gelten für 30-jährige Personen. Individuelle Prämien können abweichen.
📕 Für noch mehr Details und Tipps schau dir unseren umfassenden Guide zur privaten Krankenversicherung in Österreich an!
Unterschied zwischen gesetzlicher und privater Krankenversicherung
Der wichtigste Unterschied zwischen gesetzlicher und privater Krankenversicherung liegt in Zugang und Kosten: Die gesetzliche ist Pflicht, kostet einen Prozentsatz des Einkommens und nimmt jede Person ohne Gesundheitsprüfung auf. Die private ist freiwillig, ihre Prämie richtet sich nach Alter, Wohnbundesland, Gesundheitszustand und Tarif, und sie setzt eine Gesundheitsprüfung voraus. Dafür bietet sie Sonderklasse im Krankenhaus, freie Wahl von Wahlärzt*innen und kürzere Wartezeiten.
Die Tabelle zeigt alle Unterschiede auf einen Blick:
| Gesetzliche Krankenversicherung | Private Krankenversicherung | |
|---|---|---|
| Träger | ÖGK, SVS, BVAEB (dazu einzelne Krankenfürsorgeanstalten) | Private Versicherer, z.B. Merkur, Uniqa, Wiener Städtische |
| Art | Pflichtversicherung, automatisch bei Erwerbstätigkeit oder Leistungsbezug | Freiwillige Zusatzversicherung |
| Beitrag | Prozentsatz des Einkommens, z.B. 7,65% für Angestellte | Prämie nach Alter, Gesundheitszustand, Wohnbundesland und Tarif, z.B. Privatarzt ab 35 € (Kosten der PKV) |
| Selbstbehalt | Bei Kassenärzt*innen: ÖGK keiner, SVS und BVAEB 20% | Je nach Tarif pro Jahr oder pro Spitalsaufenthalt (Selbstbehalt in der PKV) |
| Familie | Kinder beitragsfrei mitversichert, Partner*innen unter bestimmten Voraussetzungen (teils mit 3,4% Zusatzbeitrag) | Jede Person braucht einen eigenen Vertrag |
| Krankenhaus | Allgemeine Gebührenklasse (Mehrbettzimmer) im öffentlichen Krankenhaus | Sonderklasse (1- oder 2-Bettzimmer) im öffentlichen Krankenhaus, je nach Tarif auch Privatklinik oder Sanatorium |
| Arzt/Ärztin | Kassenärzt*innen (ca. 8.300 in Österreich); Wahlarztbesuche sind möglich, die Kasse erstattet aber nur 80% des Kassentarifs | Freie Wahl unter allen Wahl- und Privatärzt*innen (ca. 11.800 in Österreich), Restkosten übernimmt die Versicherung |
| Wartezeit auf Termine | Oft lange Wartezeiten auf Termine und Operationen | Meist kurze Wartezeiten auf Termine und Operationen |
| Wartezeit auf Leistungen | Pflichtversicherung: keine; ÖGK-Selbstversicherung: grundsätzlich 6 Monate | Je nach Tarif, v.a. für Entbindung und Zahnbehandlungen |
| Medikamente | Verschreibungspflichtige Medikamente gegen Rezeptgebühr von 7,55 € | Je nach Tarif teilweise Erstattung, z.B. bei Verschreibung durch Wahlärzt*innen |
| Sehhilfen | Zuschuss nur unter bestimmten, strengen Voraussetzungen (bei Kindern großzügiger) | Je nach Tarif Zuschuss zu Brillen und Kontaktlinsen, z.B. im Privatarzt-Tarif |
| Zahnarzt | Basisleistungen (z.B. einfache Füllungen) | Höhere Leistungen bei Zahnersatz und Implantaten nur mit eigener Zahnzusatzversicherung |
| Alternativmedizin | Grundsätzlich nicht übernommen | Je nach Tarif mitversichert (z.B. Akupunktur, Homöopathie, TCM) |
| Annahme | Keine Gesundheitsprüfung | Gesundheitsprüfung erforderlich |
| Wechsel | Krankenkasse nicht frei wählbar, zuständig ist der Träger deiner Berufsgruppe | Versicherer frei wählbar, Wechsel möglich, meist mit neuer Gesundheitsprüfung |
Vor- und Nachteile der privaten gegenüber der gesetzlichen Krankenversicherung
Eine private Krankenversicherung bietet je nach Tarif kürzere Wartezeiten, die freie Wahl von Wahlärzt*innen und Krankenhaus, ein Ein- oder Zweibettzimmer in der Sonderklasse sowie höhere Leistungen bei Sehhilfen, Therapien und alternativen Heilmethoden.
Dem stehen auch Nachteile gegenüber: Die Prämie hängt von Alter und Gesundheitszustand ab und steigt über die Jahre, für die Aufnahme ist eine Gesundheitsprüfung nötig und je nach Tarif gelten zu Beginn Wartezeiten.
📕 Alle Vor- und Nachteile im Detail findest du in unserem Ratgeber zu den Vor- und Nachteilen der privaten Krankenversicherung.
Ohne Pflichtversicherung: ÖGK-Selbstversicherung oder private Vollkosten-Krankenversicherung?
Wer in Österreich weder pflichtversichert noch mitversichert ist, hat zwei Möglichkeiten: die freiwillige Selbstversicherung bei der ÖGK oder eine private Vollkosten-Krankenversicherung. Die Selbstversicherung kostet 565,25 € im Monat (Stand 2026), es gibt keine Gesundheitsprüfung, aber eine Wartezeit von sechs Monaten. Private Vollkosten-Tarife gibt es für 30-Jährige ab rund 374 € im Monat, sie setzen aber eine Gesundheitsprüfung voraus. Für junge, gesunde Menschen ist die private Variante daher oft die günstigere Wahl.
| ÖGK-Selbstversicherung | Private Vollkosten-Krankenversicherung | |
|---|---|---|
| Beitrag | 565,25 € pro Monat (Stand 2026), unabhängig von Alter und Gesundheitszustand | Ab rund 374 € pro Monat für 30-Jährige, abhängig von Alter, Wohnbundesland, Gesundheitszustand und Tarif |
| Herabsetzung | Auf Antrag bei geringem Einkommen möglich | Nicht möglich |
| Gesundheitsprüfung | Keine | Ja, Ablehnung oder Zuschläge möglich |
| Wartezeit | Grundsätzlich 6 Monate, entfällt bei lückenlosem Anschluss an eine gesetzliche Versicherung | Je nach Tarif |
| Leistungen | Wie bei Pflichtversicherten | Je nach Tarif auf dem Niveau der gesetzlichen Krankenversicherung oder darüber, z.B. mit Sonderklasse |
| Geeignet für | Alle mit Wohnsitz in Österreich, auch mit Vorerkrankungen | Vor allem junge, gesunde Personen, z.B. nach dem Zuzug nach Österreich |
Was kostet die Selbstversicherung bei der ÖGK?
Die Selbstversicherung bei der ÖGK kostet 2026 monatlich 565,25 €, unabhängig von Alter und Gesundheitszustand. Bei geringem Einkommen kannst du eine Herabsetzung beantragen, die alle zwei Jahre erneuert werden muss. Voraussetzung sind ein Wohnsitz in Österreich und der Nachweis, dass du nicht anderweitig versichert bist. Leistungen gibt es grundsätzlich erst nach einer Wartezeit von sechs Monaten. Sie entfällt, wenn du unmittelbar davor mindestens sechs Wochen oder in den letzten zwölf Monaten mindestens 26 Wochen gesetzlich versichert warst.
Typische Situationen, in denen eine Selbstversicherung infrage kommt:
- Arbeitssuchende ohne AMS-Anspruch: Wer kein Arbeitslosengeld und keine Notstandshilfe (mehr) bezieht, ist nicht mehr über das AMS versichert.
- Privatiers: Wer von seinem Vermögen lebt und nicht erwerbstätig ist, ist nicht pflichtversichert.
- Einwander*innen ohne Job: Wer neu nach Österreich zieht und noch keine Beschäftigung hat, ist nicht automatisch versichert.
- Personen ohne Pensionsanspruch: Wer keine eigene Pension bezieht und nicht mitversichert ist, kann sich selbst versichern.
Was kostet eine private Vollkosten-Krankenversicherung?
Eine private Vollkosten-Krankenversicherung kostet für 30-Jährige ab rund 374 € im Monat. Sie ersetzt die gesetzliche Krankenversicherung vollständig und richtet sich an Personen, die in Österreich nicht gesetzlich versichert sind, etwa nach dem Zuzug ohne Job oder als Privatier. Mehrere österreichische Versicherer bieten solche Tarife an, z.B. die Allianz mit dem Tarif NSV (ab rund 374 € mit 750 € Selbstbehalt pro Jahr, ohne Selbstbehalt ab rund 438 €), die Merkur mit dem Basis-Schutz ab rund 407 €, die Uniqa mit PrivatRundum ab rund 428 € und die Wiener Städtische mit MEDplus Kompakt BASIC ab rund 430 €. Alle Preise gelten für 30-Jährige (Stand Mai bis September 2026).
Anders als bei der Selbstversicherung ist eine Gesundheitsprüfung nötig. Wer für ein Visum oder einen Aufenthaltstitel einen Krankenversicherungsnachweis braucht, findet bei spezialisierten Anbietern wie Feelsafe eigene Lösungen. Wer in die Schweiz oder nach Liechtenstein pendelt, findet die passende Absicherung in unserem Beitrag zur Grenzgänger-Krankenversicherung.
Wann wir die private Krankenversicherung empfehlen und wann die gesetzliche Krankenversicherung passt
Gesetzliche oder private Krankenversicherung: Was ist besser? Die gesetzliche Krankenversicherung sichert in Österreich die medizinische Grundversorgung für alle ab. Eine private Krankenversicherung empfehlen wir als Ergänzung, wenn dir Sonderklasse im Krankenhaus, freie Arztwahl und kurze Wartezeiten wichtig sind und deine Grundrisiken bereits abgesichert sind. Wer mit den Kassenleistungen zufrieden ist oder ein knappes Budget hat, ist mit der gesetzlichen Krankenversicherung gut versorgt.
Die Zahl der Kassenärzt*innen in Österreich stagniert seit Jahrzehnten, während die Zahl der Wahlärzt*innen stark wächst und der Bedarf an ärztlicher Versorgung steigt. Das Resultat sind lange Wartelisten oder Aufnahmestopps für gesetzlich Versicherte. Viele Menschen entscheiden sich deshalb für Wahlärzt*innen. Wenn das nur ein Einzelfall ist, lohnt sich die private Krankenversicherung für dich nicht. Wenn du aber langfristig kurze Wartezeiten und eine freie Arztwahl haben möchtest, zahlt sich die Privatarzt-Versicherung aus.
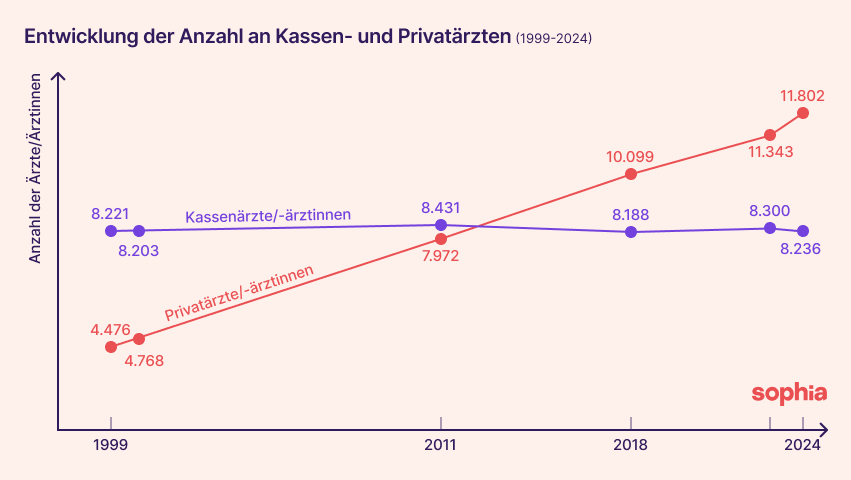
Seit Jahren steigt der Bedarf an Ärzten und Ärztinnen in Österreich. Doch die Anzahl an Kassenärztinnen und -ärzten bleibt gleich, während es immer mehr Privatärzte und -ärztinnen gibt. Quelle: Der Standard, Die Presse, ÖÄK, AssCompact 2025
Wann wir die private Krankenversicherung empfehlen
- Du bist jung und gesund: Je früher du einsteigst, desto günstiger ist die Prämie, und ohne Vorerkrankungen klappt die Aufnahme meist problemlos.
- Du willst im Ernstfall bestmöglich versorgt sein: Eine Sonderklasse-Versicherung sichert dir ein Ein- oder Zweibettzimmer, die freie Wahl von Operateur*in und Krankenhaus und oft schnellere OP-Termine. Einen Unfall oder eine schwere Krankheit kann man nicht planen.
- Dein Budget ist knapp, du willst aber im Notfall geschützt sein: Ein Optionstarif (Sonderklasse nach Unfall) kostet ab 8 € im Monat und sichert dir das Recht, später ohne neue Gesundheitsprüfung aufzustocken.
- Ihr plant Kinder: Mit der Baby-Option wird euer Kind nach der Geburt ohne Gesundheitsprüfung privat versichert. Was eine Zusatzversicherung rund um Schwangerschaft und Geburt leistet, erklären wir in einem eigenen Beitrag.
- Freie Arztwahl und kurze Wartezeiten sind dir im Alltag wichtig: Eine Privatarzt-Versicherung übernimmt Wahlarztkosten und je nach Tarif auch Physio- und Psychotherapie, Sehhilfen sowie alternative Heilmethoden wie Akupunktur oder Osteopathie.
- Du reist viel: Manche Sonderklasse-Tarife enthalten einen weltweiten Reiseschutz. Meist ist eine eigenständige Reiseversicherung aber flexibler.
Unsere Empfehlung für die Reihenfolge: Starte mit einem Optionstarif oder einer vollen Sonderklasse, ergänze bei Kinderwunsch die Baby-Option und schließe erst danach eine Privatarzt-Versicherung ab.
Wann die gesetzliche Krankenversicherung passt
- Deine Grundrisiken sind noch nicht abgesichert: Bevor du eine private Krankenversicherung abschließt, sollten Haushalt, Privathaftpflicht, Unfall und Berufsunfähigkeit abgesichert sein. Diese Risiken können dich finanziell deutlich härter treffen als ein Mehrbettzimmer im Spital.
- Dein Budget ist dauerhaft knapp: Eine private Krankenversicherung ist eine langfristige Fixausgabe, die über die Jahre steigt.
- Du bist selten krank und mit Kassenärzt*innen zufrieden: Die gesetzliche Krankenversicherung übernimmt alle medizinisch notwendigen Behandlungen.
- Dir geht es vor allem um Zahnbehandlungen: Dann reicht meist eine eigene Zahnzusatzversicherung ab 22 € im Monat, ganz ohne Sonderklasse- oder Privatarzt-Tarif.
- Du hast Vorerkrankungen: Die Aufnahme in eine private Krankenversicherung kann dann schwierig oder mit Zuschlägen verbunden sein.
Unser Fazit: Gesetzlich oder privat versichern?
In Österreich ist es keine Entweder-oder-Entscheidung: Die gesetzliche Krankenversicherung ist für fast alle Pflicht und sichert die medizinisch notwendige Versorgung, die private Krankenversicherung baut als freiwillige Ergänzung darauf auf. Der Beitrag zur gesetzlichen Krankenversicherung richtet sich nach dem Einkommen, die private Prämie nach Alter, Gesundheitszustand, Wohnbundesland und Tarif.
Wer mit Kassenärzt*innen gut zurechtkommt oder ein knappes Budget hat, ist mit der gesetzlichen Krankenversicherung allein gut versorgt. Wem Sonderklasse im Krankenhaus, freie Arztwahl und kurze Wartezeiten wichtig sind, der ergänzt sie am besten früh, solange man jung und gesund ist, zum Beispiel mit einem günstigen Optionstarif oder einer Sonderklasse-Versicherung. Wer nicht pflichtversichert ist, wählt zwischen der ÖGK-Selbstversicherung um 565,25 € und einer privaten Vollkosten-Krankenversicherung, die für junge, gesunde Menschen oft günstiger ist.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


