
Ein Optionstarif ist ein günstiger Einstiegstarif der privaten Krankenversicherung, meist Sonderklasse nur nach Unfall, mit dem Recht, später ohne erneute Gesundheitsprüfung in die volle Sonderklasse zu wechseln. In Österreich bieten 8 von 10 privaten Krankenversicherern einen Optionstarif an, ab etwa 8 € pro Monat. Wer die Option zieht, zahlt ab dann die neu berechnete Prämie der höheren Stufe.
Inhalt
Das Wichtigste in Kürze
- Ein Optionstarif ist ein günstiger Einstieg in die Sonderklasse-Versicherung mit dem Recht, später ohne erneute Gesundheitsprüfung in eine höhere Leistungsstufe zu wechseln.
- Kosten: ab etwa 8 € pro Monat (Merkur, Abschluss bis 30), sonst ab 9 €. Eine volle Sonderklasse kostet für 30-Jährige ab rund 80 €.
- Anbieter: 8 von 10 privaten Krankenversicherern in Österreich, nur ERGO und Wüstenrot nicht.
- Fristen: Die Option musst du je nach Versicherer bis zu einem Alter von 35 bis 65 Jahren ziehen, meist einmal jährlich zur Hauptfälligkeit.
- Prämie: Beim Wechsel wird die Prämie neu berechnet. Gesichert ist dein Gesundheitszustand, in der Regel nicht dein junges Eintrittsalter.
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kostenangaben in diesem Artikel gelten für Österreich und basieren auf einem Tarifvergleich der 8 aktiven Optionstarif-Anbieter in Österreich (Stand: Oktober 2026).
📕 Wenn du dich allgemein zum Thema Krankenzusatzversicherungen informieren möchtest, empfehlen wir dir unseren umfassenden Ratgeber zur privaten Krankenversicherung in Österreich.
Was ist ein Optionstarif in der Krankenversicherung und wie funktioniert er?
Ein Optionstarif (auch Optionsversicherung) ist ein Einstiegstarif der Sonderklasse-Versicherung mit dem vertraglichen Recht, später ohne erneute Gesundheitsprüfung in eine höhere Leistungsstufe zu wechseln. Versicherte starten günstig, zum Beispiel mit Sonderklasse nur nach Unfall, und “ziehen” die Option, wenn sie mehr Schutz brauchen. Die Gesundheitsprüfung findet dabei nur einmal statt: beim Abschluss des Optionstarifs. In den Tarifbedingungen heißt das Recht je nach Versicherer zum Beispiel “Wechselrecht”, “Umstiegsrecht” oder “begünstigte Umstellung ohne erneute Gesundheitsprüfung”.
Viele Versicherer staffeln die Sonderklasse-Versicherung in bis zu vier Leistungsstufen, sortiert von geringster zu umfassendster Deckung:
- Sonderklasse nach Unfall: Du bist versichert, wenn du nach einem Unfall ins Krankenhaus musst.
- Sonderklasse nach Unfall oder bei schweren Erkrankungen: Diese Stufe deckt neben Unfällen auch Krankenhausaufenthalte aufgrund bestimmter schwerer Erkrankungen ab.
- Sonderklasse nach Unfall, bei schweren Erkrankungen oder bei Operationen: Zusätzlich sind hier Operationen enthalten, die nicht zwingend aus einem Unfall oder einer schweren Erkrankung resultieren, wie etwa eine Augenoperation.
- Volle Sonderklasse: Hier genießt du alle Vorteile der stationären Zusatzversicherung, unabhängig davon, ob du nach einem Unfall, aufgrund einer Krankheit oder im Rahmen einer Schwangerschaft ins Krankenhaus musst.
Wenn du die Option “ausübst” oder “ziehst”, wechselst du von einer niedrigeren in eine höhere Leistungsstufe.
ℹ️ Ein kurzes Beispiel: Du hast eine Sonderklasse nach Unfall inkl. Option abgeschlossen. Wenn du die Option ausübst, dann wechselst du von der niedrigen Leistungsstufe (Sonderklasse nach Unfall) in eine höhere Stufe (volle Sonderklasse). Damit genießt du mehr Deckung, bezahlst aber auch mehr. Wichtig: Die Prämie wird beim Wechsel neu berechnet. Abgesichert ist dein Gesundheitszustand vom Vertragsbeginn, in der Regel nicht dein damaliges Eintrittsalter.
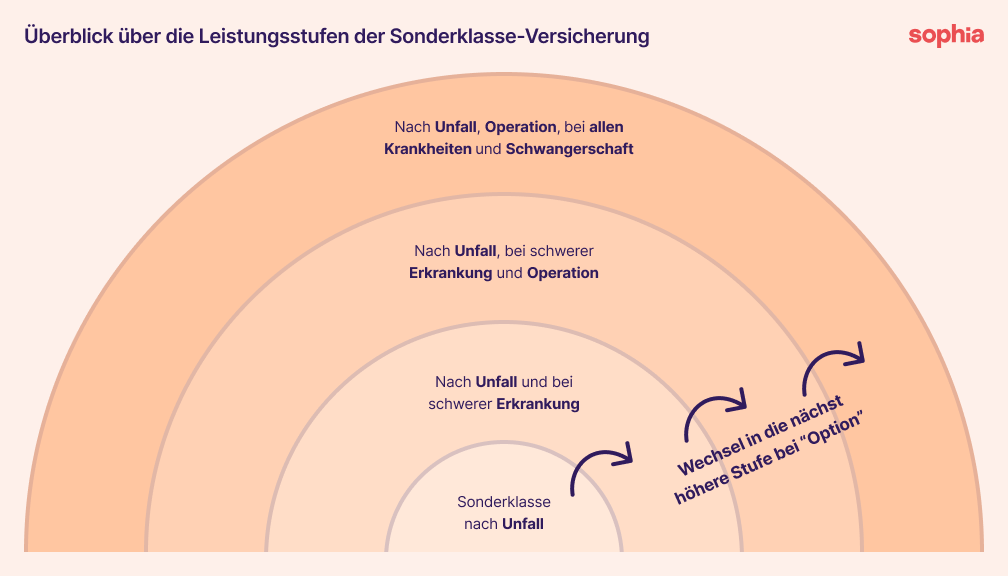
Es gibt vier Leistungsstufen innerhalb der Sonderklasse-Versicherung. Jede nächsthöhere hat eine etwas höhere Deckung.
Gibt es auch einen Optionstarif für die Privatarzt-Versicherung?
Ja, auch für die Privatarzt-Versicherung gibt es Optionstarife. Meist ist das Wechselrecht direkt im Einstiegstarif enthalten, z.B. bei Uniqa Privatarzt Start und Allianz Wahlarzt Comfort. Die Generali bietet als einziger Versicherer eine reine “Option auf Privatarzt” an: einen Zusatzbaustein ab 12 € pro Monat, mit dem du später einen Privatarzt-Tarif abschließen oder einen bestehenden erhöhen kannst.
ℹ️ Ein Beispiel hierfür ist die Merkur Krankenversicherung: Du startest mit einer Sonderklasse nach Unfall inkl. Option und kannst später über die Option in einen “Novum”-Tarif (Kombinationstarif aus Sonderklasse und Privatarzt) wechseln.
Bei der Uniqa Krankenversicherung zum Beispiel ist in allen vier Privatarzt-Tarifen ein Umstiegsrecht enthalten: Ab dem 3. Versicherungsjahr kannst du jährlich ohne neue Gesundheitsprüfung in den nächsthöheren Tarif wechseln, und zwar bis zum 65. Geburtstag. Bei der Allianz (Wahlarzt Comfort) ist das Upgrade dagegen nur einmal während der Vertragslaufzeit möglich, frühestens nach 3 Jahren und bis 60.
Wie läuft der Wechsel in die volle Sonderklasse ab?
Der Optionstarif funktioniert in drei Schritten:
- Du startest mit einem Optionstarif der Sonderklasse-Versicherung mit weniger Leistung (z.B. Sonderklasse nach Unfall). Damit zahlst du zwar weniger Versicherungsprämie, hast aber auch weniger Leistung.
- Ändert sich deine Lebenssituation, etwa weil du eine Familie planst oder mehr Budget hast, ziehst du die Option zum nächsten möglichen Termin. Bei manchen Versicherern geht das zusätzlich anlassbezogen, z.B. bei einer Schwangerschaft oder einer schweren Erkrankung.
- Nach dem Ziehen der Option hast du die volle Sonderklasse-Versicherung. Bei den meisten Versicherern greift der neue Schutz sofort.
Bei den meisten Versicherern ziehst du die Option einmal jährlich zur Hauptfälligkeit. Welche Anbieter auch anlassbezogen oder monatlich wechseln lassen und welche Altersgrenzen gelten, findest du weiter unten unter Wichtige Fristen.
Der Wechsel funktioniert auch in die Gegenrichtung. In einen günstigeren Tarif kannst du grundsätzlich bei jedem Versicherer wechseln, wenn er zustimmt. Das ist meist kein Problem, weil du dann weniger zahlst und weniger Leistung bekommst. Die Uniqa geht einen Schritt weiter: Mit “Sonderklasse Flex” (seit September 2026) hast du ab dem 3. Versicherungsjahr ein festes Recht, jährlich in jeden höheren oder günstigeren Tarif zu wechseln, jeweils ohne neue Gesundheitsprüfung und ohne neue Wartezeit. Wird dein Budget also wieder knapper, musst du den Vertrag nicht kündigen und den in jungen Jahren gesicherten Gesundheitszustand aufgeben, sondern kannst eine Stufe zurückgehen.
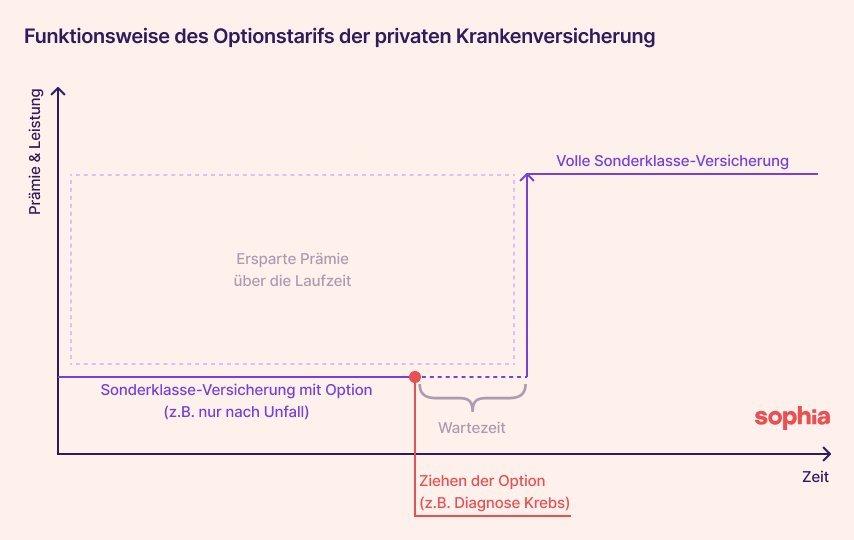
Der Optionstarif ermöglicht dir einen günstigen Einstieg in die Sonderklasse und den flexiblen Wechsel auf eine höhere Leistungsstufe.
Was kostet ein Optionstarif?
Ein Optionstarif kostet in Österreich ab etwa 8 € pro Monat (Merkur, Abschluss bis 30) bzw. ab 9 € (Grawe). Tarife, die neben Unfällen auch schwere Erkrankungen abdecken, kosten ab rund 40 €. Gegenüber einer vollen Sonderklasse sparen Versicherte damit bis zu 90%: Bei der Merkur zahlt eine 30-jährige Person 8 € statt 95 € pro Monat. Die genauen Kosten hängen vom Versicherer, vom Alter und vom Leistungsumfang ab.
📊 Datengrundlage: In Österreich gibt es 10 Anbieter privater Krankenversicherungen (VVO, 2025). 8 davon bieten laut Sophias Recherche einen Optionstarif an: Allianz, Donau, Generali, Grawe, Merkur, Muki, Uniqa und Wiener Städtische. ERGO und Wüstenrot bieten derzeit keinen an. Die Kostenangaben gelten für eine 30-jährige Person (Stand: Oktober 2026). Deine individuelle Prämie kann je nach Alter, Bundesland und Selbstbehalt abweichen.
Am Markt gibt es drei Modelle:
- Wechselrecht im Einstiegstarif enthalten: Allianz Sonderklasse Comfort, Merkur Sonderklasse Smart und Uniqa Sonderklasse Flex Start (ab 40 € pro Monat). Diese Tarife decken neben Unfällen auch schwere Erkrankungen ab.
- Eigener Unfalltarif inklusive Option: Merkur, Grawe, Wiener Städtische, Donau und Generali (ab 8 € pro Monat).
- Option als eigener Baustein: Muki (Optionstarif ab ca. 13 € pro Monat zusätzlich zur Unfallsonderklasse).
Optionstarif für Studierende und Berufseinsteiger*innen
Für Studierende und Berufseinsteiger*innen ist der Optionstarif der günstigste Weg in die Sonderklasse. Die Merkur “Sonderklasse Unfallschutz Start” kostet ab etwa 8 € pro Monat und ist bis zum 30. Geburtstag abschließbar, die Grawe bietet einen Unfalltarif mit Option ab 9 € an. Wie jede private Krankenversicherung kommt auch der Optionstarif immer zusätzlich zur gesetzlichen Krankenversicherung dazu.
Worauf du beim frühen Einstieg achten solltest:
- Wie lange du Zeit für die Option hast: Die günstigsten Einstiegstarife haben die kürzesten Fristen. Bei der Merkur musst du die Option bis 35 ziehen, bei der Grawe bis 40. Wer mit 22 abschließt, hat bei der Merkur also 13 Jahre Zeit, wer mit 29 abschließt, nur noch 6.
- Wann du die Option ziehst: Typische Anlässe sind der Berufseinstieg mit mehr Budget oder die Familienplanung. Die Prämie wird beim Wechsel neu berechnet, gesichert bleibt aber die Bewertung deines Gesundheitszustands beim Abschluss.
- Ab wann du wechseln darfst: Bei manchen Versicherern ist der erste Wechsel erst nach einer Mindestlaufzeit möglich, bei der Muki z.B. nach 2 Vertragsjahren, bei der Uniqa nach 3.
📕 Was eine private Krankenversicherung für Studierende insgesamt kostet, zeigen wir in unserem Beitrag zu den Kosten der private Krankenversicherung. Welche Versicherungen du als Student*in sonst brauchst, findest du unter Versicherungen für Studenten.
Welche Versicherer bieten in Österreich einen Optionstarif an?
8 der 10 privaten Krankenversicherer in Österreich bieten einen Optionstarif an, nur ERGO und Wüstenrot nicht. Am günstigsten steigst du bei Merkur (ab 8 €, Abschluss bis 30) und Grawe (ab 9 €) ein. Die größeren Unterschiede liegen aber bei den Fristen: Bei Merkur Unfallschutz Start musst du die Option bis 35 ziehen, bei Uniqa bis 65. Die Tabelle zeigt je Versicherer den günstigsten Tarif mit Wechselrecht.
Optionstarife für die Sonderklasse
| Versicherer | Tarif | Deckung | Kosten pro Monat 30-jährige Person |
Umstieg | Abschluss bis | Option ziehbar bis |
|---|---|---|---|---|---|---|
| Merkur | Sonderklasse Unfallschutz Start | nach Unfall | Ab 8 € | jährlich, keine Wartezeit | 30 Jahre | 35 Jahre |
| Grawe | MyMEDclinic nach Unfall | nach Unfall | Ab 9 € | jährlich, keine Wartezeit | 70 Jahre | 40 Jahre |
| Wiener Städtische | sorgenfreie.sonderklasse.start | nach Unfall | Ab 16 € | jährlich, bei schwerer Erkrankung oder Schwangerschaft (erstmals ab dem 2. Jahr), keine Wartezeit | 40 Jahre | 45 Jahre |
| Donau | Securmed Sonderklasse SmartStart | nach Unfall | Ab 16 € | jährlich, bei schwerer Erkrankung oder Schwangerschaft (erstmals ab dem 2. Jahr), keine Wartezeit | 40 Jahre | 45 Jahre |
| Muki | Unfallsonderklasse Plus + Optionstarif Sonderklasse | nach Unfall | Ab 22 € | jährlich, erstmals nach 2 Jahren, keine Wartezeit | 35 Jahre | 40 Jahre |
| Generali | MedCare: Sonderklasse nach Unfall inkl. Krankenhaustagegeld & Option | nach Unfall | Ab 26 € | monatlich, 6 Monate Wartezeit | 50 Jahre | 60 Jahre, max. 10 Jahre ab Abschluss |
| Allianz | Sonderklasse Comfort | nach Unfall & bei schweren Erkrankungen | Ab 40 € | jährlich oder bei Schwangerschaft, keine Wartezeit | 65 Jahre | 45 Jahre |
| Merkur | Sonderklasse Smart | nach Unfall & bei schweren Erkrankungen | Ab 42 € | jährlich, keine Wartezeit | 65 Jahre | 45 Jahre |
| Uniqa | Sonderklasse Flex Start | nach Unfall & bei schweren Erkrankungen | Ab 47 € | jährlich (erstmals nach 3 Jahren) oder bei Schwangerschaft, keine Wartezeit, auch Wechsel in günstigere Tarife | 65 Jahre | 65 Jahre |
Optionstarife für die Privatarzt-Versicherung
Auch für die Privatarzt-Versicherung gibt es Tarife mit Wechselrecht. Sie unterscheiden sich vor allem darin, wie oft und bis zu welchem Alter du wechseln kannst.
| Versicherer | Tarif | Deckung | Kosten pro Monat 30-jährige Person |
Umstieg | Abschluss bis | Option ziehbar bis |
|---|---|---|---|---|---|---|
| Generali | MedCare: Option auf Privatarzt (Add-On) | Recht, später einen Privatarzt-Tarif abzuschließen oder einen bestehenden zu erhöhen | Ab 12 € | monatlich, 6 Monate Wartezeit | 50 Jahre | 60 Jahre, max. 10 Jahre ab Abschluss |
| Uniqa | Privatarzt Start | Wahlarzt- und Facharztkosten | Ab 40 € | jährlich, erstmals nach 3 Jahren, keine Wartezeit | 65 Jahre | 65 Jahre |
| Allianz | Wahlarzt Comfort | Wahlarzt- und Facharztkosten | Ab 46 € | einmalig, frühestens nach 3 Jahren, zur Hauptfälligkeit, keine Wartezeit | 65 Jahre | 60 Jahre |
Was die Tabelle zeigt
- Günstig heißt nicht lange flexibel. Bei Grawe kannst du bis 70 abschließen, die Option aber nur bis 40 ziehen. Bei Merkur Unfallschutz Start bleiben dir höchstens 5 Jahre zwischen spätestem Abschluss und Optionsende.
- Am meisten Zeit lässt dir die Uniqa: Umstieg bis 65, als einziger Versicherer auch mit festem Recht auf einen günstigeren Tarif.
- Für die Familienplanung am flexibelsten sind Allianz, Uniqa, Wiener Städtische und Donau: Dort kannst du die Option auch bei einer Schwangerschaft ziehen, und die Geburt ist gedeckt. Wiener Städtische und Donau erlauben den Wechsel zusätzlich bei einer schweren Erkrankung.
- Generali lässt dich als einziger Versicherer monatlich wechseln, dafür gilt danach eine Wartezeit von 6 Monaten.
Welche Fristen gelten beim Optionstarif?
Beim Optionstarif gelten zwei Altersgrenzen: bis wann der Tarif abgeschlossen werden kann (je nach Versicherer bis 30 bis 70 Jahre) und bis wann die Option gezogen werden muss (bis 35 bis 65 Jahre). Gewechselt wird meist einmal jährlich zur Hauptfälligkeit. Wer die Frist verpasst, riskiert das Wechselrecht und braucht für eine höhere Leistungsstufe dann in der Regel eine neue Gesundheitsprüfung.
Alle Fristen je Anbieter findest du in der Tabelle oben. Darüber hinaus unterscheiden sich die Versicherer in diesen Punkten:
- Optionslaufzeit: Bei der Generali musst du die Option zusätzlich innerhalb von 10 Jahren ab Abschluss ziehen.
- Mindestlaufzeit: Bei manchen Versicherern ist der erste Wechsel erst nach einigen Vertragsjahren möglich, bei der Muki nach 2, bei der Uniqa und bei Allianz Wahlarzt Comfort nach 3 Jahren.
- Wechsel bei bestimmten Ereignissen: Allianz, Uniqa, Wiener Städtische und Donau erlauben den Wechsel zusätzlich bei einer Schwangerschaft, Wiener Städtische und Donau auch bei einer schweren Erkrankung (jeweils erstmals ab dem 2. Jahr).
- Wartezeit: Bei den meisten Versicherern greift der neue Schutz sofort. Ausnahme ist die Generali: Dort kannst du monatlich wechseln, der volle Schutz gilt aber erst nach 6 Monaten.
Ist ein Optionstarif sinnvoll? Wann wir ihn empfehlen und wann nicht
Ein Optionstarif ist sinnvoll, wenn du heute jung und gesund bist, die volle Sonderklasse aber noch nicht brauchst oder bezahlen willst. Du lässt deinen guten Gesundheitszustand jetzt bewerten und wechselst später ohne neue Gesundheitsprüfung, etwa vor der Familienplanung. Die Prämie wird beim Wechsel allerdings neu berechnet. Wir sehen den Optionstarif deshalb als günstigen Einstieg in die Sonderklasse, nicht als Ersatz für sie.
Wann wir einen Optionstarif empfehlen
- Wenn du auf dein Budget achtest, aber im Notfall gut versorgt sein willst: Mit einem Optionstarif liegst du nach einem Unfall ab etwa 8 bis 16 € pro Monat in der Sonderklasse. Für eine volle Sonderklasse zahlst du als 30-Jährige*r ab rund 80 €.
- Für junge Menschen, Studierende und Berufseinsteiger*innen: Jetzt ist dein Gesundheitszustand meist am besten, und die Einstiegstarife sind am günstigsten. Bei der Merkur zahlst du bis 30 ab 8 € pro Monat, bei der Grawe ab 9 €. Worauf du dabei achten solltest, liest du unter “Optionstarif für Studierende und Berufseinsteiger*innen”.
- Wenn du später eine volle Sonderklasse willst, aber noch nicht den vollen Preis zahlen möchtest: Du sicherst dir das Recht auf den Wechsel, z.B. für die Familienplanung. Am flexibelsten sind dabei Allianz, Uniqa, Wiener Städtische und Donau: Dort kannst du die Option auch bei Eintritt einer Schwangerschaft ziehen.
- Für Kinder: Die Merkur “Sonderklasse Unfallschutz Start” gibt es für Kinder ab 3 € pro Monat. So hat dein Kind später die Möglichkeit, ohne Gesundheitsprüfung in eine volle Sonderklasse zu wechseln. Für Neugeborene gibt es außerdem die Baby-Option: Damit versicherst du dein Baby nach der Geburt ohne Gesundheitsprüfung.
Wann wir eher abraten
- Wenn du jetzt schon umfassenden Schutz brauchst: Willst du nicht nur nach einem Unfall in die Sonderklasse, sondern auch bei Operationen, schweren Erkrankungen, Schwangerschaft und Entbindung, schließ gleich eine volle Sonderklasse-Versicherung ab.
- Wenn du die Option voraussichtlich nicht mehr rechtzeitig ziehen kannst: Bei den meisten Einstiegstarifen endet die Option zwischen 35 und 45 Jahren. Bist du älter, bleiben nur noch Uniqa (bis 65) und Generali (bis 60, max. 10 Jahre ab Abschluss). Alle Fristen findest du in der Anbieter-Übersicht.
- Bevor deine Grundrisiken abgesichert sind: Haushalts-, Privathaftpflicht-, Unfall- und Berufsunfähigkeitsversicherung sollten immer zuerst abgesichert sein, bevor eine private Krankenversicherung infrage kommt.
Rechenbeispiel: Mit 22 einsteigen, mit 30 die Option ziehen
Marie ist 22, studiert Politikwissenschaften in Graz und ist gesund. Viel Geld hat sie nicht übrig, später möchte sie aber auch bei Krankheit und Schwangerschaft gut versichert sein. Sie schließt deshalb bei der Merkur die “Sonderklasse Unfallschutz Start” ab, ab etwa 8 € pro Monat. Ihr Gesundheitszustand wird beim Abschluss bewertet, und sie wird ohne Zuschläge angenommen.
Mit 30 plant Marie mit ihrem Partner eine Familie. Weil die Merkur den Wechsel nur jährlich zur Hauptfälligkeit erlaubt, zieht sie die Option schon vor der Schwangerschaft und wechselt in die volle Sonderklasse. Eine neue Gesundheitsprüfung braucht sie dafür nicht. Ihre Prämie wird neu berechnet: Die volle Sonderklasse (Merkur Best) kostet für eine 30-Jährige ab etwa 95 € pro Monat.
Bei Allianz, Uniqa, Wiener Städtische oder Donau hätte Marie die Option auch erst bei Eintritt der Schwangerschaft ziehen können, und Schwangerschaft und Geburt wären trotzdem gedeckt gewesen. Bei der Merkur hätte sie für den Wechsel bis 35 Zeit gehabt.
Unser Fazit zum Optionstarif der privaten Krankenversicherung
Ein Optionstarif ist der günstigste Weg in die Sonderklasse. Er sichert dir das Recht, später ohne erneute Gesundheitsprüfung in die volle Sonderklasse zu wechseln, auch wenn sich deine Gesundheit bis dahin verschlechtert hat. Die Prämie wird beim Wechsel allerdings neu berechnet: Der Vorteil liegt in der gesicherten Annahme, nicht in einem eingefrorenen Preis.
Entscheidend sind die Fristen. Die günstigsten Einstiegstarife lassen dir oft nur bis 35 oder 40 Jahre Zeit für den Wechsel. Wer eine Familie plant, sollte außerdem darauf achten, ob der Versicherer den Wechsel auch bei einer Schwangerschaft erlaubt. Welcher Optionstarif zu deinem Alter und deinen Plänen passt, zeigen wir dir in der Sophia App.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


