
Wer in Österreich private Krankenversicherungen vergleicht, findet bei 10 Versicherern sehr unterschiedliche Angebote: Deckung, Selbstbehalt, Prämie und Wartezeiten variieren stark, und der günstigste Einstieg ist nicht automatisch die günstigste volle Absicherung. Fast 40% der Österreicher*innen haben bereits eine private Krankenzusatzversicherung (Der Standard 2024, VVO 2025). Dieser Leitfaden zeigt alle Anbieter mit Preisen im Vergleich und erklärt in 7 Tipps, worauf es beim Vergleich einer PKV oder privaten Gesundheitsversicherung ankommt.
Inhalt
Das Wichtigste in Kürze
Beim Vergleich privater Krankenversicherungen in Österreich kommt es auf sieben Kriterien an:
- Deckung: Sonderklasse und Privatarzt sind die Kernbausteine, alle weiteren Bausteine sind optional.
- Selbstbehalt: Ein höherer Selbstbehalt senkt die Prämie, im Leistungsfall zahlst du dafür mehr selbst.
- Prämie: Je nach Bausteinen kostet eine private Krankenversicherung von unter 10 € bis deutlich über 100 € im Monat.
- Wartezeiten: Gesetzlich erlaubt sind höchstens 3 Monate allgemein, 8 Monate für Zahnbehandlung und Psychotherapie und 9 Monate für die Entbindung.
- Service: Entscheidend ist vor allem, ob dein Wunschspital ein Vertragskrankenhaus des Versicherers ist.
- Anbieter: 10 Versicherer bieten private Krankenversicherungen an, aber nicht jeder deckt alle Bereiche ab.
- Zukunftssicherheit: Wechselrechte ohne Gesundheitsprüfung und eine dauerhaft leistbare Prämie zählen mehr als der Einstiegspreis.
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Anbieterangaben in diesem Artikel basieren auf einem Tarifvergleich der 10 aktiven Anbieter für private Krankenversicherung in Österreich (Stand: Oktober 2026).
📕 Wenn du dich noch umfassender informieren möchtest, schau dir unseren Ratgeber zur privaten Krankenversicherung in Österreich an.
Private Krankenversicherungen in Österreich im Vergleich: Alle 10 Anbieter mit Preisen
In Österreich gibt es 10 Anbieter für private Krankenversicherungen. Sechs davon decken alle Bereiche ab, acht ermöglichen mit einem Optionstarif einen günstigen Einstieg. ERGO und Wüstenrot führen weder eine Privatarzt-Versicherung noch einen Optionstarif. Für eine gesunde 25-jährige Person kostet die Sonderklasse nach Unfall ab 8 € im Monat, die Kombination mit einer Privatarzt-Versicherung ab 55 € und eine volle Sonderklasse mit Einbettzimmer und Privatarzt-Versicherung ab 168 €. Der günstigste Einstieg ist dabei nicht automatisch die günstigste volle Absicherung.
📊 Datengrundlage: Die folgenden Übersichten basieren auf unseren eigenen Auswertungen der Tarifblätter, Tarifhandbücher und Versicherungsbedingungen aller zehn in Österreich aktiven Anbieter (VVO 2025; Stand: Oktober 2026). Die Prämien gelten für eine gesunde 25-jährige Person. Individuelle Preise hängen zusätzlich von Gesundheitszustand, Wohnbundesland und gewähltem Selbstbehalt ab. Die Ab-Preise der einzelnen Bausteine in Tipp 1 gelten dagegen für eine 30-jährige Person.
Welcher Versicherer deckt welchen Bereich ab?
| Versicherer | Sonderklasse | Optionstarif | Privatarzt | Zahn | Tagegeld | Ohne gesetzliche KV | Grenzgänger |
|---|---|---|---|---|---|---|---|
| Uniqa | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Merkur | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Wiener Städtische | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Generali | ✅ | ✅ | ✅ | ✅ (fast einzeln) |
✅ | ✅ | ✅ |
| Allianz | ✅ | ✅ | ✅ | ✅ (auch einzeln) |
✅ | ✅ | ✅ |
| Donau | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ |
| Grawe | ✅ | ✅ | ✅ | ❌ | ✅ | ❌ | ❌ |
| Muki | ✅ | ✅ | ✅ | ❌ | ✅ | ❌ | ❌ |
| ERGO | ✅ (nur nach Unfall) |
❌ | ❌ | ✅ (auch einzeln) |
❌ | ❌ | ❌ |
| Wüstenrot | ✅ (nur nach Unfall & Krankheit) |
❌ | ❌ | ❌ | ✅ | ❌ | ❌ |
“Auch einzeln” bedeutet: Der Zahntarif lässt sich ohne Sonderklasse- oder Privatarzt-Tarif abschließen. Bei den meisten Anbietern ist das nicht möglich. Bei der Generali geht es nur, wenn zusätzlich ein kleiner Tagegeld-Tarif mitläuft.
Was kostet der Einstieg bei welchem Anbieter?
Damit die Preise vergleichbar bleiben, zeigen wir für jeden Anbieter dieselben drei Absicherungsstufen für eine gesunde 25-jährige Person:
- Basic: Sonderklasse nach Unfall als Optionsversicherung
- Premium: Sonderklasse nach Unfall plus Privatarzt-Versicherung
- Top: volle Sonderklasse mit Einbettzimmer plus Privatarzt-Versicherung
| Versicherer | Basic | Premium | Top |
|---|---|---|---|
| Uniqa | ab 34 € | ab 100 € | ab 208 € |
| Merkur | ab 8 € | ab 94 € | ab 228 € |
| Wiener Städtische | ab 15 € | ab 82 € | ab 168 € |
| Generali | ab 23 € | ab 66 € | ab 212 € |
| Allianz | ab 35 € | ab 69 € | ab 199 € |
| Donau | ab 15 € | ab 82 € | ab 168 € |
| Grawe | ab 9 € | ab 55 € | ab 205 € |
| Muki | ab 22 € | ab 61 € | ab 180 € |
| ERGO | ab 14 € | - | - |
| Wüstenrot | ab 10 € | - | - |
Bei ERGO und Wüstenrot lassen sich die Stufen Premium und Top nicht darstellen, weil beide keinen Privatarzt-Tarif führen. Ihre Basic-Prämie deckt die Sonderklasse nach Unfall ab, ohne Option auf ein späteres Upgrade. Dass Wiener Städtische und Donau identische Preise haben, ist kein Fehler: Beide gehören zur Vienna Insurance Group und führen weitgehend baugleiche Tarife unter unterschiedlichen Namen.
Die Tabelle zeigt, warum ein reiner Preisvergleich nicht weiterhilft: Merkur ist beim Einstieg mit 8 € der günstigste Anbieter, liegt in der Top-Stufe mit 228 € aber am oberen Ende. Grawe ist in der Premium-Stufe mit 55 € am günstigsten, Wiener Städtische und Donau in der Top-Stufe mit 168 €. Welcher Anbieter zu dir passt, hängt deshalb vor allem davon ab, welche Stufe du tatsächlich brauchst. Worauf du neben dem Preis achten solltest, zeigen dir die folgenden 7 Tipps.
1. Tipp – Deckung: Welche Bausteine der privaten Krankenversicherung brauchst du?
Eine private Krankenversicherung (Krankenzusatzversicherung) in Österreich setzt sich aus zwei Kernbausteinen zusammen: der Sonderklasse-Versicherung für Aufenthalte im Krankenhaus und der Privatarzt-Versicherung für ambulante Behandlungen bei Wahlärzt*innen. Der günstigste Einstieg ist die Optionsversicherung, eine Sonderklasse nach Unfall inklusive Option auf ein späteres Upgrade, ab rund 8 € im Monat. Dazu kommen weitere Bausteine wie die Baby-Option, die Zahnzusatzversicherung oder das Tagegeld, die sich teils auch eigenständig abschließen lassen.
Beim Vergleich ist die Deckung das Herzstück deiner Entscheidung: Was ist drin und was brauchst du davon überhaupt? Die Sonderklasse-Versicherung gibt es in mehreren Stufen, von der Absicherung nur nach einem Unfall bis zur vollen Sonderklasse, die auch Krankheiten, Operationen und Schwangerschaft abdeckt.
Wer günstig einsteigen möchte, wählt meist eine Optionsversicherung. Gemeint ist damit in der Regel eine Sonderklasse nach Unfall inklusive Option: Mit dieser Option kannst du später ohne neue Gesundheitsprüfung in eine höhere Stufe umsteigen. Nicht jede Sonderklasse nach Unfall enthält eine solche Option, umgekehrt gibt es Wechselrechte auch in höheren Stufen, etwa bei der Uniqa (“Sonderklasse Flex”) oder bei der Allianz (von “Sonderklasse Extra” auf “Sonderklasse Max”).
Die Privatarzt-Versicherung (auch Wahlarzt-Versicherung) deckt den ambulanten Bereich ab: Behandlungen bei Wahl- und Privatärzt*innen und je nach Tarif auch Therapien, Medikamente sowie Heil- und Sehbehelfe, jeweils bis zu einer jährlichen Höchstleistung. Alle weiteren Bausteine sind optional und ergänzen diese beiden Kernbausteine oder lassen sich teilweise auch eigenständig abschließen.
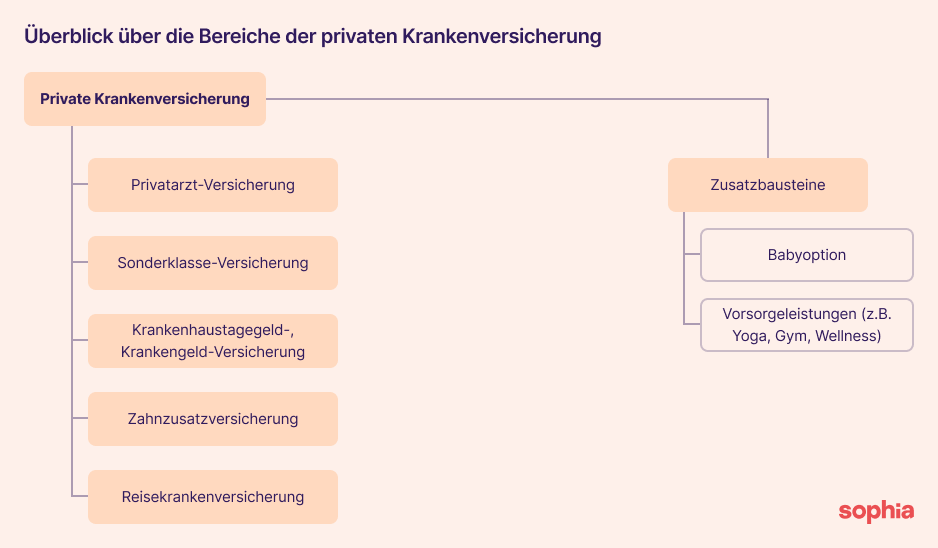
Hier kannst du erkennen, dass es nicht “die” eine private Krankenversicherung in Österreich gibt, sondern ganz viele verschiedene. Da muss man sich erstmal orientieren.
In der folgenden Tabelle siehst du alle Bausteine mit ihren Leistungen, wie du sie abschließen kannst und was sie mindestens kosten:
| Baustein | Leistung | Abschluss | Ab-Preis pro Monat |
|---|---|---|---|
| Optionsversicherung | Sonderklasse im Krankenhaus nach einem Unfall, inkl. Option auf eine höhere Stufe ohne neue Gesundheitsprüfung | Eigenständig | ab 8 € |
| Sonderklasse-Versicherung (voll) | Ein- oder Zweibettzimmer, freie Wahl von Spital und Ärzt*in, Privatklinik, schnellere OP-Termine (z.B. in Privatkliniken); deckt Unfall, Krankheit, Operationen und Schwangerschaft | Eigenständig | ab 92 € |
| Privatarzt-Versicherung (Wahlarzt) | Freie Wahl von Wahl- und Privatärzt*innen, schnellere Termine, je nach Tarif Physio- und Psychotherapie, Medikamente, Heil- und Sehbehelfe | Eigenständig | ab 35 € |
| Baby-Option | Neugeborenes Kind ohne Gesundheitsprüfung mitversichern | Nur mit Sonderklasse oder Privatarzt | 0 bis 6 € (bei mehreren Anbietern inkludiert) |
| Vorsorgeleistungen | Medizinische Check-ups, je nach Programm auch Fitness, Wellness oder Hotelaufenthalte | Nur mit Sonderklasse oder Privatarzt, teils nur mit bestimmten Tarifen | ab 14 € |
| Reisekrankenversicherung | Behandlung im Ausland, Bergung und Rücktransport nach Österreich | Eigenständig oder als Baustein zu Sonderklasse oder Privatarzt | ab 5 € (als Baustein) |
| Zahnzusatzversicherung | Zahnerhalt, Zahnersatz, Mundhygiene, kieferorthopädische Behandlungen | Eigenständig bei ERGO und Allianz, sonst nur mit Sonderklasse oder Privatarzt | ab 22 € |
| Tagegeld-Versicherung | Fixer Geldbetrag pro Tag im Krankenhaus (Krankenhaustagegeld) oder bei Arbeitsunfähigkeit (Krankengeld) | Je nach Versicherer eigenständig oder als Zusatzbaustein | ab 3 € |
2. Tipp – Selbstbehalt: Private Krankenversicherung mit oder ohne Kostenbeteiligung?
Der Selbstbehalt ist der Anteil der Behandlungskosten, den Versicherte trotz privater Krankenversicherung selbst tragen: bei der Privatarzt-Versicherung je nach Tarif bis zu 50% einer Rechnung, bei der Sonderklasse-Versicherung meist ein Betrag pro Jahr, dessen Höhe oft vom Bundesland abhängt. Grundsätzlich gilt: Je höher der Selbstbehalt, desto niedriger die Prämie. Bei Unfällen, Geburten und schweren Erkrankungen entfällt er in vielen Tarifen ganz.
ℹ️ Ein Beispiel: Hast du bei deiner Privatarzt-Versicherung einen Selbstbehalt von 20% und bekommst eine Arztrechnung über 100 €, dann zahlst du 20 € selbst und den Rest übernimmt die Versicherung.
Besonders bei der Privatarzt-Versicherung und der Zahnzusatzversicherung ist ein prozentualer Selbstbehalt üblich: Je nach Tarif übernimmt die Versicherung 50% bis 100% der Kosten, die nach der Leistung der Krankenkasse übrig bleiben.
Anders sieht es bei der Sonderklasse-Versicherung aus: Hier wird der Selbstbehalt meist als Betrag pro Kalenderjahr festgelegt. Je nach Tarif ist er fix oder hängt vom Bundesland ab und reicht von 0 € in Tarifen ohne Selbstbehalt bis rund 1.600 € pro Jahr. Das bedeutet: Du zahlst im Leistungsfall bis zu diesem Betrag selbst, danach übernimmt die Versicherung alle weiteren Kosten.
Daneben gibt es Sonderformen: Bei der Allianz (“Sonderklasse Extra”) fällt bei Krankenhausaufenthalten bis zu 4 Tagen kein Selbstbehalt an. Bei der Uniqa (“Sonderklasse Flex Optimal Plus”) wird der Selbstbehalt pro Spitalstag verrechnet, aber höchstens für 5 Tage im Jahr. Manche Tarife verlangen den Selbstbehalt außerdem erst ab einem bestimmten Alter, etwa bei der Allianz nach dem 40. und bei der Uniqa ab dem 45. Geburtstag.
In bestimmten Situationen wie Unfällen, Geburten oder schweren Erkrankungen entfällt der Selbstbehalt in vielen Tarifen komplett, für Kinder gilt meist nur der halbe Selbstbehalt. Es gibt auch Tarife ohne Selbstbehalt. Diese sind allerdings deutlich teurer.
3. Tipp – Prämie: Welche private Krankenversicherung passt in dein Budget?
Die Prämie einer privaten Krankenversicherung in Österreich reicht für eine 30-jährige Person von rund 8 € im Monat für eine Optionsversicherung bis zu rund 115 € und mehr für eine Kombination aus voller Sonderklasse- und Privatarzt-Versicherung. Den größten Einfluss haben Leistungsumfang, Eintrittsalter, Gesundheitszustand, Wohnbundesland und Selbstbehalt. Die günstigste Krankenversicherung ist dabei nicht automatisch die beste: Entscheidend ist, dass die Prämie auch langfristig ins Budget passt.
Konkrete Ab-Preise findest du in der Tabelle in Tipp 1 und im Anbietervergleich weiter oben. Am besten überlegst du dir zuerst, welches Budget du langfristig realistisch einplanen kannst, und entscheidest danach, welche Leistungen dir wichtig sind.
📕 Wie sich die Prämie nach Alter, Bundesland und Selbstbehalt unterscheidet und wie du sparen kannst, liest du in unserem Blogpost über die Kosten der privaten Krankenversicherung in Österreich.
4. Tipp – Wartezeiten: Ab wann gilt der Schutz der privaten Krankenversicherung?
Bei privaten Krankenversicherungen in Österreich können Versicherer nach Vertragsabschluss Wartezeiten vereinbaren, in denen bestimmte Leistungen noch nicht gedeckt sind. Gesetzlich erlaubt sind laut § 178d VersVG höchstens drei Monate als allgemeine Wartezeit, acht Monate für Psychotherapie, Zahnbehandlung, Zahnersatz und Kieferorthopädie sowie neun Monate für die Entbindung. Viele Tarife bleiben darunter, nach Unfällen gilt in der Regel gar keine Wartezeit.
Die gesetzlichen Höchstgrenzen im Überblick:
- Allgemeine Wartezeit (z.B. für Sehhilfen oder geplante Operationen): höchstens 3 Monate
- Psychotherapie, Zahnbehandlung, Zahnersatz und Kieferorthopädie: höchstens 8 Monate
- Entbindung und damit zusammenhängende Behandlungen: höchstens 9 Monate
Planst du eine konkrete Behandlung, solltest du die jeweiligen Wartezeiten unbedingt prüfen, sonst kommt es womöglich zu unangenehmen Überraschungen, wenn du die Kosten (noch) selbst tragen musst.
Wird eine Behandlung schon während der Wartezeit nötig, zahlt der Versicherer nur, wenn du nachweisen kannst, dass die Krankheit erst nach Vertragsabschluss erkennbar wurde bzw. die Schwangerschaft erst danach begonnen hat (§ 178d Abs. 3 VersVG).
5. Tipp – Service: Wie läuft die Abrechnung mit dem Versicherer?
Beim Service unterscheiden sich die privaten Krankenversicherer in Österreich weniger, als viele denken: Privatarzt-Rechnungen reicht man bei fast allen Versicherern selbst über ein Online-Portal oder eine App ein, die Ausnahme ist die Wahlarzt-Versicherung der Muki. In der Sonderklasse rechnet ein Vertragskrankenhaus direkt mit dem Versicherer ab. Für den Vergleich zählt daher vor allem, ob das eigene Wunschspital ein Vertragskrankenhaus des Versicherers ist.
So läuft die Abrechnung in der Praxis ab:
Privatarzt-Versicherung: Die Rechnung reichst du zuerst bei deiner gesetzlichen Krankenkasse ein. Seit Juli 2024 können Wahlärzt*innen sie mit deiner Zustimmung auch direkt an die Kasse übermitteln. Danach lädst du Rechnung und Erstattungsnachweis der Kasse in der App oder im Kundenportal deines Versicherers hoch. Bei der Muki gibt es dafür weder App noch Portal: Dort lädst du ein PDF-Formular herunter, füllst es aus und schickst es per E-Mail an die Muki.
Sonderklasse-Versicherung: Wirst du in einem Vertragskrankenhaus deines Versicherers behandelt, rechnet das Spital direkt mit dem Versicherer ab und du musst nichts vorstrecken. Einen allfälligen Selbstbehalt stellt dir der Versicherer danach in Rechnung. In einem Spital ohne Vertrag mit deinem Versicherer zahlst du die Kosten zunächst selbst und reichst sie anschließend ein.
Darauf solltest du beim Service achten:
- Vertragskrankenhäuser: Ist dein Wunschspital oder das Spital in deiner Nähe ein Vertragskrankenhaus des Versicherers? Die meisten Versicherer veröffentlichen dazu eine Liste, z.B. die Vertragskrankenhäuser der Uniqa.
- Einreichung: Gibt es für die Privatarzt-Versicherung eine App oder ein Online-Portal, über das du Rechnungen einfach hochladen kannst?
- Erreichbarkeit: Wie erreichst du den Versicherer bei Rückfragen, etwa per Telefon, E-Mail oder Chat?
Als Versicherungsmakler unterstützt dich Sophia bei Fragen zu deinem Vertrag und im Leistungsfall. Deine Rechnungen reichst du aber selbst beim Versicherer ein, denn so geht es am schnellsten.
6. Tipp – Anbieter: Warum du mindestens drei Versicherer vergleichen solltest
Wer private Krankenversicherungen in Österreich vergleicht, sollte mindestens drei Angebote von verschiedenen Versicherern einholen. Die 10 Anbieter unterscheiden sich deutlich: Nicht jeder deckt alle Bereiche ab, und wer beim Einstieg am günstigsten ist, ist es bei voller Deckung oft nicht. Welcher Versicherer welchen Bereich abdeckt und was der Einstieg kostet, zeigt der Anbietervergleich weiter oben.
Je breiter du vergleichst, desto besser ist deine Entscheidungsgrundlage, auch wenn du deine übrigen Versicherungen bisher bei einem einzigen Anbieter hast.
7. Tipp – Zukunftssicherheit: Passt die Krankenzusatzversicherung auch langfristig zu dir?
Eine private Krankenversicherung in Österreich ist eine langfristige Entscheidung: Wer heute einen günstigen Tarif wählt, sollte sicherstellen, dass die Prämie auch in zehn bis zwanzig Jahren noch leistbar ist. Drei Faktoren entscheiden über die Zukunftssicherheit eines Tarifs: ob sich der Schutz später ohne neue Gesundheitsprüfung anpassen lässt, wie die Prämie jährlich angepasst wird und ob ein Gruppentarif nach einem Jobwechsel weiterläuft.
Wechselrechte ohne Gesundheitsprüfung
Gerade wenn du mit einem kleinen Budget startest, ist entscheidend, ob du deinen Schutz später ohne neue Gesundheitsprüfung anpassen kannst. Bei einer Optionsversicherung ist dieses Recht der Kern des Tarifs. Manche Versicherer erlauben Wechsel aber auch zwischen vollen Tarifen: Bei der Uniqa kannst du zum Beispiel in der “Sonderklasse Flex” ab dem 3. Versicherungsjahr jährlich in jeden höheren oder günstigeren Tarif wechseln, bei der Allianz bis zum Alter von 60 Jahren einmalig von “Sonderklasse Extra” auf “Sonderklasse Max”. Beim Umstieg wird die Prämie neu berechnet. Frag dich also schon beim Abschluss, ob die höhere Prämie später noch leistbar ist.
Prämienanpassung
Die Prämie bleibt nicht konstant: Versicherer passen sie jährlich an die Kostenentwicklung im Gesundheitswesen an. Wegen deines Alters oder deines persönlichen Gesundheitszustands darf sie aber nicht erhöht werden (§ 178f Abs. 2 VersVG). Rechne deshalb nicht mit dem Einstiegspreis, sondern mit einer Prämie, die du auch in der Pension noch tragen kannst. Das gilt auch für Kinder: Der Tarif sollte noch leistbar sein, wenn dein Kind die Prämie später selbst zahlt.
Gruppentarife
Viele Arbeitgeber bieten über Gruppenverträge bis zu 20% Rabatt auf die Prämie, oft auch für Familienmitglieder. Was nach einem Austritt aus dem Unternehmen passiert, regelt jeder Versicherer anders: Bei manchen läuft dein Vertrag zum Normaltarif weiter (z.B. bei der Uniqa), bei anderen ist die Fortführung nicht garantiert. Prüfe deshalb vor dem Abschluss die Bedingungen und ob du dir den Tarif auch ohne Rabatt leisten kannst.
Gibt es einen Testsieger? Welche private Krankenversicherung wir wem empfehlen
Einen unabhängigen Test oder Testsieger für private Krankenversicherungen gibt es in Österreich nicht. Welche private Krankenversicherung die beste ist, hängt von Lebenssituation, Gesundheitszustand und Budget ab: Am besten ist der Tarif, der zum eigenen Bedarf passt und dessen Prämie auch in zehn oder zwanzig Jahren noch leistbar ist. Als unabhängige Versicherungsmakler empfehlen wir, mit der Sonderklasse zu starten und weitere Bausteine erst bei konkretem Bedarf zu ergänzen.
Unsere Empfehlung je nach Lebenssituation
Unsere Empfehlung folgt einer klaren Reihenfolge: zuerst die Absicherung im Krankenhaus, danach weitere Bausteine nur dann, wenn du sie wirklich brauchst.
| Deine Situation | Unsere Empfehlung | Ab-Preis pro Monat |
|---|---|---|
| Kleines Budget, jung und gesund | Optionsversicherung (Sonderklasse nach Unfall inkl. Option), bei 8 von 10 Anbietern erhältlich. So sicherst du dir den späteren Umstieg in eine höhere Stufe ohne neue Gesundheitsprüfung. | ab 8 € |
| Mehr Schutz gewünscht | Volle Sonderklasse-Versicherung mit dem Recht, später ohne Gesundheitsprüfung in einen Tarif mit weniger Selbstbehalt zu wechseln, z.B. bei der Uniqa ("Sonderklasse Flex", bis "Premium" ohne Selbstbehalt) oder bei der Allianz (von "Sonderklasse Extra" auf "Sonderklasse Max"). | ab 92 € |
| Kinderwunsch | Baby-Option immer einschließen, am besten rechtzeitig vor der Schwangerschaft, weil für die Entbindung bis zu 9 Monate Wartezeit gelten. | 0 bis 6 € |
| Häufige Arztbesuche oder Therapien | Zusätzlich eine Privatarzt-Versicherung. Eine Jahreshöchstleistung von 1.500 € bis 2.000 € reicht den meisten Menschen. | ab 35 € |
| Zahnzusatzversicherung | Nur bei absehbarem Bedarf, etwa bei familiärer Vorbelastung oder einem Hinweis vom Zahnarzt, und dann eigenständig statt als Zusatzbaustein. | ab 22 € |
| Tagegeld-Versicherung | Nur wenn dein Einkommen wesentlich aus Trinkgeld oder Zuschlägen besteht, die bei Arbeitsunfähigkeit wegfallen. Mehr dazu im Beitrag zu Krankenhaustagegeld und Krankengeld. | ab 3 € |
| Vorsorgeleistungen | Nur wenn du die Leistungen sicher und regelmäßig nutzt, sonst raten wir ab. Mehr dazu im Beitrag zu Vorsorgeleistungen. | ab 14 € |
| Reisekrankenversicherung | Eine eigenständige Auslandskrankenversicherung ist meist flexibler und bei einzelnen Reisen günstiger als ein Baustein in der privaten Krankenversicherung. | ab 5 € (als Baustein) |
Wo du private Krankenversicherungen vergleichen kannst
Private Krankenversicherungen lassen sich direkt beim Versicherer, über einen Versicherungsmakler, online auf einem Vergleichsportal oder mit einer Versicherungs-App wie Sophia vergleichen.
- Direkt beim Versicherer: Ein Versicherungsagent oder der Außendienst eines Versicherers vermittelt nur die Tarife dieses einen Versicherers. Einen Vergleich mit anderen Anbietern bekommst du dort nicht.
- Versicherungsmakler: Ein Makler ist an keinen Versicherer gebunden, vergleicht die Tarife mehrerer Anbieter und berät dich persönlich. Für dich ist das kostenlos, weil der Makler eine Provision vom Versicherer erhält. Mehr dazu in unserem Beitrag über Versicherungsmakler in Österreich.
- Vergleichsportal: Online-Portale geben dir einen schnellen Überblick über viele Tarife. Allerdings bist du dabei auf dich allein gestellt: Du musst selbst entscheiden, welche Leistungen du brauchst, alle Daten korrekt eingeben und die Tarifdetails verstehen.
- Versicherungs-App Sophia: Sophia ist ein digitaler Versicherungsmakler. Du siehst in der App passende Tarife mehrerer Versicherer und bekommst persönliche Beratung, wenn du sie möchtest, kostenlos und unverbindlich. Abschluss und spätere Betreuung laufen direkt über die App, und hinter Sophia stehen echte Menschen, die dich unterstützen. Registriere dich jetzt und vergleiche private Krankenversicherungen 🧡
Wovon wir beim Vergleich abraten
- Eine private Krankenversicherung, bevor die Grundrisiken abgesichert sind: Solange Haushalts-, Privathaftpflicht-, Unfall- oder Berufsunfähigkeitsversicherung fehlen, sollte die private Krankenversicherung nicht deine Priorität sein. Diese Versicherungen schützen dich vor finanziellem Ruin, die private Krankenversicherung verbessert vor allem deine Versorgung.
- Blind auf den Haus-und-Hof-Versicherer setzen: Kein Versicherer ist in allen Sparten gleich gut. Nur weil ein Versicherer eine gute Haushalts- oder Autoversicherung anbietet, heißt das nicht, dass auch seine private Krankenversicherung zu dir passt. Hol dir deshalb mindestens drei Angebote von drei verschiedenen Versicherern.
- Nur den Einstiegspreis vergleichen: Der günstigste Einstieg ist nicht automatisch die günstigste volle Absicherung. Merkur ist z.B. in der Basic-Stufe mit 8 € am günstigsten, in der Top-Stufe mit 228 € aber am teuersten. Vergleiche deshalb auch die Stufe, die du später einmal brauchen wirst.
- Einen Gruppentarif ohne Plan B abschließen: Bis zu 20% Rabatt über den Arbeitgeber sind verlockend. Nach einem Jobwechsel ist die Fortführung aber nicht bei allen Versicherern garantiert. Rechne deshalb damit, dass du die Prämie auch ohne Rabatt tragen können musst.
- Gesundheitsfragen beschönigen: Unvollständige oder falsche Angaben können den Versicherer noch Jahre später zum Rücktritt vom Vertrag berechtigen. Beantworte alle Fragen vollständig und ehrlich. Wenn du Vorerkrankungen hast, findest du in unserem Beitrag zu Vorerkrankungen und Versicherung weitere Infos.
Vom Vergleich zum Abschluss: So kommst du zu deiner privaten Krankenversicherung
Von der Entscheidung für eine private Krankenversicherung bis zur ausgestellten Polizze vergehen in Österreich typischerweise einige Tage bis wenige Wochen. Der Antragsprozess umfasst mehrere Schritte: Vergleich, Gesundheitsfragen, Risikoprüfung durch den Versicherer und Polizzierung. Besonders wichtig sind vollständige und ehrliche Gesundheitsangaben, denn falsche Angaben können den Versicherungsschutz noch Jahre später gefährden.
Damit du den gesamten Ablauf besser einschätzen kannst, zeigen wir dir hier, wie der Antragsprozess typischerweise abläuft:
- Vergleich & Auswahl: Du vergleichst verschiedene Anbieter und Tarife, idealerweise mit einer klaren Vorstellung, welche Deckung du brauchst und welches Budget dir zur Verfügung steht.
- Tarifdetails prüfen: Lies dir die Tarifdetails genau durch. Was ist gedeckt? Wie hoch ist der Selbstbehalt? Gibt es Wartezeiten? Achte auch auf langfristige Aspekte wie Aufstockungsmöglichkeiten und Prämienentwicklung.
- Gesundheitsfragen beantworten: Vor dem Abschluss musst du einen Gesundheitsfragebogen ausfüllen. Beantworte alle Fragen vollständig und wahrheitsgemäß, denn eine Verletzung der vorvertraglichen Anzeigepflicht (§ 16 VersVG) kann den Versicherer noch Jahre später zum Rücktritt vom Vertrag berechtigen.
- Antrag einreichen: Du reichst deinen Antrag beim gewählten Versicherer ein.
- Risikoprüfung durch den Versicherer: Der Versicherer prüft deine Angaben und entscheidet, ob und zu welchen Bedingungen er dich versichert. Bei Vorerkrankungen kann es zu Zuschlägen, Ausschlüssen oder zur Ablehnung kommen.
- Annahme & Polizzierung: Wird dein Antrag angenommen, erhältst du deine Versicherungspolizze und damit bist du offiziell versichert. In der Regel dauert dieser Schritt einige Tage bis wenige Wochen.
- Start deines Versicherungsschutzes: Ab dem im Vertrag festgelegten Datum beginnt dein Versicherungsschutz.
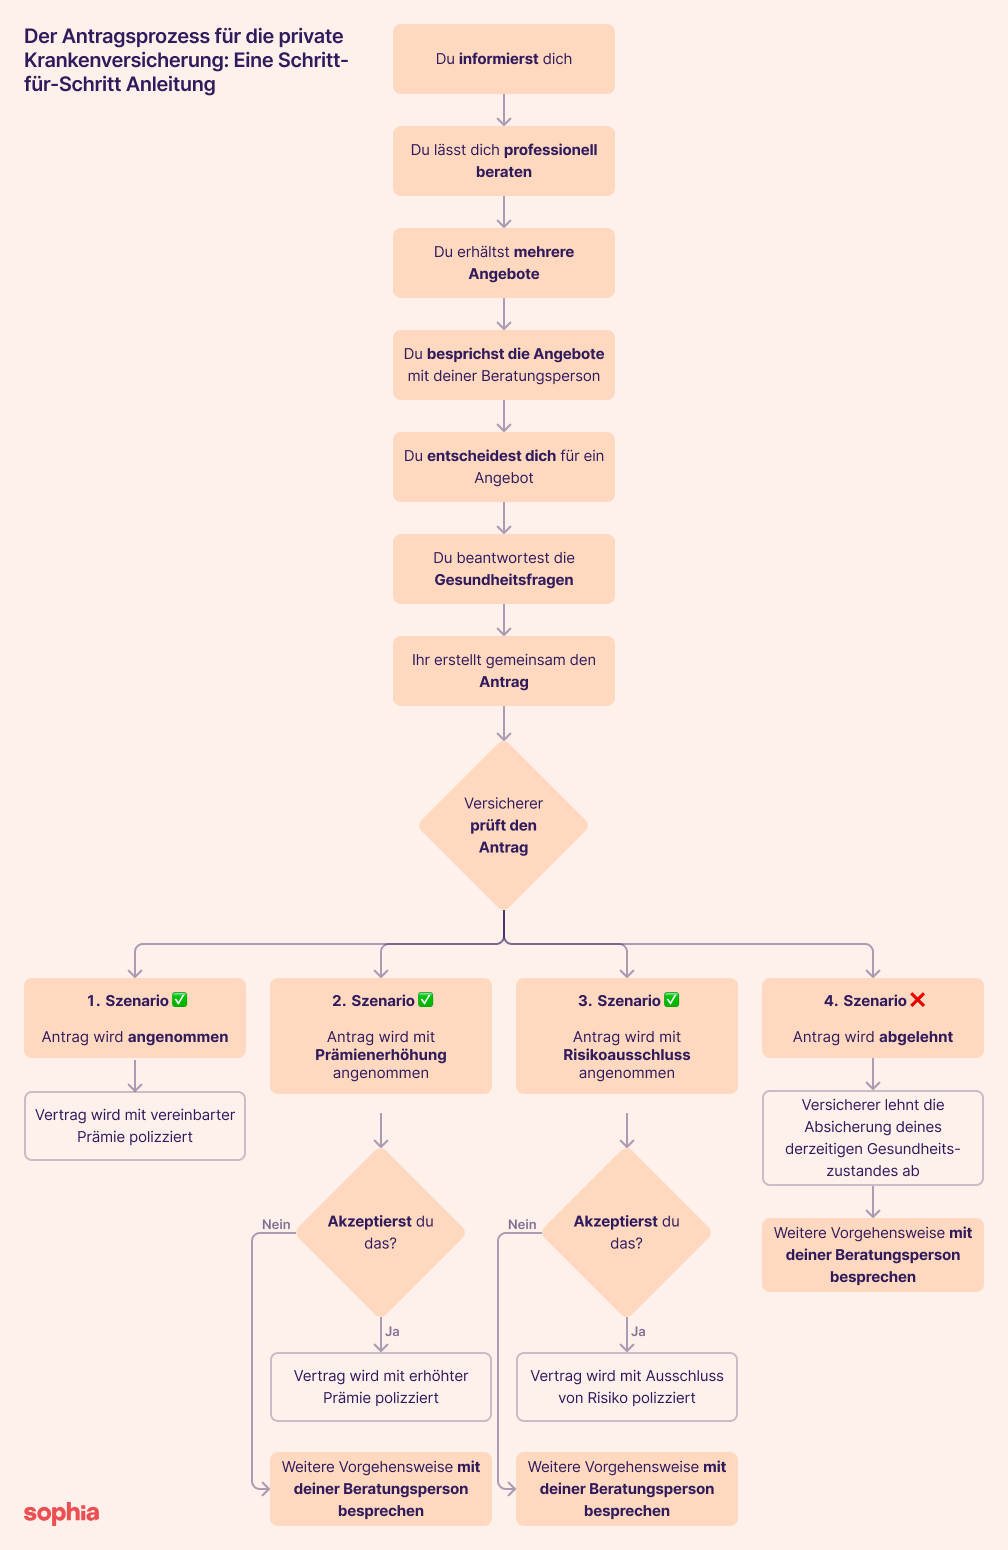
Egal mit welcher Strategie du deine private Krankenversicherung suchst: Hier kannst du Schritt für Schritt genau sehen, wie du zu deinem Vertrag kommst.
Unser Fazit: Private Krankenversicherung in Österreich richtig vergleichen
Private Krankenversicherungen in Österreich richtig zu vergleichen heißt, nicht beim Einstiegspreis stehen zu bleiben. Die 10 Anbieter unterscheiden sich darin, welche Bereiche sie abdecken, wie hoch der Selbstbehalt ist und ob sich der Schutz später ohne neue Gesundheitsprüfung anpassen lässt. Wer beim Einstieg am günstigsten ist, ist es bei voller Deckung oft nicht.
Entscheidend ist deshalb die Reihenfolge: Zuerst klärst du, welche Absicherung du heute und in Zukunft brauchst. Dann stellst du die passenden Tarife mehrerer Versicherer gegenüber und achtest dabei auf Selbstbehalt, Jahreshöchstleistung, Wartezeiten und Wechselrechte. Welche Kombination wir für welche Lebenssituation empfehlen, liest du in unseren Empfehlungen zum Vergleich.
Und: Je früher du abschließt, desto besser. Wartezeiten laufen ab Vertragsbeginn, und Erkrankungen, die erst später dazukommen, können beim Abschluss zu Ausschlüssen oder Prämienzuschlägen führen.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


