
Die Sonderklasse-Versicherung ist die private Zusatzversicherung für deinen Krankenhausaufenthalt in Österreich. Sie sichert dir ein Zwei- oder Einzelzimmer, die freie Wahl von Ärzt*in und Spital und oft kürzere Wartezeiten auf geplante Operationen. Eine Sonderklasse nach Unfall bekommst du schon ab 8 € im Monat, die volle Sonderklasse für alle Krankenhausaufenthalte ab 92 € (30 Jahre, Stand Oktober 2026). Du hast starke Schmerzen, aber der nächste freie OP-Termin ist erst in 5 Monaten? Genau für solche Situationen ist die volle Sonderklasse gedacht. In diesem Artikel erfährst du alles über Kosten, Leistungen, Anbieter und mehr.
Inhalt
Das Wichtigste in Kürze
- Die Sonderklasse-Versicherung ist eine private Zusatzversicherung für Krankenhausaufenthalte in Österreich. Sie sichert dir ein Zweibettzimmer (optional ein Einzelzimmer), die freie Wahl von Ärzt*in und Krankenhaus und oft kürzere Wartezeiten auf geplante Operationen.
- Eine Sonderklasse nach Unfall kostet ab 8 € im Monat, die volle Sonderklasse ab 92 € (30 Jahre, mit Selbstbehalt). Je nach Alter, Selbstbehalt, Zimmer und Wohnsitz können es über 300 € im Monat sein.
- In Österreich bieten 10 Versicherer eine Sonderklasse-Versicherung an, 8 davon auch eine volle Sonderklasse.
- Ohne Versicherung zahlst du die Sonderklasse selbst: Am AKH Wien kostet sie 264 € pro Tag im Zweibettzimmer und 328 € im Einzelzimmer, plus Arzthonorare (Stand 2026).
- Rund jede vierte Person in Österreich (25,7%) hat eine private Zusatzversicherung fürs Krankenhaus (VVO, 2025).
- Wir empfehlen sie vor allem, wenn du jung und gesund bist oder eine Familie planst. Bei knappem Budget sollte zuerst deine Grundabsicherung stehen.
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Rabattangaben in diesem Artikel basieren zudem auf einem Tarifvergleich der 10 Sonderklasse-Anbieter in Österreich, davon 8 mit voller Sonderklasse (Stand Oktober 2026).
📕 Wenn du dich noch umfassender informieren möchtest, schau dir unseren Ratgeber zur privaten Krankenversicherung in Österreich an.
Was ist die Sonderklasse-Versicherung?
Die Sonderklasse im Krankenhaus umfasst alles, was über die allgemeine Gebührenklasse hinausgeht: vor allem ein Zwei- oder Einzelzimmer und die freie Wahl der Ärztin oder des Arztes. Die Sonderklasse-Versicherung ist der stationäre Tarif der privaten Krankenversicherung, der diese Mehrkosten übernimmt. Sie wird auch private Krankenhaus-Zusatzversicherung, stationäre Krankenzusatzversicherung oder Klassenversicherung genannt. Die Versicherung ist in Österreich freiwillig und ergänzt die gesetzliche Krankenversicherung, ersetzt sie aber nicht.
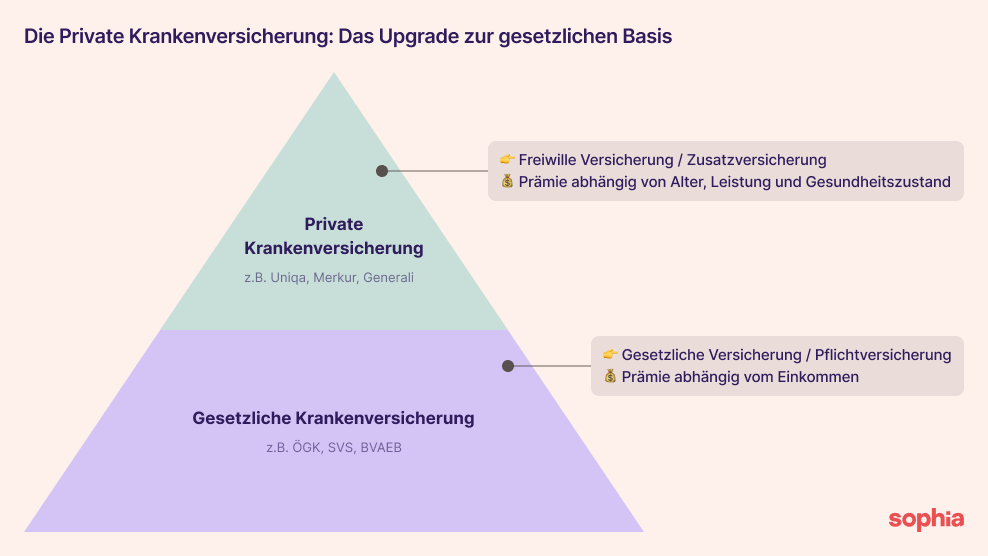
Die Sonderklasse-Versicherung baut in Österreich auf die gesetzliche Krankenversicherung auf.
Die Sonderklasse-Versicherung ist nur ein Teil der privaten Krankenversicherung. Neben ihr gibt es viele weitere Bereiche, etwa für ambulante Behandlungen oder Zahngesundheit. Diese kannst du flexibel kombinieren und somit die Versicherung genau auf deine Bedürfnisse abstimmen.
Die Sonderklasse-Versicherung gibt es in mehreren Leistungsstufen: vom reinen Unfallschutz bis zur vollen Absicherung bei Krankheit, Operation und Geburt. Was die einzelnen Stufen abdecken, erklären wir weiter unten.
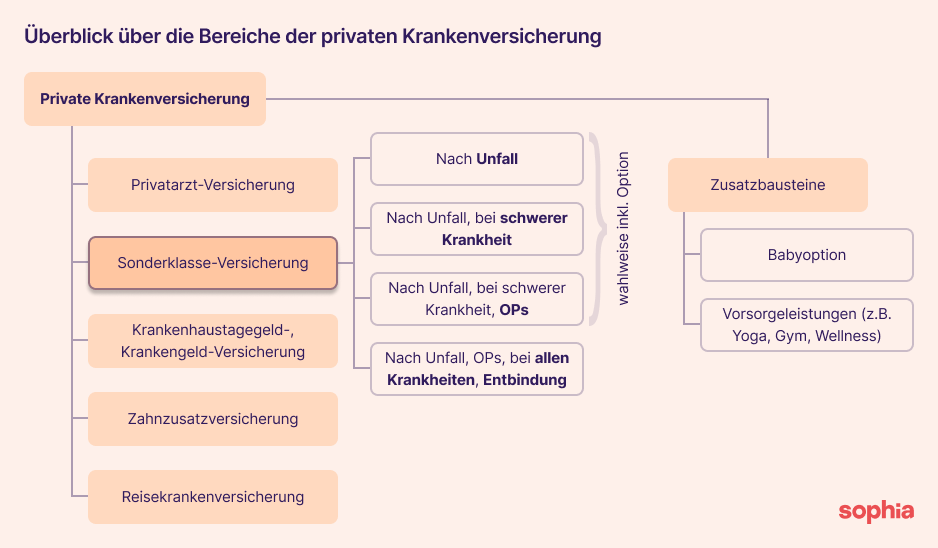
Die private Krankenversicherung bietet viele Bereiche. In diesem Artikel fokussieren wir uns auf die Sonderklasse-Versicherung und die zugehörigen Tarife.
Gesetzliche Krankenversicherung vs. Sonderklasse-Versicherung: Was ist der Unterschied?
Die gesetzliche Krankenversicherung zahlt deinen Spitalsaufenthalt in der allgemeinen Gebührenklasse: Mehrbettzimmer, Behandlung durch die diensthabenden Ärzt*innen und einen OP-Termin nach der Warteliste des Spitals. Die Sonderklasse-Versicherung ist freiwillig und übernimmt die Mehrkosten der Sonderklasse (umgangssprachlich auch “1. Klasse”): Zwei- oder Einzelzimmer sowie freie Arzt- und Spitalswahl. Sie ersetzt die gesetzliche Versicherung nicht, sondern ergänzt sie. Anders als bei der gesetzlichen brauchst du dafür eine Gesundheitsprüfung.
Die gesetzliche Krankenversicherung (z.B. ÖGK, SVS oder BVAEB) ist für die meisten Personengruppen in Österreich verpflichtend. Im Krankenhaus zahlst du in der allgemeinen Gebührenklasse nur einen kleinen Kostenbeitrag pro Tag, der je nach Bundesland unterschiedlich hoch ist. In Wien sind es 2026 zum Beispiel 15,59 € pro Tag. Der Beitrag fällt höchstens für 28 Tage pro Kalenderjahr an.
Gegenüberstellung auf einen Blick
In folgender Tabelle findest du die wichtigsten Unterschiede zwischen der gesetzlichen Krankenversicherung und der Sonderklasse-Versicherung. Mehr Informationen findest du in unserem Blogpost, in dem wir die gesetzliche und private Krankenversicherung in Österreich im Detail gegenüberstellen.
| Gesetzliche Krankenversicherung | Sonderklasse-Versicherung | |
|---|---|---|
| Träger | z.B. ÖGK, SVS, BVAEB | z.B. Merkur, Uniqa, Wiener Städtische |
| Art | Pflichtversicherung (für die meisten Personengruppen) | Freiwillige Zusatzversicherung |
| Bereich | Ambulant und stationär | Nur stationär, für ambulante Behandlungen gibt es die Privatarzt-Versicherung |
| Zimmer | Mehrbettzimmer (allgemeine Gebührenklasse) | Zweibettzimmer, optional Einzelzimmer |
| Ärzt*in | Diensthabende Ärzt*innen | Freie Wahl, auch Primar*in oder Spezialist*in |
| Krankenhaus | Öffentliche und gemeinnützige Spitäler | Freie Wahl inklusive Privatklinik und Sanatorium, je nach Tarif österreichweit oder im Wohnbundesland |
| Wartezeit auf geplante OPs | Nach der Warteliste des Spitals | Oft kürzer durch freie Spitals- und Arztwahl |
| Eigenanteil im Spital | Kostenbeitrag je nach Bundesland (Wien 2026: 15,59 € pro Tag, höchstens 28 Tage im Jahr) | Je nach Tarif mit oder ohne Selbstbehalt |
| Annahme | Keine Gesundheitsprüfung | Gesundheitsprüfung erforderlich |
| Kosten | Einkommensabhängige Beiträge | Ab 8 € (nach Unfall) bzw. ab 92 € (volle Sonderklasse, 30 Jahre) im Monat |
Welche Leistungen beinhaltet die Sonderklasse-Versicherung?
Die Sonderklasse-Versicherung deckt immer ein Zweibettzimmer, die freie Arztwahl, die freie Wahl des Krankenhauses und ein Ersatztagegeld ab, falls kein Sonderklasse-Zimmer frei ist. Andere Leistungen sind optionale Bausteine, die du je nach Tarif dazuwählen kannst, zum Beispiel das Einzelzimmer, die Baby-Option oder eine Europa-Deckung. Die folgende Übersicht zeigt, was Standard ist und worauf du achten solltest.
| Leistung | Standard oder Baustein | Worauf du achten solltest |
|---|---|---|
| Zweibettzimmer | Standard | Nur wenn ein Zimmer frei ist, sonst bekommst du ein Ersatztagegeld |
| Einzelzimmer | Baustein, teils inkludiert | Ist keines frei, bekommst du ein Zweibettzimmer und ein Ersatztagegeld |
| Ersatztagegeld | Standard | Höhe je nach Tarif; höher, wenn auch kein Zweibettzimmer frei ist |
| Freie Arztwahl | Standard | Auch Primar*in oder Spezialist*in |
| Freie Wahl des Krankenhauses | Standard | Direkte Abrechnung nur in Vertragskrankenhäusern deines Versicherers |
| Regionale Deckung | Standard: Wohnbundesland oder österreichweit | Tarife nur für dein Bundesland sind meist günstiger |
| Europa- oder weltweite Deckung | Baustein, teils inkludiert | Ersetzt keine Reisekrankenversicherung |
| Upgrade-Option | Baustein, teils inkludiert | Späterer Wechsel in eine höhere Stufe ohne neue Gesundheitsprüfung |
| Baby-Option | Baustein, teils inkludiert | Muss vor der Geburt im Vertrag sein |
| Vorsorgeleistungen | Baustein, teils inkludiert | Lohnt sich nur, wenn du sie regelmäßig nutzt |
| Krankenhaustagegeld & Krankengeld | Baustein, teils inkludiert | Vor allem bei variablem Einkommen sinnvoll |
| Zahnzusatzversicherung | Baustein | Als eigenständiger Tarif meist günstiger |
| Prämienreduktion in der Pension | Baustein | Höhere Prämie jetzt, dafür bis zu 50% weniger im Ruhestand |
Leistungen, die immer enthalten sind
Zweibettzimmer (optional Einzelzimmer)
Die Sonderklasse-Versicherung wird auch gerne 2-Bett-Zimmer-Versicherung genannt, weil du im Krankenhaus Anspruch auf ein Zimmer mit maximal einer weiteren Person hast. Alternativ kannst du dich auch für eine Variante mit Einzelzimmer entscheiden (1-Bett-Zimmer-Versicherung), jedoch musst du dann auch mit einer höheren Versicherungsprämie rechnen.
Wie stark sich der Aufpreis fürs Einzelzimmer bemerkbar macht, zeigt sich an Wiener Spitälern: Wer sich dort trotz bestehenden Sonderklasse-Anspruch freiwillig fürs Einzelzimmer statt Zweibettzimmer entscheidet, zahlt laut Wiener Sondergebührenverordnung einen Zuschlag von 64 € pro Pflegetag in den meisten öffentlichen Krankenanstalten, zum Beispiel am AKH Wien (Stand 2026).
Voraussetzung für ein Einzel- oder Zweibettzimmer ist, dass im Krankenhaus auch ein passendes Zimmer frei ist. Hast du ein Einzelzimmer versichert und es ist keines frei, bekommst du ein Zweibettzimmer und zusätzlich ein Ersatztagegeld. Ist auch kein Zweibettzimmer frei, bekommst du ein höheres Ersatztagegeld. Das ist eine tägliche Zahlung, die den fehlenden Sonderklasse-Komfort ausgleicht.
Regionale Abdeckung
Je nach Tarif bist du österreichweit oder nur in bestimmten Bundesländern versichert. Weil die Behandlungskosten je Bundesland unterschiedlich hoch sind, sind Tarife für einzelne Bundesländer meist günstiger.
Optionale Zusatz-Bausteine
Die Leistungen, die immer enthalten sind, kannst du um bestimmte Bausteine erweitern. Damit stimmst du deine Versicherung genau auf deine Bedürfnisse ab.
Baby-Option
Die Baby-Option ist ein Zusatzbaustein, der sicherstellt, dass dein Neugeborenes sofort nach der Geburt und ohne Gesundheitsprüfung mitversichert werden kann, selbst wenn es krank zur Welt kommt. Voraussetzung: Ein Elternteil hat bereits eine private Krankenversicherung mit Baby-Option. So schützt du dein Kind von Anfang an und vermeidest das Risiko, dass es später keine Versicherung bekommt.
Vorsorgeleistungen
Vorsorgeleistungen beinhalten Untersuchungen zur Früherkennung, Besuche in Fitnessstudios, Wellness-Behandlungen, Yoga und vieles mehr. Es lohnt sich, das in deinem Vertrag zu prüfen, denn manchmal sind solche Leistungen ohnehin mit dabei. Manchmal musst du sie optional zuwählen.
Zahnzusatzversicherung
Die Zahnzusatzversicherung ist eigentlich ein eigener Tarif, den du unabhängig von der Sonderklasse-Versicherung abschließen kannst. Als Baustein in der Sonderklasse-Versicherung ist sie in der Regel teurer: Eigenständige Zahnzusatzversicherungen, etwa von ERGO oder Allianz, sind günstiger.
Damit bist du auch bei zahnmedizinischen Behandlungen (Zahnerhaltung, Zahnersatz) abgesichert. Wann sich eine Zahnzusatzversicherung lohnt, erfährst du in unserem Blogpost zur Zahnzusatzversicherung.
Krankenhaustagegeld & Krankengeld
Krankenhaustagegeld und Krankengeld sind zwei Möglichkeiten, um Einkommensverluste bei längerer Krankheit abzufedern:
- Krankenhaustagegeld: Für jeden Tag, den du im Krankenhaus verbringst, erhältst du einen festen Betrag ausgezahlt. So kannst du zum Beispiel laufende Kosten wie Miete oder Kredite weiterbezahlen.
- Krankengeld: Du bekommst, unabhängig vom Krankenhausaufenthalt, ab einem bestimmten Krankheitstag einen festen Betrag pro Tag ausbezahlt, solange du arbeitsunfähig bist.
Prämienreduktion in der Pension
Mit diesem Zusatzbaustein sinkt deine Prämie ab einem bestimmten Alter, zum Beispiel ab 65 Jahren, um bis zu 50%. Dafür zahlst du bis dahin einen Aufschlag auf die laufende Prämie. Ob der Baustein angeboten wird und zu welchen Bedingungen, ist je nach Versicherer unterschiedlich.
Empfehlenswert ist er, wenn du für deine Sonderklasse-Versicherung jetzt etwas mehr zahlen kannst und im Ruhestand, wenn dein Einkommen meist niedriger ist, weniger zahlen möchtest.
Sonderklasse im Ausland (Europa-Deckung)
Einige Versicherer bieten bei der Sonderklasse-Versicherung eine sogenannte Europa-Deckung an. Damit kannst du Sonderklasse-Leistungen, wie die Unterbringung im Einzelzimmer oder die freie Arztwahl, auch im europäischen Ausland nutzen, eine Form der “Sonderklasse auf Reisen”. Das klingt praktisch, ersetzt aber keine vollwertige Reiseversicherung. Diese ist vor allem dann sinnvoll, wenn du außerhalb Europas unterwegs bist oder dir umfassenden Schutz wünschst. Für weltweiten Zugang zur Sonderklasse brauchst du einen eigenen Zusatzbaustein, den nicht alle Versicherer anbieten und der die Prämie deutlich erhöhen kann.
Wichtig ist, dass deine E-Card zwar akute medizinische Behandlungen in vielen europäischen Ländern abdeckt, aber eben nicht den Sonderklasse-Komfort. Eine separate Reisekrankenversicherung ist daher meist flexibler, günstiger und übernimmt auch Kosten für Rücktransporte oder teure Behandlungen im Ausland.
Die Leistungsstufen der Sonderklasse-Versicherung
Die Leistungsstufen legen fest, bei welchen Krankenhausaufenthalten die Sonderklasse-Versicherung zahlt: vom reinen Unfallschutz über schwere Erkrankungen und Operationen bis zur vollen Sonderklasse inklusive Geburt. Je höher die Stufe, desto höher die Prämie. Die meisten Versicherer orientieren sich an diesen vier Stufen, manche fassen Operationen und Krankheiten aber in einer Stufe zusammen. Mit einer Upgrade-Option kannst du später ohne neue Gesundheitsprüfung in eine höhere Stufe wechseln.
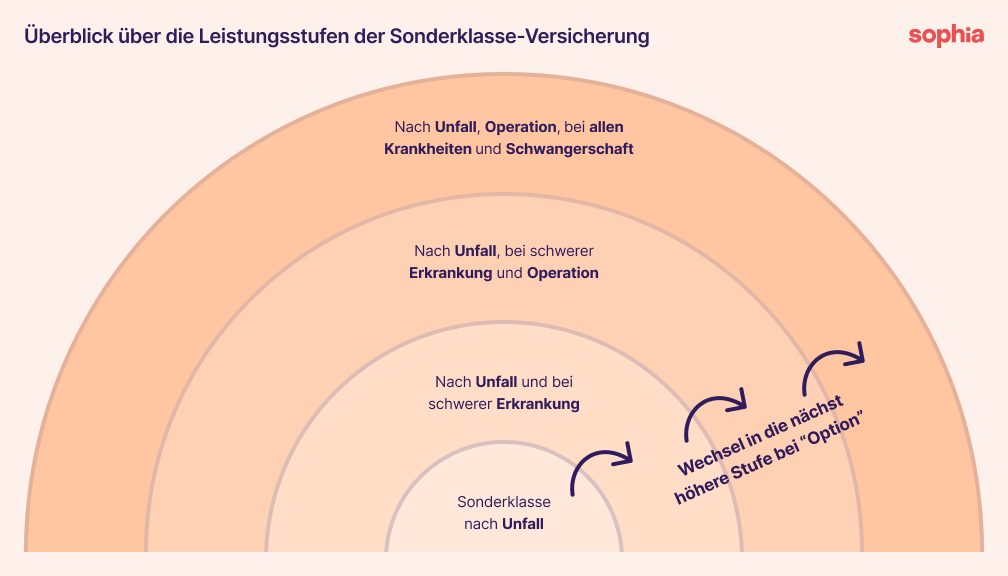
In der Regel gibt es 4 Leistungsstufen innerhalb der Sonderklasse-Versicherung. Jede nächsthöhere hat eine etwas höhere Deckung. Die “Option” erklären wir dir weiter unten.
Stufe 1: Sonderklasse nach Unfall
Mit der Sonderklasse nach Unfall bist du nur dann in der Sonderklasse versichert, wenn du wegen eines Unfalls ins Krankenhaus musst, etwa nach einem Sturz, einem Sportunfall oder einem Verkehrsunfall. Bei Krankheiten, geplanten Operationen ohne Unfallursache oder einer Geburt zahlt sie nicht. Dafür ist sie der günstigste Einstieg: Fast alle Anbieter in Österreich bieten sie an, schon ab 8 € im Monat. Bei manchen Tarifen ist eine Upgrade-Option bereits enthalten, mit der du später ohne neue Gesundheitsprüfung in eine höhere Leistungsstufe wechseln kannst.
Stufe 2: Sonderklasse nach Unfall & bei schweren Erkrankungen
Diese Leistungsstufe versichert dich bei Unfällen, aber auch, wenn du wegen einer schweren Erkrankung ins Krankenhaus musst. Welche Krankheiten dabei eingeschlossen sind, ist je Versicherer unterschiedlich. Es können zum Beispiel Behandlungen von bösartigen Tumoren oder Organtransplantationen eingeschlossen sein.
Stufe 3: Sonderklasse nach Unfall, bei schweren Erkrankungen & Operationen
Bei dieser Leistungsstufe kommen zusätzlich noch Operationen hinzu, die weder aufgrund eines Unfalls noch einer definierten schweren Erkrankung vorgenommen werden. Das sind also auch nicht-akute Operationen, wie zum Beispiel eine Augenoperation.
Stufe 4: Volle Sonderklasse
Die volle Sonderklasse deckt alle Krankenhausaufenthalte ab: nach Unfällen, bei Krankheiten, bei Operationen und zur Geburt deines Kindes. In allen diesen Fällen kannst du mit den Vorteilen der Sonderklasse rechnen.
Optionstarif der Sonderklasse-Versicherung: Günstig einsteigen, später upgraden
Der Optionstarif ist eine Variante der Sonderklasse-Versicherung, mit der du günstig in eine niedrige Leistungsstufe einsteigst und später ohne neue Gesundheitsprüfung in eine höhere Stufe wechseln kannst.
Du kannst also zu einem späteren Zeitpunkt entscheiden, ob du auch bei schweren Erkrankungen, Operationen oder sogar einer Entbindung im Sonderklasse-Komfort versichert sein möchtest.
Der große Vorteil dabei ist, dass du keine neue Gesundheitsprüfung machen musst. Gesichert ist also dein guter Gesundheitszustand zum Zeitpunkt des Vertragsabschlusses. Beim Upgrade wird die Prämie für die höhere Leistungsstufe allerdings neu berechnet, meist nach deinem dann aktuellen Alter.
Den Einstieg gibt es schon ab 8 € pro Monat, bei manchen Tarifen ist die Upgrade-Option bereits im Preis enthalten. Zum Vergleich: Eine volle Sonderklasse-Versicherung kostet für eine 30-jährige Person ab 92 € im Monat. Alle Anbieter und Fristen findest du in unserem Blogpost zum Optionstarif.
Vorteile und Nachteile der Sonderklasse-Versicherung
Die Sonderklasse-Versicherung bietet gegenüber der allgemeinen Gebührenklasse mehr Privatsphäre, die freie Wahl von Ärzt*in und Krankenhaus sowie oft kürzere Wartezeiten auf geplante Operationen. Dem stehen eine Prämie, die vor allem vom Eintrittsalter abhängt und jährlich angepasst wird, eine Gesundheitsprüfung beim Abschluss und ein möglicher Selbstbehalt im Leistungsfall gegenüber.
Vorteile der Sonderklasse-Versicherung
- Mehr Privatsphäre: Versicherte liegen im Zweibettzimmer oder, je nach Tarif, im Einzelzimmer statt im Mehrbettzimmer der allgemeinen Gebührenklasse.
- Freie Arztwahl: Die Behandlung übernimmt die gewählte Ärztin oder der gewählte Arzt, auch eine Primarärztin, ein Primararzt oder eine Spezialistin bzw. ein Spezialist.
- Freie Wahl des Krankenhauses: Neben öffentlichen Spitälern stehen auch Privatkliniken und Sanatorien offen, je nach Tarif österreichweit oder im Wohnbundesland.
- Kürzere Wartezeiten auf geplante Operationen: Durch die freie Spitals- und Arztwahl kommen Versicherte oft schneller zu einem OP-Termin. In einer Befragung von Patient*innen öffentlicher Spitäler warteten Personen mit privater Krankenzusatzversicherung im Median 8 Wochen auf eine geplante Operation, Personen ohne private Zugangswege 20 Wochen (IHS-Befragung im Auftrag der AK OÖ, 2026).
- Mehr Wahlfreiheit bei der Geburt: Bei der vollen Sonderklasse lassen sich Krankenhaus, Gynäkolog*in, Hebamme und Zimmer frei wählen. Je nach Versicherer wird auch ein Wunschkaiserschnitt ohne medizinische Notwendigkeit übernommen oder eine Hausgeburt bezuschusst. Mehr dazu im Blogpost zur Sonderklasse-Versicherung in der Schwangerschaft.
- Planbare Kosten: Statt im Ernstfall mehrere Hundert Euro pro Tag für die Sonderklasse selbst zu zahlen, fällt eine fixe monatliche Prämie an.
Nachteile der Sonderklasse-Versicherung
- Prämie abhängig vom Eintrittsalter: Wer später abschließt, zahlt deutlich mehr. Zusätzlich wird die Prämie jährlich an die Kostenentwicklung angepasst.
- Gesundheitsprüfung beim Abschluss: Je nach Gesundheitszustand kann der Versicherer einen Zuschlag verlangen, einzelne Leistungen ausschließen oder den Antrag ablehnen.
- Selbstbehalt im Leistungsfall: Günstigere Tarife haben oft einen Selbstbehalt, den Versicherte bei einem Krankenhausaufenthalt selbst tragen.
- Nur stationäre Leistungen: Arztbesuche und Behandlungen ohne Spitalsaufenthalt sind nicht gedeckt, dafür gibt es die Privatarzt-Versicherung.
- Zimmer nicht garantiert: Ist kein Sonderklasse-Zimmer frei, gibt es statt des Zimmers nur ein Ersatztagegeld.
- Regionale Einschränkungen: Günstigere Tarife gelten oft nur im Wohnbundesland, und direkt abgerechnet wird nur in Vertragskrankenhäusern des Versicherers.
- Langfristige Bindung: Ein späterer Wechsel bedeutet eine neue Gesundheitsprüfung und eine höhere Einstiegsprämie, weil die angesparte Alterungsrückstellung nicht mitgenommen werden kann. Mehr dazu im Blogpost zum Kündigen und Wechseln der privaten Krankenversicherung.
- Altersgrenze: Ab 70 Jahren ist ein Neuabschluss in der Regel nicht mehr möglich.
Was kostet eine Sonderklasse-Versicherung?
Die Sonderklasse-Versicherung kostet in Österreich ab 8 € im Monat für eine Sonderklasse nach Unfall und ab 92 € für eine volle Sonderklasse (30 Jahre, mit Selbstbehalt). Je nach Leistungsstufe, Alter, Selbstbehalt, Zimmer und Wohnsitz können es auch über 300 € im Monat sein.
📕 Wenn du wissen möchtest, was eine private Krankenversicherung insgesamt kostet, schau in unseren Kosten-Ratgeber. Dort findest du auch Spartipps.
Wovon hängt die Prämie ab?
- Leistungsstufe: Der wichtigste Preistreiber. Eine Sonderklasse nach Unfall gibt es ab 8 €, eine Sonderklasse nach Unfall und bei schweren Erkrankungen mit Upgrade-Option ab 27 € und die volle Sonderklasse ab 92 € im Monat (30 Jahre).
- Eintrittsalter: Je früher du abschließt, desto günstiger. Mit 20 Jahren kostet die volle Sonderklasse ab 74 €, mit 50 Jahren schon ab 139 € im Monat. Warum das so ist, erklären wir in unserem Blogpost zu den Kosten der privaten Krankenversicherung.
- Selbstbehalt: Ohne Selbstbehalt zahlst du mehr. Die günstigste volle Sonderklasse ohne Selbstbehalt kostet für eine 30-jährige Person ab 140 € statt ab 92 € im Monat.
- Zimmer: Ein Einzelzimmer kostet je nach Tarif rund 15 € mehr im Monat als ein Zweibettzimmer.
- Wohnsitz: Die Behandlungskosten sind je nach Bundesland unterschiedlich hoch, in Wien sind sie in der Regel am höchsten. Bei der Wiener Städtische kostet die volle Sonderklasse ohne Selbstbehalt zum Beispiel in Wien 155 €, in Graz 118 € und in Innsbruck 103 € im Monat.
- Gesetzliche Versicherung: Bei den meisten Versicherern spielt es keine Rolle, ob du bei der ÖGK, SVS oder BVAEB versichert bist. Einzelne Versicherer bieten für bestimmte Kassen aber günstigere Tarife an: Bei der Wiener Städtische zahlen BVAEB-Versicherte für die volle Sonderklasse ohne Selbstbehalt rund 16 € weniger im Monat.
- Gesundheit: Versicherer prüfen vor allem BMI, Vorerkrankungen und Lebensstil. Je nach Ergebnis kann ein Zuschlag oder ein Leistungsausschluss dazukommen.
- Upgrade-Option: Bei manchen Tarifen ist sie bereits im Preis enthalten, bei anderen kostet sie extra. Mehr dazu im Blogpost zum Optionstarif.
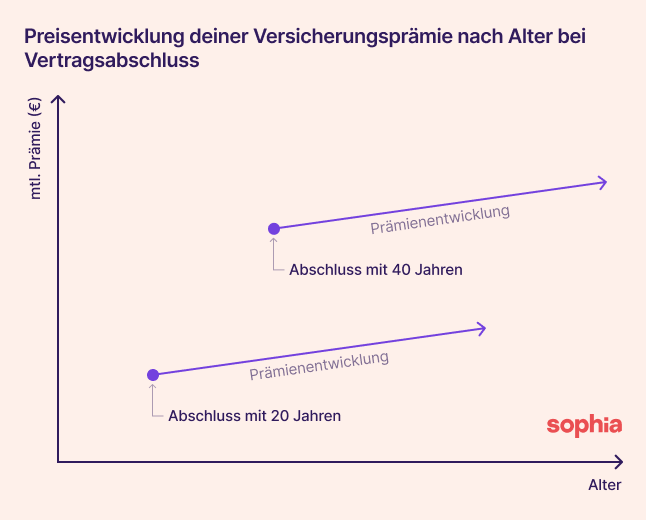
Die Grafik zeigt dir schematisch, wie sich die Prämie deiner Sonderklasse-Versicherung in Abhängigkeit vom Zeitpunkt des Vertragsabschlusses entwickelt. Sie steigt immer etwas an, weil es jährliche Index-Anpassungen gibt.
Kostenbeispiele: Was zahlst du je nach Alter?
Weil es viele Anbieter und Tarifkombinationen gibt, zeigen wir dir hier die günstigsten Ab-Preise je Eintrittsalter für eine gesunde, bei der ÖGK versicherte Person in Wien mit Zweibettzimmer (Stand Oktober 2026).
| Eintrittsalter | Sonderklasse nach Unfall mit Upgrade-Option | Volle Sonderklasse mit Selbstbehalt |
|---|---|---|
| 20 Jahre | Ab 8 € | Ab 74 € |
| 30 Jahre | Ab 8 € | Ab 92 € |
| 40 Jahre | Ab 19 € | Ab 107 € |
| 50 Jahre | Upgrade-Option nicht mehr verfügbar | Ab 139 € |
| 60 Jahre | Upgrade-Option nicht mehr verfügbar | Ab 182 € |
Sonderklasse-Versicherungen im Vergleich: Alle Anbieter und Tarife
In Österreich bieten 10 Versicherer eine Sonderklasse-Versicherung an, 8 davon auch eine volle Sonderklasse. ERGO und Wüstenrot bieten nur Teildeckungen an. Die folgende Übersicht zeigt alle Sonderklasse-Tarife mit dem Ab-Preis für eine 30-jährige Person. Wie sich die Selbstbehalte unterscheiden, vergleichen wir im Blogpost zum Selbstbehalt in der privaten Krankenversicherung.
📊 Datengrundlage: Die Kosten- und Rabattangaben in diesem Artikel basieren auf einem Tarifvergleich der 10 in Österreich aktiven Sonderklasse-Anbieter (VVO, 2025). Alle Preise gelten für eine gesunde, bei der ÖGK versicherte Person mit Wohnsitz in Wien (Stand Oktober 2026). Deine individuelle Prämie kann je nach Versicherer, Alter, Gesundheitszustand und Tarif abweichen.
| Versicherer | Tarif | Deckung | Upgrade-Option | Selbstbehalt | Einzelzimmer | Kosten pro Monat 30-jährige Person |
|---|---|---|---|---|---|---|
| Uniqa | Unfall-Ausschnittsdeckung | Sonderklasse nach Unfall | Nein | Nein | Optional | Ab 15 € |
| Sonderklasse Flex Start | Sonderklasse nach Unfall & schweren Erkrankungen | Ja | Nein | Optional | Ab 47 € | |
| Sonderklasse Flex Optimal | Volle Sonderklasse | Ja | Ja | Optional | Ab 92 € | |
| Sonderklasse Flex Optimal Plus | Volle Sonderklasse | Ja | Ja | Optional | Ab 143 € | |
| Sonderklasse Flex Premium | Volle Sonderklasse | - | Nein | Optional | Ab 160 € | |
| Merkur | Sonderklasse Unfallschutz | Sonderklasse nach Unfall | Ja | Nein | Optional | Ab 8 € |
| Sonderklasse Smart | Sonderklasse nach Unfall & schweren Erkrankungen | Ja | Nein | Optional | Ab 27 € | |
| Sonderklasse Best | Sonderklasse nach Unfall, Operationen & schweren Erkrankungen | Ja | Ja/Nein | Optional | Ab 95 € | |
| Sonderklasse Optimum | Volle Sonderklasse | - | Ja/Nein | Optional | Ab 162 € | |
| Wiener Städtische | sorgenfreie.sonderklasse | Sonderklasse nach Unfall | Optional | Nein | Optional | Ab 8 € |
| bestHEALTH Sonderklasse | Volle Sonderklasse | Ja | Ja/Nein | Optional | Ab 106 € | |
| Generali | MedCare: Sonderklasse nach Unfall | Sonderklasse nach Unfall | Nein | Nein | Nein | Ab 11 € |
| MedCare: Sonderklasse nach Unfall inkl. Krankenhaustagegeld & Option | Sonderklasse nach Unfall | Ja | Nein | Nein | Ab 26 € | |
| MedCare: Sonderklasse | Volle Sonderklasse | Ja | Ja/Nein | Optional | Ab 111 € | |
| Allianz | Sonderklasse Comfort | Sonderklasse nach Unfall & schweren Erkrankungen | Ja | Nein | Nein | Ab 40 € |
| Sonderklasse Extra | Volle Sonderklasse | Ja | Ja | Ja | Ab 98 € | |
| Sonderklasse Max | Volle Sonderklasse | - | Nein | Ja | Ab 140 € | |
| Donau | Securmed Sonderklasse nach Unfall / SmartStart | Sonderklasse nach Unfall | Optional | Nein | Optional | Ab 8 € |
| Securmed Stationär | Volle Sonderklasse | Ja | Ja/Nein | Optional | Ab 106 € | |
| Grawe | MyMEDclinic nach Unfall | Sonderklasse nach Unfall | Ja | Nein | Nein | Ab 9 € |
| MyMEDclinic | Volle Sonderklasse | Ja | Ja/Nein | Optional | Ab 120 € | |
| Muki | Unfallsonderklasse Plus | Sonderklasse nach Unfall | Optional | Nein | Nein | Ab 9 € |
| Sonderklasse Exklusiv | Volle Sonderklasse | - | Ja/Nein | Optional | Ab 140 € | |
| ERGO | Sonderklasse nach Unfall | Sonderklasse nach Unfall | Nein | Nein | Nein | Ab 19 € |
| Wüstenrot | PrimaMed | Sonderklasse nach Unfall & schweren Erkrankungen | Nein | Nein | Nein | Ab 15 € |
Was kostet die Sonderklasse ohne Versicherung? Kosten für Selbstzahler pro Tag
Ohne Sonderklasse-Versicherung zahlst du die Aufzahlung für ein Einzel- oder Zweibettzimmer komplett selbst. Am AKH Wien, dem größten Krankenhaus Österreichs, kostet das allein für Zimmer und Grundpflege 264 € pro Tag im Zweibettzimmer und 328 € im Einzelzimmer (Stand 2026). Ärztliche Honorare und Zuschläge kommen noch dazu. Je nach Bundesland und Krankenhaus kann die Aufzahlung niedriger oder höher ausfallen.
Sonderklasse-Versicherung abschließen: So funktioniert’s
Der Abschluss der Sonderklasse-Versicherung läuft in 3 Schritten ab: Angebote vergleichen und Tarif wählen, den Gesundheitsfragebogen ausfüllen und den Antrag stellen und auf die Rückmeldung des Versicherers warten.
Hier siehst du, wie der Abschluss funktioniert:
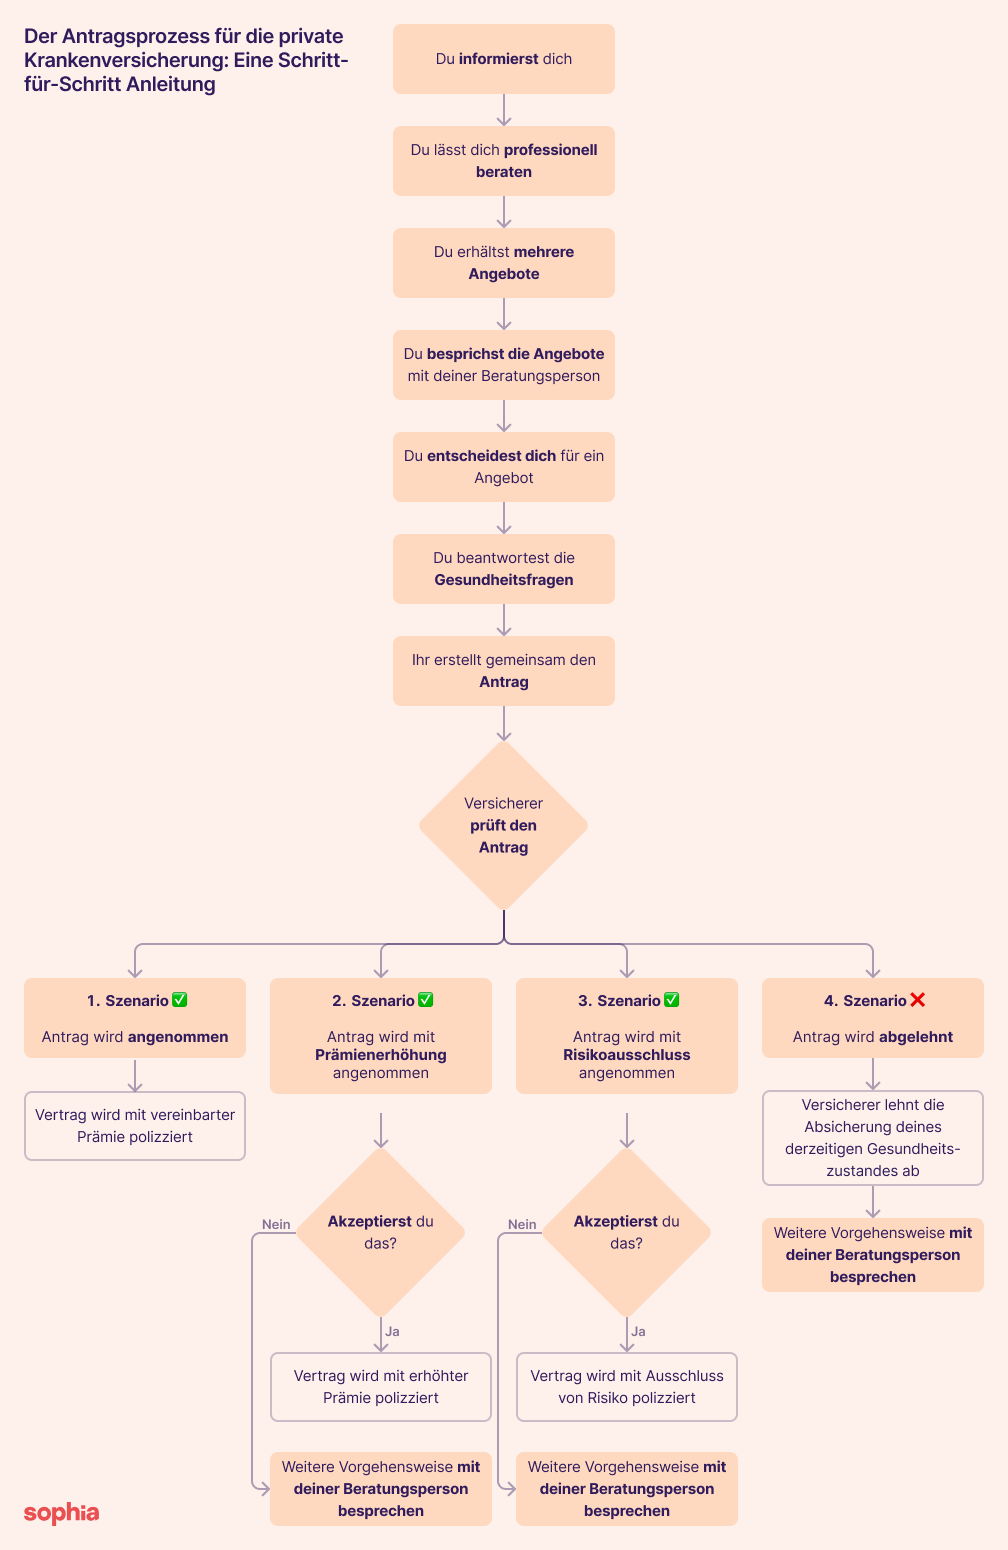
Hier siehst du alle Schritte auf deinem Weg zu deiner Sonderklasse-Versicherung 🚶🏼♀️
1. Du vergleichst Sonderklasse-Versicherungen
Du kannst direkt deine*n Makler*in fragen, online stöbern oder dir von Sophia helfen lassen. Aber auch wenn du bereits einen Versicherer hast, dem du vertraust, solltest du einen Vergleich anstellen. Denn der beste Anbieter für Auto- oder Haushaltsversicherung hat meist nicht die beste Krankenzusatzversicherung, die auch zu dir passt.
Wir haben dir in einem anderen Artikel Tipps zum Vergleich von privaten Krankenversicherungen zusammengeschrieben.
2. Antragstellung und Gesundheitsfragebogen
Wenn du dich für einen Versicherer entschieden hast, musst du einen Gesundheitsfragebogen ausfüllen – da kommst du nicht drumherum 🤷. Der Versicherer möchte nämlich wissen, wie groß das Risiko ist, dass du in Zukunft krank wirst. Dabei gilt die gesetzliche Anzeigepflicht (§ 16 VersVG): Du musst die Gesundheitsfragen wahrheitsgemäß beantworten, sonst kann der Versicherer später vom Vertrag zurücktreten.
Je jünger und gesünder du zum Zeitpunkt des Versicherungsbeginns bist, desto günstiger ist deine Prämie.
| Einstufung deines Gesundheitszustands | Beispiele | Entscheidung des Versicherers |
|---|---|---|
| Sehr gut Gesunde Lebensweise, Keine oder minimale Vorerkrankungen, Keine aktuellen Krankheiten |
Bestehende Allergien, ein ausgeheilter Bänderriss, ausgeheilte Infekte | ✅ Antrag wird angenommen |
| Mit Einschränkungen Risikofaktoren aus Sicht des Versicherers, Leichtere oder ausgeheilte Vorerkrankungen, Akute Krankheiten ohne schweres Risiko |
Übergewicht, Zigarettenkonsum, ein akuter Bänderriss, Bandscheibenvorfall | 🟠 Antrag wird mit einer Prämienerhöhung oder einem Risikoausschluss angenommen |
| Kritisch Schwere oder laufende Erkrankungen, Aktuelle Behandlungen |
Onkologische Erkrankungen, schwere Herz-Kreislauf-Erkrankungen, laufende Psychotherapie | ❌ Antrag wird abgelehnt oder nur mit umfangreichem Leistungsausschluss angenommen |
3. Rückmeldung des Versicherers
Dein zukünftiger Versicherer bearbeitet deinen Antrag und gibt dir eine Rückmeldung. Wenn alles in Butter ist, hast du es schon geschafft: Du hast deine Sonderklasse-Versicherung gefunden 🤗
Es kann aber auch sein, dass du aufgrund deines Gesundheitszustandes einen Aufpreis zahlen musst. Oder es werden einzelne Leistungen ausgeschlossen. Wenn du die Bedingungen akzeptierst, bekommst du die Polizze zugeschickt.
Mit der Abbuchung deiner ersten Prämie bist du versichert 🎉
Ist eine Sonderklasse-Versicherung sinnvoll? Wann wir sie empfehlen – und wann nicht
Sinnvoll ist eine Sonderklasse-Versicherung vor allem für junge, gesunde Menschen, für alle, denen Komfort und Wahlfreiheit im Krankenhaus wichtig sind, und rechtzeitig vor der Familienplanung. Auch für Kinder lohnt sich ein früher, günstiger Einstieg. Eher abraten würden wir, wenn deine Grundabsicherung noch fehlt, dein Budget knapp ist oder du bereits über 50 Jahre alt bist. Bei einzelnen Zusatzbausteinen wie Vorsorgeleistungen oder Krankengeld lohnt sich unabhängig davon ein genauer Blick.
Wann wir eine Sonderklasse-Versicherung empfehlen
Eine Sonderklasse-Versicherung empfehlen wir vor allem in diesen Situationen:
- Du bist jung und gesund: Je früher du abschließt, desto günstiger ist deine Prämie und desto leichter kommst du durch die Gesundheitsprüfung. Mit einem Optionstarif steigst du günstig ein und kannst später ohne neue Gesundheitsprüfung in die volle Sonderklasse wechseln.
- Dir sind Komfort und Wahlfreiheit im Spital wichtig: Wenn du im Ernstfall ein Zwei- oder Einzelzimmer, deine Wunsch-Ärztin oder deinen Wunsch-Arzt und einen raschen OP-Termin möchtest und dein Budget es zulässt, ist die volle Sonderklasse die richtige Wahl.
- Du möchtest dich langfristig absichern: Die Sonderklasse-Versicherung schützt dich gegen steigende Gesundheitskosten und hohe Aufzahlungen im Krankenhaus, auch Jahrzehnte nach dem Abschluss.
- Du planst eine Familie: Mit der vollen Sonderklasse kannst du Krankenhaus, Gynäkologin oder Gynäkologen und Hebamme für die Geburt frei wählen, auch in einer Privatklinik oder einem Sanatorium. Schließ sie rechtzeitig ab, denn für die Entbindung gilt eine Wartezeit von bis zu 9 Monaten. Mit der Baby-Option kann dein Kind nach der Geburt ohne Gesundheitsprüfung mitversichert werden, auch wenn es krank zur Welt kommt.
- Für dein Kind: Kinder bekommen eine Optionsversicherung schon ab 4 € im Monat, zum Beispiel bei der Merkur Krankenversicherung. Mit 18 Jahren wird der Vertrag auf den Erwachsenentarif umgestellt, bei Merkur kostet derselbe Tarif dann rund 8 € im Monat. Dein Kind hat so früh den Fuß in der Tür und kann später ohne erneute Gesundheitsprüfung auf eine volle Sonderklasse-Versicherung upgraden.
Welche Bausteine wir eher nicht empfehlen
Bei einzelnen Zusatzbausteinen raten wir eher ab, auch wenn du dich grundsätzlich für eine Sonderklasse-Versicherung entscheidest:
- Reisekrankenversicherung über die private Krankenversicherung: Eine eigenständige Reisekrankenversicherung ist meist flexibler, bietet in der Regel eine bessere Deckung und ist oft günstiger.
- Vorsorgeleistungen wie Wellness oder Fitnessstudio: Diese Bausteine lohnen sich nur, wenn du sie auch konsequent nutzt. Dann sparst du im Vergleich zu einer selbst bezahlten Mitgliedschaft. Nutzt du sie nicht, solltest du sie kündigen oder gar nicht erst einschließen.
- Krankenhaustagegeld und Krankengeld: Das macht vor allem dann Sinn, wenn ein Teil deines Gehalts variabel ist und bei Krankenhausaufenthalt oder Krankheit wegfallen würde, etwa bei Schichtzulagen, Trinkgeldern oder Provisionen.
- Zahnzusatzversicherung in die Sonderklasse-Versicherung einschließen: Zwei Anbieter, ERGO und Allianz, bieten eigenständige Tarife an, die deutlich günstiger sind. Generell empfehlen wir eine Zahnzusatzversicherung nicht pauschal, da das Preis-Leistungs-Verhältnis selten gut ist. Eine Ausnahme gilt, wenn deine Familiengeschichte bereits auf künftige teure Zahnbehandlungen hindeutet oder dein Zahnarzt oder deine Zahnärztin dir das in Aussicht stellt.
Wann wir keine Sonderklasse-Versicherung empfehlen
In folgenden Situationen raten wir eher von einer Sonderklasse-Versicherung ab:
- Die gesetzliche Krankenversicherung reicht für dich aus: Dann brauchst du kein zusätzliches Upgrade.
- Dein Budget ist knapp oder dein Einkommen gering: Die Sonderklasse-Versicherung ist eher ein Luxus, und du zahlst sie meist über Jahrzehnte. Andere Versicherungen wie die Haushaltsversicherung, die Privathaftpflichtversicherung, die Unfallversicherung oder die Berufsunfähigkeitsversicherung gehören zur Grundabsicherung und sollten Vorrang haben. Bei knappem Budget kann die Sonderklasse nach Unfall eine gute Alternative sein: Sie kostet ab 8 € im Monat und sichert dir zumindest bei einem unfallbedingten Krankenhausaufenthalt die Vorteile der Sonderklasse.
- Du hast schwere Vorerkrankungen: In diesem Fall führt die Gesundheitsprüfung häufig zu einer Ablehnung.
- Du bist bereits in einem höheren Alter: Ab etwa 50 Jahren wird ein Abschluss deutlich teurer, und eine Upgrade-Option ist meist nicht mehr verfügbar. Eine 50-jährige Person zahlt für eine volle Sonderklasse ab rund 140 € im Monat, eine 60-jährige ab rund 180 €.
Unser Fazit zur Sonderklasse-Versicherung in Österreich
Die Sonderklasse-Versicherung lohnt sich, wenn dir im Krankenhaus mehr Komfort, die freie Wahl von Ärzt*in und Spital und kürzere Wartezeiten auf geplante Operationen wichtig sind. Je nach Leistungsstufe reicht sie vom reinen Unfallschutz ab 8 € im Monat bis zur vollen Absicherung bei Krankheit, Operation und Geburt ab 92 € im Monat (30 Jahre). Weil die Prämie vor allem vom Eintrittsalter abhängt, zahlt sich ein früher Abschluss aus.
Wenn dir die volle Sonderklasse jetzt noch zu teuer ist, ist der Optionstarif ein guter Einstieg: Du sicherst dir deinen guten Gesundheitszustand und kannst später ohne neue Gesundheitsprüfung aufstocken. Welcher der Tarife zu deinem Alter, deinem Budget und deinen Wünschen passt, zeigt dir die Versicherungs-App Sophia in einem unverbindlichen Vergleich aller Anbieter.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


