
Eine private Unfallversicherung schützt dich in Österreich rund um die Uhr vor den finanziellen Folgen eines Unfalls in Freizeit, Haushalt und Sport, also genau dort, wo die gesetzliche Unfallversicherung nicht zahlt. In diesem Guide erfährst du, welche Leistungen du wirklich brauchst, für wen sich eine Unfallversicherung lohnt, was sie kostet (ab 8 € pro Monat) und worauf du beim Vergleich achten solltest.
Inhalt
Das Wichtigste in Kürze
- Die gesetzliche Unfallversicherung zahlt nur bei Unfällen in Arbeit, Schule oder Studium und am Weg dorthin. Laut KFV passieren aber rund drei Viertel aller Unfälle in Haushalt, Freizeit und Sport.
- Das Kernstück jeder Unfallversicherung ist die Invaliditätsleistung. Wir empfehlen mindestens 500.000 € bei 100% Invalidität sowie mindestens 15.000 € für Bergungs- und 3.000 € für Heilkosten.
- Eine private Unfallversicherung kostet ab 8 € pro Monat. Wohnort, Beruf, Alter und Zusatzbausteine beeinflussen die Prämie stark.
- Nicht geeignet ist sie als Ersatz für eine Berufsunfähigkeitsversicherung oder zur Absicherung deiner Hinterbliebenen, weil sie nur bei Unfällen zahlt.
- Beim Vergleich zählen vor allem Progression, Gliedertaxe und Mitwirkungsgrenze. Was als Unfall gilt und welche Fristen im Leistungsfall gelten, regelt jeder Versicherer anders.
🤝 Hinweis zur Unabhängigkeit & Datengrundlage: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten. Alle Kostenangaben in diesem Artikel basieren auf einem Vergleich der 22 aktiven privaten Unfallversicherer in Österreich (VVO, 2025; Stand Oktober 2026).
Private vs. gesetzliche Unfallversicherung in Österreich: Die Unterschiede
Die gesetzliche Unfallversicherung schützt dich in Österreich nur bei Unfällen in der Arbeit, in Schule oder Studium und am Weg dorthin. Für Arbeitnehmer*innen zahlt der*die Arbeitgeber*in die Beiträge. Die private Unfallversicherung gilt dagegen rund um die Uhr und weltweit, also auch in Freizeit, Haushalt und beim Sport. Sie ergänzt den gesetzlichen Schutz und zahlt vor allem bei bleibender Invalidität eine Einmalleistung, die du frei verwenden kannst.
Gesetzliche Unfallversicherung: Schutz bei Arbeit und Ausbildung
Gesetzlich unfallversichert sind in Österreich Arbeitnehmer*innen, Selbstständige (über die SVS), Kinder im Kindergartenpflichtjahr sowie Schüler*innen und Studierende.
- Vorteile: Sie deckt Arbeitsunfälle sowie Unfälle am Weg zur Arbeit ab, bei Schüler*innen und Studierenden Unfälle im Zusammenhang mit der Ausbildung. Sie übernimmt in der Regel Heilbehandlungen und Rehabilitation.
- Nachteile: Sie greift ausschließlich im beruflichen bzw. schulischen Kontext. Passiert dir ein Unfall in der Freizeit, beim Sport oder im Haushalt, bist du damit nicht abgesichert. Auch bei bleibenden Einschränkungen kann der finanzielle Schutz unzureichend sein.
Private Unfallversicherung: Schutz rund um die Uhr
Die private Unfallversicherung ergänzt den Schutz der gesetzlichen Variante. Sie sichert dich auch in der Freizeit, im Haushalt, beim Sport oder auf Reisen ab, also rund um die Uhr.
- Vorteile: Du bist flexibel abgesichert, kannst den Umfang deiner Versicherung selbst wählen und genießt 24/7-Schutz, egal wo du bist.
- Nachteile: Für diese Sicherheit zahlst du eine Prämie. Außerdem unterscheiden sich die Leistungen je nach Anbieter, daher lohnt sich ein genauer Blick in die Vertragsdetails.
📕 Das war ein kurzer Überblick über die wichtigsten Unterschiede. Wenn du tiefer einsteigen willst, findest du mehr Informationen in unserem Blogpost Unterschiede zwischen gesetzlicher und privater Unfallversicherung.
Ist eine private Unfallversicherung sinnvoll? Wann wir sie empfehlen – und wann nicht
Ja, für die meisten Menschen. Die gesetzliche Unfallversicherung zahlt nur bei Unfällen in Arbeit, Schule oder Studium und am Weg dorthin. Laut KFV passieren aber rund drei Viertel aller Unfälle in Haushalt, Freizeit und Sport. Dort trägst du Bergung, Behandlung und die Folgen einer bleibenden Invalidität ohne private Unfallversicherung zu einem großen Teil selbst. Nicht sinnvoll ist sie als Ersatz für eine Berufsunfähigkeits- oder Ablebensversicherung.
Warum die gesetzliche Unfallversicherung nicht reicht
In unserer Beratung zeigt sich immer wieder: Die meisten Kund*innen verstehen den Bedarf, sobald klar ist, wie eng der gesetzliche Schutz gefasst ist. Zwei Szenarien machen das deutlich:
- Bergung nach einem Freizeitunfall: Du verletzt dich beim Wandern oder Skifahren und musst per Hubschrauber geborgen werden. Weil es kein Arbeitsunfall ist, zahlt die gesetzliche Unfallversicherung nicht. Die Kosten der Bergung trägst du zu einem großen Teil selbst.
- Bleibende Invalidität: Nach einem schweren Unfall in der Freizeit, z.B. einem Autounfall am Wochenende, bist du auf einen Rollstuhl angewiesen. Du musst dein Auto und deine Wohnung umbauen, dich beruflich umorientieren oder kannst gar nicht mehr arbeiten, und deine Familie muss trotzdem versorgt sein. Die gesetzliche Unfallversicherung zahlt dafür nichts. Diese Kosten können schnell existenzbedrohend werden.
Genau hier setzt die private Unfallversicherung an: Sie zahlt dir eine Einmalleistung und optional eine monatliche Rente. Mit diesem Geld überbrückst du die schwierige Zeit, ohne in finanzielle Not zu geraten oder deinen Lebensstandard aufgeben zu müssen, und deine Familie bleibt versorgt.
Für wen wir eine Unfallversicherung empfehlen
- Für jede Person: Rund drei Viertel aller Unfälle passieren in Haushalt, Freizeit und Sport, nicht bei der Arbeit. Die Unfallversicherung gehört für uns deshalb zur Grundabsicherung: Schon ein einziger schwerer Unfall in der Freizeit kann dich finanziell aus der Bahn werfen, während der Basisschutz ab 8 € pro Monat kostet.
- Sportlich Aktive: Wer viel draußen unterwegs ist, hat ein höheres Unfallrisiko, vor allem bei gefährlicheren Sportarten wie Downhill, Skitouren oder Klettern. Mehr dazu in unseren Artikeln zur Unfallversicherung beim Skifahren und beim Sport.
- Familien mit Kindern: Kinder sind gesetzlich nur im Kindergartenpflichtjahr, in der Schule und am Weg dorthin unfallversichert, nicht beim Spielen oder in der Freizeit.
- Selbstständige & Freiberufler*innen: Ihr gesetzlicher Schutz über die SVS gilt nur bei beruflichen Unfällen. Fallen sie nach einem Freizeitunfall länger aus, fehlt ihnen das Einkommen unmittelbar.
- Alle, die beruflich auf bestimmte Körperteile angewiesen sind: z.B. Musiker*innen, Chirurg*innen oder Handwerker*innen. Achte hier besonders auf eine gute Gliedertaxe.
- Alle, die keine Berufsunfähigkeitsversicherung bekommen: Ist eine BU wegen Vorerkrankungen, Beruf oder Sportarten nicht möglich oder zu teuer, sichert eine Unfallversicherung mit Unfall-Rente dein Einkommen zumindest bei Unfällen ab.
Wann eine Unfallversicherung nicht notwendig ist
- Als Ersatz für eine Berufsunfähigkeitsversicherung: Laut Statistischem Handbuch der österreichischen Sozialversicherung entstehen 80 bis 90% aller Berufsunfähigkeiten durch Krankheiten. Dagegen schützt dich eine Unfallversicherung nicht.
- Zur Absicherung deiner Hinterbliebenen: Die Unfalltod-Leistung zahlt nur, wenn du durch einen Unfall stirbst. Eine Ablebensversicherung zahlt auch bei Tod durch Krankheit.
- Wenn du die Folgen selbst tragen kannst: Hast du genug Erspartes oder passives Einkommen, um nach einem schweren Unfall Umbauten und Einkommensausfälle selbst zu stemmen, kannst du dich auch bewusst gegen eine Unfallversicherung entscheiden.
Was zahlt die private Unfallversicherung? Alle Leistungen im Überblick
Die private Unfallversicherung zahlt bei bleibender Invalidität nach einem Unfall eine Einmalleistung, deren Höhe sich aus Invaliditätsgrad, Versicherungssumme und Progression ergibt. Dazu übernimmt sie Such-, Bergungs- und Rettungskosten sowie Heilkosten. Je nach Tarif kannst du Bausteine wie Unfall-Rente, Unfall-Tod, Sofortleistung, Knochenbruchpauschale, Spital-Tagegeld oder Krankengeld ergänzen. Wir empfehlen mindestens 500.000 € bei 100% Invalidität, 15.000 € für Such-, Bergungs- und Rettungskosten und 3.000 € für Heilkosten.
| Baustein | Was zahlt sie? | Unsere Empfehlung |
|---|---|---|
| Invaliditätsleistung (Einmalzahlung) | Einmalbetrag bei bleibender Invalidität, abhängig von Invaliditätsgrad, Versicherungssumme und Progression | Für jede Person: mindestens 500.000 € bei 100% Invalidität |
| Unfall-Rente | Monatliche Rente bei bleibender Invalidität ab einer Mindest-Invalidität | Nur, wenn keine Berufsunfähigkeitsversicherung möglich oder leistbar ist, vor allem für Jüngere |
| Such-, Bergungs- und Rettungskosten | Suche, Bergung (z.B. per Hubschrauber) und Transport nach einem Unfall | Für jede Person: mindestens 15.000 € |
| Heilkosten und Heilbehelfe | Privatärzt*innen, Sonderklasse, Therapien, Reha, Zahnersatz, Krücken oder Rollstuhl | Mindestens 3.000 €, außer du hast eine umfangreiche private Krankenversicherung |
| Unfall-Tod | Einmalbetrag an deine Hinterbliebenen, wenn du durch einen Unfall stirbst | Eher eine Ablebensversicherung abschließen |
| Sofortleistung | Zahlung kurz nach einer schweren Verletzung, bevor die Invalidität feststeht | Nettes Extra, keine pauschale Empfehlung |
| Knochenbruchpauschale | Fixbetrag bei einem Knochenbruch, meist bis zu 500 € | Nettes Extra, eventuell bei Verdienstentgang |
| Spital-Tagegeld und Krankengeld | Tagessatz bei Spitalsaufenthalt bzw. Arbeitsunfähigkeit nach einem Unfall | Nur, wenn dein Einkommen von Trinkgeldern, Zulagen o.Ä. abhängt |
Invaliditätsleistung: Die wichtigste Leistung
Die Invaliditätsleistung ist das Kernstück jeder privaten Unfallversicherung. Von “Invalidität” spricht man, wenn deine körperliche oder geistige Leistungsfähigkeit nach einem Unfall dauerhaft beeinträchtigt ist. Ob du deinen Beruf noch ausüben kannst, spielt dabei keine Rolle. Die Unfallversicherung zahlt dir dann einen einmaligen Betrag, damit du deine Lebenssituation daran anpassen kannst.
Den genauen Invaliditätsgrad (0 bis 100%) stellen Ärzt*innen bzw. Sachverständige fest. Eine Einmalzahlung erhältst du dabei schon bei einem niedrigeren Invaliditätsgrad, z.B. 20%, nicht erst bei vollständiger Invalidität. 100% invalide ist man etwa bei einer Querschnittlähmung oder einer Erblindung beider Augen.
Worst-Case-Szenario: Ein schwerer Unfall mit hoher Invalidität, bei dem du auf einen Schlag sehr viel Geld brauchst. Du bist auf einen Rollstuhl angewiesen, benötigst ein Auto, das du mit den Händen bedienen kannst, einen Treppenlift und musst Badezimmer, Küche und eventuell deinen Arbeitsplatz umbauen.
Damit du je nach bleibender Invalidität ausreichend Geld erhältst, musst du dich bei der Auswahl der Versicherung mit den Begriffen Versicherungssumme, Progression und Gliedertaxe beschäftigen.
Versicherungssumme: Wie hoch soll sie sein?
Die Versicherungssumme legt zunächst mal fest, wie hoch du bei Invalidität maximal versichert bist. Du erhältst bei einem Unfall den Prozentsatz deiner Invalidität von dieser Summe ausgezahlt.
Wir empfehlen, Versicherungssumme und Progression so zu wählen, dass du bei 100% Invalidität mindestens 500.000 € erhältst, z.B. 100.000 € Versicherungssumme mit 500% Progression.
ℹ️ Ein Beispiel: Beträgt deine Invalidität 50% und hast du eine Versicherungssumme von 100.000 € gewählt, dann zahlt dir die Versicherung ohne Progression 50.000 €.
Progression
Üblicherweise benötigst du bei höherer Invalidität wesentlich mehr Geld als bei einer niedrigen Invalidität, da du z.B. bei einem kaputten Daumen nicht dein ganzes Haus umbauen musst. Um dieses Missverhältnis zu berücksichtigen, kann ein zusätzlicher Progressionsfaktor festgelegt werden, der angibt, wie stark eine hohe Invalidität “überbezahlt” wird. Dann bekommst du bei einer 100%igen Invalidität sogar ein Vielfaches der Versicherungssumme.
ℹ️ Ein Beispiel: Deine Versicherungssumme liegt bei 100.000 €. Bis 25% Invalidität wird die Leistung linear berechnet, d.h. du bekommst den Prozentsatz deiner Invalidität ausgezahlt (bei 25% also 25.000 €). In deinem Vertrag ist außerdem eine 500%-Progression vorgesehen, wenn du schwer invalide bist. Du erhältst bei einer Invalidität von 100% also den 5-fachen Betrag der Versicherungssumme (500.000 €).
Gliedertaxe
Die Gliedertaxe bestimmt, wie hoch die Invalidität bewertet wird, wenn du bei einem Unfall bestimmte Körperteile oder Organe verlierst. So kann es zum Beispiel sein, dass ein Versicherer den Verlust einer Hand mit 100% Invalidität bewertet und ein anderer lediglich mit 60%.
Beispiel: So berechnet sich die Invaliditätsleistung
Jürgen hat eine private Unfallversicherung mit 200.000 € Versicherungssumme und 300% Progression. Somit hat er eine Höchstleistungssumme von 600.000 € (=Versicherungssumme * 3). In den folgenden zwei Grafiken sind die Progressions-Kurve und die Gliedertaxe von Jürgens Tarif dargestellt. Bei einem schweren Unfall verliert Jürgen seinen Arm. Laut Gliedertaxe hat er somit einen Invaliditätsgrad von 70%. Somit würde er, laut Progressions-Kurve, 180% Leistung der Versicherungssumme erhalten. Das sind 200.000 € * 1,8 = 360.000 €.
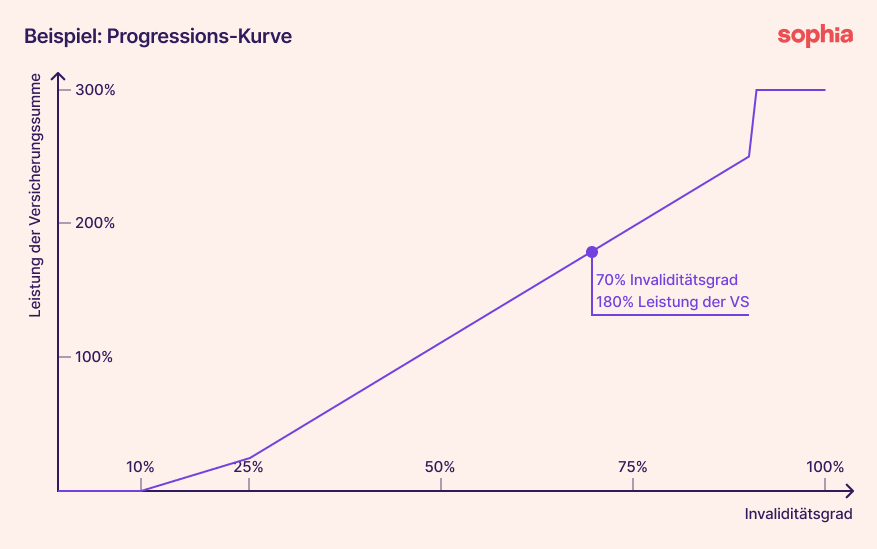
Ein typisches Beispiel für eine Progressions-Kurve einer privaten Unfallversicherung. Bei einem Invaliditätsgrad von 70% würde man 180% Leistung der Versicherungssumme erhalten.
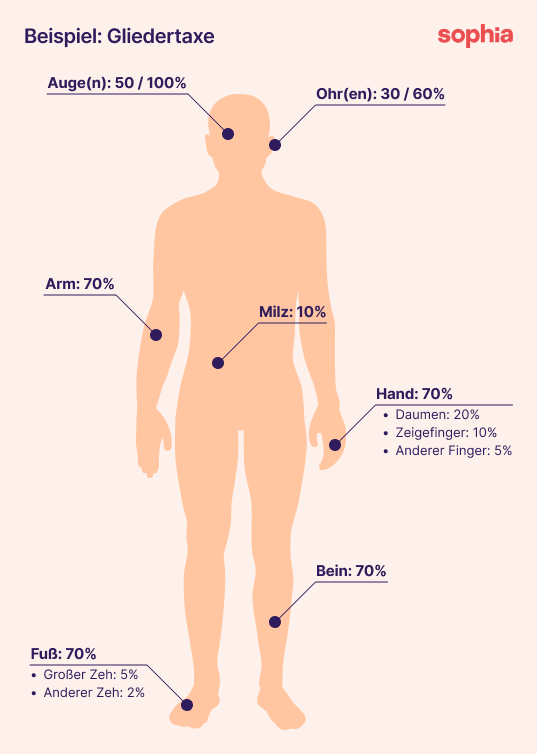
Ein typisches Beispiel einer Gliedertaxe einer privaten Unfallversicherung. Bei Verlust eines Arms hätte man einen Invaliditätsgrad von 70%.
Unfall-Rente: Monatliche Rente bei Invalidität
Die Unfall-Rente ist ein optionaler Zusatzbaustein. Bei einer dauerhaften Invalidität durch einen Unfall zahlt dir der Versicherer eine monatliche Rente, üblicherweise ab einer bestimmten Mindest-Invalidität.
Der entscheidende Unterschied zur Berufsunfähigkeitsversicherung: Die Unfall-Rente zahlt ausschließlich bei Invalidität durch einen Unfall. Die meisten Berufsunfähigkeiten entstehen aber durch Krankheiten. Eine Berufsunfähigkeitsversicherung zahlt bei Krankheit und Unfall und sichert dein Einkommen damit wesentlich umfassender ab. Grundsätzlich kannst du beide auch kombinieren.
Rente oder höhere Einmalzahlung? Jüngeren Personen ohne Berufsunfähigkeitsversicherung empfehlen wir eine Unfall-Rente, weil sie lebenslang ausbezahlt wird. Älteren Personen empfehlen wir statt der Rente eher eine höhere Einmalzahlung.
Such-, Bergungs- und Rettungskosten
Verunglückst du beim Wandern, Klettern oder Skifahren und kommst nicht mehr selbstständig ins Tal, übernimmt die Unfallversicherung die Such-, Bergungs-, Transport- und Rettungskosten, z.B. für eine Hubschrauberbergung.
📕 Wenn du mehr über die Bergungskosten erfahren möchtest oder wissen willst, welche alternativen Versicherungen diese Kosten zahlen, dann schau mal in unseren Artikel Bergungskosten-Versicherung: Wer zahlt im Notfall am Berg? rein.
Heilkosten und Heilbehelfe
Heilkosten sind Kosten zur Behebung von Unfallfolgen, die die gesetzliche Krankenversicherung nicht oder nur teilweise übernimmt. Dazu gehören etwa Behandlungen bei Privatärzt*innen, die Sonderklasse im Spital nach einem Unfall, Therapien, Kur und Rehabilitation, kosmetische Operationen, Zahnersatz, künstliche Gliedmaßen und der Verletztentransport zur Heilbehandlung. Auch Heilbehelfe wie die Leihgebühr für Krücken oder einen Rollstuhl sind abgedeckt.
Unfall-Tod: Leistung für Hinterbliebene
In deiner privaten Unfallversicherung kannst du festlegen, wie viel Geld deine Hinterbliebenen erhalten, wenn du durch einen Unfall stirbst. Diese Leistung greift aber ausschließlich beim Unfalltod. Stirbst du an einer Krankheit, bekommen deine Hinterbliebenen nichts. Eine Ablebensversicherung deckt dagegen beides ab, Tod durch Unfall und durch Krankheit.
Sofortleistung bei schweren Verletzungen
Manche Tarife zahlen bei schweren Verletzungen, z.B. einer Querschnittlähmung, einem Schädel-Hirn-Trauma oder mehreren schweren Verletzungen gleichzeitig (Polytrauma), kurz nach dem Unfall einen Betrag aus, noch bevor die endgültige Invalidität feststeht. Je nach Versicherer ist das eine fixe Pauschale oder eine Vorauszahlung, die später auf die Invaliditätsleistung angerechnet wird. Ob du sie zurückzahlen musst, wenn doch keine bleibende Invalidität entsteht, regeln die Bedingungen des jeweiligen Versicherers.
Knochenbruchpauschale
Brichst du dir einen Knochen, bekommst du laut Vertrag einen fixen Betrag ausbezahlt, unabhängig davon, ob daraus eine bleibende Invalidität entsteht. Die Leistung ist allerdings stark begrenzt, üblich sind bis zu 500 €.
Spital-Tagegeld und Krankengeld
Das Spital-Tagegeld zahlt dir für jeden Tag, den du nach einem Unfall im Krankenhaus verbringst, einen vereinbarten Betrag. Das Krankengeld zahlt einen Tagessatz, solange du nach einem Unfall arbeitsunfähig bist. Beide sollen dein verlorenes Einkommen zumindest teilweise ausgleichen. Die Bezeichnungen unterscheiden sich je nach Versicherer, z.B. Spitalgeld oder Taggeld, gemeint ist aber dasselbe.
📕 Mehr dazu findest du in unserem Artikel Krankenhaustagegeld und Krankengeld: Wann ist eine Versicherung sinnvoll?
Was gilt als Unfall – und was nicht?
Als Unfall gilt ein plötzlich von außen auf deinen Körper wirkendes Ereignis, durch das du unfreiwillig eine Gesundheitsschädigung erleidest. Laut den Musterbedingungen des VVO zählen auch Verrenkungen, Zerrungen, Bänderrisse und Meniskusverletzungen dazu, Krankheiten dagegen nicht. Jeder Versicherer legt in seinen Bedingungen aber selbst fest, was er als Unfall wertet und welche Ausschlüsse gelten, etwa bei Motorsport, Sportwettbewerben oder Unfällen unter Alkoholeinfluss. Ein Blick in die Bedingungen lohnt sich daher.
Ausschlüsse: Wann zahlt die Unfallversicherung nicht?
- Immer ausgeschlossen: Unfälle bei vorsätzlich begangenen Straftaten sowie Unfälle durch Krieg und Terror.
- Meist nicht versicherbar: die Tätigkeit als Pilot*in oder Besatzungsmitglied eines Luftfahrzeugs.
- Je nach Versicherer unterschiedlich geregelt: Motorsport-Rennen, die Teilnahme an Sportwettbewerben sowie Unfälle durch Bewusstseinsstörungen infolge von Alkohol, Drogen oder Medikamenten.
- Gefährliche Sportarten wie Paragleiten, Tauchen oder Downhill: meist versicherbar, aber mit Zuschlag.
Wie viel kostet die private Unfallversicherung in Österreich?
Eine private Unfallversicherung kostet in Österreich ab 8 € pro Monat. Wie viel du genau zahlst, hängt vor allem von deinem Wohnort, deinem Beruf, deinem Alter und den gewählten Leistungen ab. So zahlt ein*e Student*in für dieselbe Deckung in Graz ab 8 €, in Innsbruck ab 20 € pro Monat. Zusatzbausteine wie Unfall-Rente oder Spital-Tagegeld und ein Seniorentarif ab etwa 65 Jahren erhöhen die Prämie deutlich.
Hier acht Beispiele, damit du die Kosten der privaten Unfallversicherung für dich einordnen kannst (Stand Oktober 2026):
| Beispiel | Deckung | Kosten |
|---|---|---|
| Student*in, 25 Jahre, Graz | 100.000 € Versicherungssumme, 500% Progression, inkl. Such-, Rettungs- & Bergungskosten | Ab 8 € pro Monat |
| Softwareentwickler*in, 32 Jahre, Wien | 150.000 € Versicherungssumme, 600% Progression, 600 € pro Monat Unfall-Rente | Ab 23 € pro Monat |
| Familie, Eltern (35 & 40 Jahre, Büroangestellte) + Kinder (6 & 9 Jahre), Linz | 150.000 € Versicherungssumme, 600% Progression | Ab 40 € pro Monat |
| Elektriker*in, 35 Jahre, Wien | 100.000 € Versicherungssumme, 500% Progression, inkl. Such-, Rettungs- & Bergungskosten | Ab 9 € pro Monat |
| Büroangestellte*r, 30 Jahre, Graz | 100.000 € Versicherungssumme, 500% Progression, 10.000 € Unfall-Tod, 200 € Knochenbruchpauschale | Ab 9 € pro Monat |
| Tischler*in, 40 Jahre, Eisenstadt | 150.000 € Versicherungssumme, 500% Progression, 500 € pro Monat Unfall-Rente, 50 € Spital-Tagegeld | Ab 26 € pro Monat |
| Student*in, 23 Jahre, Innsbruck | 100.000 € Versicherungssumme, 500% Progression, inkl. Such-, Rettungs- & Bergungskosten | Ab 20 € pro Monat |
| Pensionist*in, 67 Jahre, Graz | 100.000 € Versicherungssumme, 500% Progression | Ab 12 € pro Monat |
Die genaue Prämie für deine Versicherung wird von mehreren Faktoren beeinflusst:
- Deckungsumfang: Je umfassender dein Schutz (z.B. hohe Invaliditätssumme oder Zusatzleistungen wie Unfall-Rente und Spital-Tagegeld), desto höher die Beiträge.
- Beruf: Wer in einem risikoreichen Beruf arbeitet, etwa als Bauarbeiter*in oder Handwerker*in, zahlt mehr als jemand im Bürojob.
- Freizeitaktivitäten: Riskante Hobbys wie Motorradfahren, Bergsteigen oder Tauchen erhöhen die Prämie.
- Alter & Gesundheit: Jüngere, gesunde Menschen zahlen in der Regel weniger als ältere Versicherte mit Vorerkrankungen. Ab etwa 65 Jahren stellen viele Versicherer auf einen teureren Seniorentarif um, teilweise auch mit gekürzter Deckung.
- Wohnort: Auch dein Bundesland beeinflusst die Prämie, wie die beiden Student*innen-Beispiele aus Graz und Innsbruck zeigen.
Wie kannst du bei der Unfallversicherung sparen?
Eine gute Absicherung muss nicht teuer sein. Mit diesen Tipps kannst du deine Prämie senken:
- Online vergleichen: Nutze Vergleichsrechner, um passende Tarife zu finden.
- Jährliche Zahlweise: Viele Versicherer gewähren einen Rabatt, wenn du die Prämie einmal jährlich bezahlst.
- Leistungen prüfen: Verzichte auf Bausteine, die du nicht brauchst, z.B. auf die Unfall-Rente, wenn du bereits eine Berufsunfähigkeitsversicherung hast.
- Familienpolizze: Für mehrere Personen kann eine Familienversicherung günstiger sein als Einzelverträge.
- Laufzeitrabatt nutzen: Bei längeren Laufzeiten bekommst du oft bessere Konditionen. Wichtig: In Österreich kannst du nach 3 Jahren trotzdem kündigen. Je nach Vertrag kann der Versicherer dann aber einen Teil des gewährten Laufzeitrabatts zurückverlangen. Prüfe das vorher in deiner Polizze.
📕 Noch mehr Spartipps findest du in unserem Artikel Unfallversicherung: 7 Tipps, wie du dich günstig versicherst
Unfallversicherung Vergleich: So findest du den richtigen Tarif
Beim Vergleich privater Unfallversicherungen in Österreich sind drei Punkte entscheidend: eine ausreichend hohe Invaliditätsleistung mit Progression, eine gute Gliedertaxe für deinen Beruf und eine hohe Mitwirkungsgrenze bei Vorerkrankungen. Vergleiche immer mindestens drei Angebote mit denselben Eckdaten und prüfe in den Bedingungen, was als Unfall gilt und welche Ausschlüsse es gibt. Rechne außerdem mit Gesundheitsfragen: Vorerkrankungen, Beruf und Sportarten können zu Zuschlägen oder sogar zu einer Ablehnung führen.
Schritt für Schritt zum passenden Tarif
- Bedarf klären: Überlege dir zuerst, welche Risiken in deinem Leben eine Rolle spielen. Bist du sportlich aktiv, hast du Kinder oder bist du selbstständig, ist dein Absicherungsbedarf meist höher als bei jemandem, der überwiegend einen Büroalltag hat.
- Deckung festlegen: Wähle eine Invaliditätsleistung von mindestens 500.000 € bei 100% Invalidität und prüfe die Gliedertaxe, wenn du beruflich auf bestimmte Körperteile angewiesen bist. Achte außerdem darauf, dass Bergungs- und Heilkosten ausreichend hoch versichert sind und der Schutz weltweit und rund um die Uhr gilt.
- Zusatzbausteine bewusst wählen: Schließe nur Bausteine ein, die du wirklich brauchst. Unsere Empfehlungen zu jedem Baustein findest du oben bei den Leistungen.
- Angebote vergleichen und Bedingungen prüfen: Vergleiche mindestens drei Angebote mit denselben Eckdaten. Lies die Bedingungen genau und achte besonders auf die Mitwirkungsgrenze, die Ausschlüsse und darauf, was der Versicherer als Unfall wertet.
Unfallversicherung ohne Gesundheitsfragen? Das wird beim Abschluss gefragt
Ganz ohne Gesundheitsfragen bekommst du in Österreich in der Regel keine private Unfallversicherung. Beim Abschluss fragt der Versicherer unter anderem nach:
- Vorerkrankungen, z.B. Epilepsie
- Früheren Unfällen und einer bereits bestehenden Invalidität
- Deinem Beruf: Handwerkliche Berufe werden meist als riskanter eingestuft als Bürojobs.
- Deinen Sportarten und wie du sie ausübst: als Hobby, im Verein, bei Wettbewerben oder gegen Entgelt
Je nach deinen Antworten bekommst du den Tarif zu normalen Konditionen, mit Zuschlag, oder der Versicherer lehnt den Antrag ab. Gefährliche Sportarten und Berufe sind meist versicherbar, kosten aber mehr. Lehnt dich ein Versicherer ab, lohnt es sich, es bei einem anderen zu probieren, ähnlich wie bei der privaten Krankenversicherung. Bestimmte Vorerkrankungen schließen allerdings fast alle Versicherer aus. Hast du Vorerkrankungen, achte außerdem auf eine hohe Mitwirkungsgrenze.
Mitwirkungsanteil: Was gilt bei Vorerkrankungen?
Der Mitwirkungsanteil gibt an, zu wie viel Prozent bestehende Krankheiten oder Gebrechen (z.B. Abnutzungserscheinungen) die Folgen eines Unfalls mitverursacht haben. Um diesen Anteil kürzt der Versicherer seine Leistung, allerdings erst ab einer im Vertrag festgelegten Mitwirkungsgrenze (z.B. 25%, je nach Versicherer unterschiedlich). Liegt der Mitwirkungsanteil darunter, erhältst du trotz Vorerkrankung die volle Leistung. Somit gilt: Je höher die Mitwirkungsgrenze ist, desto besser für dich.
ℹ️ Ein Beispiel: Ein Unfall führt zu einer Invalidität von 60%. Ein*e Sachverständige*r stellt fest, dass eine bestehende Krankheit zu 40% an den Folgen mitgewirkt hat. Bei einer Mitwirkungsgrenze von 25% wird dieser Anteil abgezogen: Anerkannt werden 60% × (100% − 40%) = 36%. Hätte die Krankheit nur zu 20% mitgewirkt, läge der Anteil unter der Grenze und die Versicherung würde die vollen 60% anerkennen.
Im Leistungsfall: Meldefrist und Feststellung der Invalidität
Nach einem Unfall solltest du sofort ärztliche Hilfe in Anspruch nehmen und den Unfall unverzüglich schriftlich deinem Versicherer melden, laut VVO-Musterbedingungen spätestens innerhalb einer Woche. Den Invaliditätsgrad stellen Ärzt*innen bzw. Sachverständige fest, meistens erst nach Abschluss der Heilbehandlung. Beachte die Fristen in deinen Bedingungen: Sie legen fest, bis wann die Invalidität eintreten und ärztlich belegt sein muss. Versäumst du sie, kann dein Anspruch verloren gehen.
- Ärztliche Hilfe: Begib dich unverzüglich in ärztliche Behandlung und setze sie bis zum Abschluss der Heilbehandlung fort.
- Unfall melden: Melde den Unfall unverzüglich schriftlich deinem Versicherer. In den Musterbedingungen des VVO ist dafür z.B. eine Frist von spätestens einer Woche vorgesehen. Die genaue Frist regelt jeder Versicherer selbst.
- Invaliditätsgrad feststellen lassen: Den Invaliditätsgrad bewerten Ärzt*innen bzw. Sachverständige, meistens erst, wenn die Heilbehandlung abgeschlossen ist. Der Versicherer kann dafür auch eine Untersuchung durch eigene Ärzt*innen verlangen.
- Fristen für die Invalidität beachten: Jeder Versicherer regelt sie etwas anders. Ein Beispiel aus den Bedingungen eines österreichischen Versicherers: Die Invalidität muss innerhalb eines Jahres nach dem Unfall eintreten, der ärztliche Befundbericht muss innerhalb von 15 Monaten eingereicht werden, und der Invaliditätsgrad kann jährlich bis zu 4 Jahre nach dem Unfall neu bemessen werden.
- Auszahlung: Steht der Invaliditätsgrad fest, berechnet der Versicherer die Leistung aus Versicherungssumme, Progression und Gliedertaxe, wie im Beispiel von Jürgen.
Unfallversicherung kündigen in Österreich: Fristen & Möglichkeiten
Eine private Unfallversicherung kannst du in Österreich zum Ende der vereinbarten Laufzeit kündigen, meist mit einer Frist von einem bis drei Monaten. Läuft dein Vertrag länger als drei Jahre, kannst du als Verbraucher*in laut § 8 Abs. 3 VersVG ab dem Ende des dritten Jahres jährlich mit einer Frist von einem Monat kündigen. Je nach Vertrag kann der Versicherer dann aber einen Teil des gewährten Laufzeitrabatts zurückverlangen.
Welche Kündigungsmöglichkeiten gibt es?
- Zum Versicherungsende: Die meisten Unfallversicherungen haben eine vereinbarte Laufzeit von 1, 3, 5 oder 10 Jahren. Zum Ende dieser Laufzeit kannst du den Vertrag mit einer Frist von 1 bis 3 Monaten kündigen.
- Konsumentenschutz-Kündigung: Läuft dein Vertrag länger als 3 Jahre, kannst du ab dem Ende des dritten Jahres laut § 8 Abs. 3 VersVG jährlich kündigen. Die Frist beträgt hier nur einen Monat.
- Automatische Verlängerung: Nach Ablauf der Laufzeit verlängert sich der Vertrag automatisch um jeweils ein Jahr. Der Versicherer muss dich rechtzeitig vorher darauf hinweisen. Tut er das nicht, bist du an die Verlängerung nicht gebunden.
📕 Eine ausführliche Übersicht findest du in unserem Blogpost Versicherung kündigen: So funktioniert’s
Tipp: Kündige schriftlich, am besten per eingeschriebenem Brief oder E-Mail, und lass dir die Kündigung vom Versicherer bestätigen. Möchtest du weiterhin abgesichert sein, schließe die neue Unfallversicherung ab, bevor die alte endet, damit keine Lücke entsteht.
Beispiel für eine Kündigung
Deine Unfallversicherung läuft seit dem 1. Juli 2024 mit einer Laufzeit von 5 Jahren. Das reguläre Vertragsende ist damit der 1. Juli 2029. Möchtest du zu diesem Termin kündigen, musst du die Kündigung spätestens bis 31. März 2029 bei der Versicherung einreichen (Annahme: 3 Monate Frist).
Durch die Konsumentenschutz-Regelung kannst du aber schon ab dem Ende des dritten Jahres, also ab 1. Juli 2027, jedes Jahr mit einer Frist von einem Monat kündigen. Das bedeutet: Gibst du deine Kündigung bis spätestens 31. Mai 2027 ab, endet dein Vertrag bereits am 1. Juli 2027.
Unterschiede zu Berufsunfähigkeitsversicherung, Krankenversicherung und Alpenverein
Die private Unfallversicherung ersetzt weder eine Berufsunfähigkeitsversicherung noch eine private Krankenversicherung noch die Mitgliedschaft beim Alpenverein, sondern ergänzt sie. Die Berufsunfähigkeitsversicherung sichert dein Einkommen auch bei Krankheit, die private Krankenversicherung verbessert deine medizinische Versorgung, und der Alpenverein deckt Bergungskosten und Rückholtransporte im Bergsport. Eine Invaliditätsleistung bei bleibenden Unfallfolgen zahlt nur die Unfallversicherung. Hast du eine dieser Versicherungen schon, kannst du bei einzelnen Bausteinen der Unfallversicherung sparen.
Unfallversicherung oder Berufsunfähigkeitsversicherung?
Die Unfallversicherung zahlt dir bei dauerhaften Folgen eines Unfalls eine Einmalleistung, z.B. für den Umbau von Wohnung und Auto. Die Berufsunfähigkeitsversicherung zahlt dir eine monatliche Rente, wenn du deinen Beruf durch Krankheit oder Unfall nicht mehr ausüben kannst. Da die meisten Berufsunfähigkeiten durch Krankheiten entstehen, ergänzen sich beide Versicherungen, ersetzen sich aber nicht.
📕 Mehr Infos findest du in unserem Blogpost Berufsunfähigkeitsversicherung in Österreich
Unfallversicherung oder private Krankenversicherung?
Die Unfallversicherung gleicht die finanziellen Folgen eines Unfalls aus. Die private Krankenversicherung verbessert dagegen deine medizinische Versorgung bei Krankheit und nach Unfällen, z.B. durch freie Arztwahl, Sonderklasse und kürzere Wartezeiten. Hast du bereits eine umfangreiche private Krankenversicherung mit Sonderklasse nach Unfall, kannst du bei den Heilkosten in der Unfallversicherung sparen.
📕 Mehr Infos findest du in unserem Blogpost Private Krankenversicherung in Österreich
Unfallversicherung oder Alpenverein?
Die Mitgliedschaft beim Alpenverein deckt Bergungskosten und Rückholtransporte im Bergsport, zahlt aber keine Invaliditätsleistung. Sie ist ein guter Zusatzschutz für Bergsportler*innen, ersetzt aber keine Unfallversicherung. Bist du darüber ausreichend abgesichert, kannst du bei den Bergungskosten in der Unfallversicherung sparen.
📕 Lies in unserem Blogpost Alpenverein oder Unfallversicherung – was ist besser? mehr dazu.
Fazit: Unsere Empfehlung in 5 Punkten
Die private Unfallversicherung schließt die größte Lücke des gesetzlichen Schutzes: Unfälle in Freizeit, Haushalt und Sport. Für die meisten Menschen gehört sie deshalb zur Grundabsicherung. Darauf solltest du achten:
- Die Invaliditätsleistung zuerst: Wähle mindestens 500.000 € bei 100% Invalidität, z.B. 100.000 € Versicherungssumme mit 500% Progression.
- Bergungs- und Heilkosten absichern: mindestens 15.000 € bzw. 3.000 €, außer du bist über den Alpenverein oder eine private Krankenversicherung schon ausreichend abgesichert.
- Dein Einkommen über eine Berufsunfähigkeitsversicherung absichern: Die Unfall-Rente ist vor allem dann sinnvoll, wenn du keine Berufsunfähigkeitsversicherung bekommst.
- Deine Hinterbliebenen über eine Ablebensversicherung absichern, nicht über die Unfalltod-Leistung.
- Die Bedingungen vergleichen: Gliedertaxe, Mitwirkungsgrenze, Unfallbegriff und Ausschlüsse unterscheiden sich je nach Versicherer stark.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


