
Krankenhaustagegeld, privates Krankengeld und Ersatztagegeld sind drei Geldleistungen der privaten Krankenversicherung in Österreich, die einen fixen Betrag pro Tag auszahlen: das Krankenhaustagegeld (auch Taggeld genannt) für jeden Tag im Spital, das Krankengeld bei Arbeitsunfähigkeit nach einer Karenzfrist und das Ersatztagegeld, wenn man im Spital auf Sonderklasse-Leistungen verzichtet. Ein Krankenhaustagegeld gibt es für 30-Jährige ab 6 € im Monat. Wir erklären dir die Unterschiede, was du dafür bezahlst und für wen sie sich wirklich lohnen.
Inhalt
Das Wichtigste in Kürze
- Das Krankenhaustagegeld (auch Taggeld) zahlt dir einen fixen Betrag für jeden Tag im Spital, meist 10 bis 150 € pro Tag. Für 30-Jährige gibt es das Krankenhaustagegeld ab 6 € im Monat.
- Das private Krankengeld zahlt bei ärztlich bestätigter Arbeitsunfähigkeit, auch wenn du zu Hause bist, aber erst nach einer Karenzfrist (z.B. 4, 42 oder 84 Tage). 30 € Krankengeld pro Tag kosten ab 12 € im Monat bei 42 Tagen Karenzfrist.
- Das Ersatztagegeld ist in jeder Sonderklasse-Versicherung enthalten und zahlt, wenn du im Spital auf Sonderklasse-Leistungen verzichtest.
- Gesetzlich zahlt die ÖGK Angestellten nach der Entgeltfortzahlung 50 bzw. 60% der Bemessungsgrundlage, die SVS Selbstständigen erst ab mehr als 42 Tagen Arbeitsunfähigkeit 40,04 € pro Tag.
- Sinnvoll ist ein Tagegeld vor allem für Selbstständige, für Angestellte mit variablem Einkommen und bei Mehrkosten im Spital, aber erst, wenn Grundrisiken wie die Berufsunfähigkeit abgesichert sind.
🤝 Hinweis zur Unabhängigkeit: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Beispielangaben in diesem Artikel basieren zudem auf einem Tarifvergleich der Krankenhaustagegeld- und Krankengeld-Anbieter in Österreich (Stand Oktober 2026).
📕 Wenn du dich noch umfassender über das Thema Krankenzusatzversicherung informieren möchtest, schau dir unseren Ratgeber zur privaten Krankenversicherung in Österreich an.
Was ist der Unterschied zwischen Krankenhaustagegeld, Krankengeld und Ersatztagegeld?
Krankenhaustagegeld, privates Krankengeld und Ersatztagegeld unterscheiden sich vor allem darin, wofür und ab wann sie zahlen. Das Krankenhaustagegeld leistet ab dem ersten Tag eines stationären Spitalsaufenthalts. Das private Krankengeld zahlt bei ärztlich bestätigter Arbeitsunfähigkeit nach einer vereinbarten Karenzfrist, auch wenn du zu Hause bist. Das Ersatztagegeld ist Teil jeder Sonderklasse-Versicherung und zahlt, wenn du im Spital auf Sonderklasse-Leistungen wie das Einbettzimmer verzichtest.
| Krankenhaustagegeld | Privates Krankengeld | Ersatztagegeld | |
|---|---|---|---|
| Zahlt bei | stationärem Krankenhausaufenthalt (Krankheit, Unfall, Entbindung) | ärztlich bestätigter Arbeitsunfähigkeit, egal ob zu Hause, im Spital oder auf Kur | Verzicht auf Sonderklasse-Leistungen (z.B. Einbettzimmer) oder wenn diese nicht verfügbar sind |
| Ab wann | ab dem 1. Spitalstag | nach der Karenzfrist (z.B. 4, 42 oder 84 Tage) | ab dem 1. Spitalstag |
| Höhe | frei wählbar, meist 10 bis 150 € pro Tag | frei wählbar, z.B. 10 bis 50 € pro Tag | vertraglich fix |
| Wie lange | für die Dauer des Spitalsaufenthalts | bis zur Leistungsgrenze (z.B. 365 Tage in 3 Jahren), in der Regel bis zum Pensionsantritt | für die Dauer des Spitalsaufenthalts |
| Abschluss | je nach Versicherer im Tarif enthalten, als Baustein zu einem Haupttarif oder eigenständig | je nach Versicherer im Tarif enthalten, als Baustein oder eigenständig; teils nur nach einem Spitalsaufenthalt | automatisch in jeder Sonderklasse-Versicherung enthalten |
| Kosten (30 Jahre) | ab 6 € (20 € pro Tag) bis ab 20 € (80 € pro Tag) pro Monat | 30 € pro Tag: ab 12 € (42 Tage Karenzfrist) bis ab 81 € (4 Tage Karenzfrist) pro Monat | in der Prämie der Sonderklasse-Versicherung enthalten |
| Sinnvoll für | alle, denen bei einem Spitalsaufenthalt Mehrkosten entstehen (z.B. Kinderbetreuung) | Selbstständige und Angestellte mit variablem Einkommen | alle mit einer Sonderklasse-Versicherung |
Der Oberbegriff für Krankenhaustagegeld und Krankengeld ist Tagegeld, in Österreich oft auch kurz Taggeld genannt. Weil beide Leistungen Einkommenseinbußen ausgleichen, spricht man auch von einer Verdienstausfall-Absicherung.
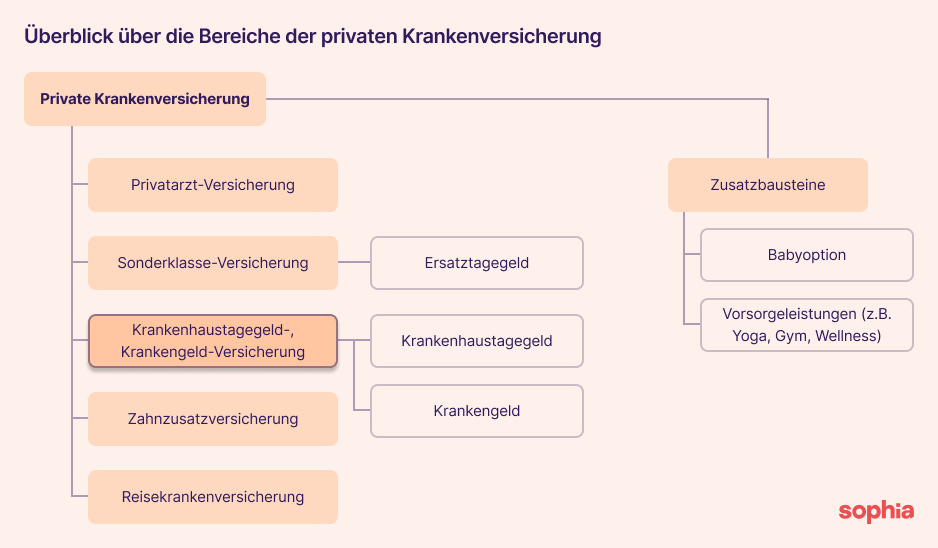
In diesem Artikel konzentrieren wir uns auf die Krankenhaustagegeld- und die Krankengeld-Versicherung sowie auf das Ersatztagegeld.
Krankenhaustagegeld (Taggeld): Was es zahlt und wie hoch es ist
Das Krankenhaustagegeld, in Österreich auch Taggeld genannt, ist eine Leistung der privaten Krankenversicherung, die für jeden Tag eines stationären Krankenhausaufenthalts einen fixen Betrag auszahlt. Die Höhe wählst du bei Vertragsabschluss selbst, meist zwischen 10 € und 150 € pro Tag. Es zahlt ab dem ersten Spitalstag, egal ob nach Krankheit, Unfall oder Entbindung, und gleicht Einkommensverluste oder Mehrkosten wie eine Kinderbetreuung aus.
Den Tagessatz kannst du meist in 5- oder 10-Euro-Schritten wählen. Ausgezahlt wird nicht täglich, sondern gesammelt im Nachhinein für alle Spitalstage.
Wie du es abschließen kannst, ist je nach Versicherer unterschiedlich: Bei manchen ist es bereits in einem Tarif enthalten und kann nicht separat gewählt werden. Bei anderen gibt es das Krankenhaustagegeld nur als Baustein in Kombination mit einem Haupttarif, etwa einer Sonderklasse-Versicherung. Und manche Versicherer bieten es auch als eigenständige Krankenhaustagegeld-Versicherung (Tagegeldversicherung) an.
Du bekommst das Krankenhaustagegeld zum Beispiel auch bei einer Entbindung im Krankenhaus (mehr dazu in unserem Beitrag zur privaten Zusatzversicherung in der Schwangerschaft). Manche Versicherer zahlen dafür zusätzlich eine eigene Entbindungspauschale oder einen höheren Tagessatz. Bei Krankenhausaufenthalten nach einem Unfall verdoppeln manche Versicherer das vereinbarte Krankenhaustagegeld.
Privates Krankengeld: Absicherung bei Arbeitsunfähigkeit
Das private Krankengeld ist eine Leistung der privaten Krankenversicherung, die bei Arbeitsunfähigkeit durch Krankheit einen fixen Betrag pro Tag auszahlt, egal ob du zu Hause, im Spital oder auf Kur bist. Die Zahlung beginnt nach einer vereinbarten Karenzfrist, z.B. nach 4, 42 oder 84 Tagen, und endet in der Regel mit dem Pensionsantritt. In Deutschland heißt diese Leistung Krankentagegeld.
Auch beim privaten Krankengeld unterscheiden sich die Versicherer: Bei manchen ist es bereits in einem Tarif enthalten, bei anderen nur als Baustein in Kombination mit einem Haupttarif (z.B. einer Sonderklasse-Versicherung) abschließbar, und bei manchen auch als eigenständige Krankengeld-Versicherung erhältlich. Einige Versicherer bieten Krankengeld zudem nur nach einem Spitalsaufenthalt an.
Nach Ablauf der Karenzfrist zahlt die Versicherung für jeden weiteren Tag der Arbeitsunfähigkeit, sobald dir ein Arzt oder eine Ärztin diese bestätigt. Die genauen Bedingungen, etwa bei Reha-Aufenthalten, unterscheiden sich je nach Versicherer. Eine Krankengeld-Versicherung hat meistens eine Leistungsgrenze: Du hast zum Beispiel in 3 Versicherungsjahren für maximal 365 Tage einen Leistungsanspruch.
Gesetzliches Krankengeld von ÖGK und SVS im Vergleich
In Österreich zahlt die ÖGK Angestellten nach dem Ende der Entgeltfortzahlung ein gesetzliches Krankengeld von 50% und ab dem 43. Krankenstandstag von 60% der Bemessungsgrundlage. Selbstständige erhalten von der SVS eine Unterstützungsleistung von 40,04 € pro Tag, allerdings nur bei mehr als 42 Tagen durchgehender Arbeitsunfähigkeit. Ein privates Krankengeld wird zusätzlich zu diesen Leistungen ausgezahlt.
Angestellte (ÖGK): Zuerst zahlt dein*e Arbeitgeber*in dein Gehalt weiter. Danach erhältst du von der ÖGK das gesetzliche Krankengeld: bis zum 42. Tag des Krankenstands 50% und ab dem 43. Tag 60% der Bemessungsgrundlage, bis zu 52 Wochen und unter bestimmten Voraussetzungen bis zu 78 Wochen.
Selbstständige (SVS): Eine Entgeltfortzahlung gibt es nicht. Die SVS zahlt eine Unterstützungsleistung von 40,04 € pro Tag (Wert 2026), unabhängig vom Einkommen. Diese gibt es aber nur, wenn du durchgehend mehr als 42 Tage arbeitsunfähig bist, dann rückwirkend ab dem 4. Tag und für höchstens 20 Wochen. Voraussetzung ist unter anderem, dass du weniger als 25 Mitarbeiter*innen beschäftigst. Schon früher zahlt nur die freiwillige SVS-Zusatzversicherung auf Krankengeld: ab dem 4. Tag 60% deiner Beitragsgrundlage für höchstens 26 Wochen, nach einer Wartezeit von 6 Monaten. Sie kostet 2,5% deiner Beitragsgrundlage (mindestens 30,77 € pro Monat).
📕 Wie sich die gesetzliche und die private Krankenversicherung insgesamt unterscheiden, erklären wir in unserem Vergleich der gesetzlichen und privaten Krankenversicherung.
ℹ️ Ein Beispiel: Lena ist 30 Jahre alt und selbstständige Grafikerin. Sie hat ein privates Krankengeld von 50 € pro Tag mit 42 Tagen Karenzfrist abgeschlossen (Kosten ab 20 € im Monat). Nach einem Bandscheibenvorfall ist sie 10 Wochen (70 Tage) arbeitsunfähig:
- SVS-Unterstützungsleistung: rückwirkend ab dem 4. Tag, also 67 × 40,04 € = 2.682,68 €
- Privates Krankengeld: ab dem 43. Tag, also 28 × 50 € = 1.400 €
Insgesamt erhält Lena 4.082,68 €. Wäre sie nur 5 Wochen krank gewesen, hätte sie von beiden nichts bekommen: Die SVS zahlt erst ab mehr als 42 Tagen Arbeitsunfähigkeit, und die Karenzfrist ihres Krankengelds wäre noch nicht abgelaufen.
Ersatztagegeld: Geld statt Sonderklasse-Leistung
Das Ersatztagegeld ist eine Geldleistung der Sonderklasse-Versicherung, die für jeden Spitalstag ausgezahlt wird, an dem du auf vereinbarte Sonderklasse-Leistungen wie das Ein- oder Zweibettzimmer verzichtest oder diese nicht verfügbar sind. Die Höhe ist im Vertrag fix festgelegt. Einen eigenen Abschluss brauchst du nicht, denn das Ersatztagegeld ist in jeder Sonderklasse-Versicherung enthalten.
ℹ️ Ein Beispiel: Du hast eine Sonderklasse-Versicherung und bist nach einer OP länger im Krankenhaus. Es gibt keine freien Betten in Ein- oder Zweibettzimmern und du wirst in einem Mehrbettzimmer untergebracht. Als Ersatz zahlt dir deine private Krankenversicherung dann das Ersatztagegeld.
Was kostet eine Tagegeldversicherung in Österreich?
Eine Tagegeldversicherung kostet in Österreich für eine gesunde 30-jährige Person ab 6 € pro Monat für 20 € Krankenhaustagegeld pro Tag. Beim privaten Krankengeld bestimmt vor allem die Karenzfrist den Preis: 30 € Krankengeld pro Tag gibt es ab 9 € pro Monat bei 84 Tagen Karenzfrist, aber erst ab 81 € bei nur 4 Tagen. Das Ersatztagegeld ist in der Prämie der Sonderklasse-Versicherung enthalten.
Grundsätzlich gilt: Je höher die Leistung, desto höher die monatliche Prämie. Mehr zur Sonderklasse liest du in unserem Ratgeber zur Sonderklasse-Versicherung.
📊 Datengrundlage: Die Kostenangaben basieren auf einem Tarifvergleich der 9 in Österreich aktiven Krankenhaustagegeld- bzw. Krankengeld-Anbieter (Allianz, Uniqa, Merkur, Generali, Wiener Städtische, Grawe, Muki, Donau, Wüstenrot; Stand Oktober 2026). Die Beispielprämien gelten für gesunde 30-jährige Personen. Individuelle Prämien können abweichen.
Im Folgenden zeigen wir dir die Kosten der Krankenhaustagegeld-Versicherung und der Krankengeld-Versicherung im Detail 👇
Was kostet eine Krankenhaustagegeldversicherung?
Eine Krankenhaustagegeldversicherung kostet für eine gesunde 30-jährige Person ab 6 € pro Monat bei 20 € Tagessatz, ab 13 € bei 50 € und ab 20 € bei 80 € pro Tag. Den Preis bestimmen vor allem dein Alter und dein Gesundheitszustand beim Abschluss sowie die Höhe des gewählten Tagessatzes.
| Krankenhaustagegeld pro Tag | Kosten pro Monat 30-jährige Person |
|---|---|
| 20 € | ab 6 € |
| 50 € | ab 13 € |
| 80 € | ab 20 € |
Was kostet eine private Krankengeldversicherung?
Eine private Krankengeldversicherung kostet für eine gesunde 30-jährige Person ab 3 € pro Monat (10 € pro Tag, 84 Tage Karenzfrist) bis ab 136 € pro Monat (50 € pro Tag, 4 Tage Karenzfrist). Den Preis bestimmen dein Alter und Gesundheitszustand, die Höhe des Krankengelds und vor allem die Karenzfrist: Je früher das Krankengeld zahlt, desto teurer ist es.
Es gibt drei Faktoren, die die Höhe der Kosten deiner Krankengeld-Versicherung maßgeblich bestimmen:
- Deine Gesundheit und dein Alter.
- Die Karenzfrist: die Anzahl der Krankheitstage, bis die Auszahlung beginnt (z.B. 4, 42 oder 84 Tage). Je kürzer die Karenzfrist, desto teurer die Prämie.
- Die Höhe des privaten Krankengelds, also wie viel Geld du für jeden Tag ausgezahlt bekommst.
| Krankengeld pro Tag | Karenzfrist 4 Tage | Karenzfrist 42 Tage | Karenzfrist 84 Tage |
|---|---|---|---|
| 10 € | ab 27 € | ab 4 € | ab 3 € |
| 30 € | ab 81 € | ab 12 € | ab 9 € |
| 50 € | ab 136 € | ab 20 € | ab 15 € |
Den größten Einfluss auf die Prämie hat die Karenzfrist: Mit 4 statt 42 Tagen zahlst du fast das 7-Fache.
Wann empfehlen wir Krankenhaustagegeld und Krankengeld und wann nicht?
Wir empfehlen ein privates Krankengeld vor allem Selbstständigen und Angestellten mit variablem Einkommen, ein Krankenhaustagegeld allen, denen bei einem Spitalsaufenthalt Mehrkosten entstehen. Für Angestellte mit fixem Gehalt ist der Nutzen im Verhältnis zur Prämie meist zu gering, und bevor du ein Tagegeld abschließt, sollten deine Grundrisiken wie die Berufsunfähigkeit abgesichert sein.
Wir empfehlen Krankenhaustagegeld oder Krankengeld
- Für Selbstständige und Freiberufler*innen. Du hast keine Entgeltfortzahlung, und die SVS zahlt erst ab mehr als 42 Tagen Arbeitsunfähigkeit eine Unterstützungsleistung von 40,04 € pro Tag. Ein privates Krankengeld schließt diese Lücke und finanziert deine laufenden Fixkosten oder eine Vertretung.
- Für Angestellte mit variablem Einkommen. Wenn ein großer Teil deines Einkommens aus Trinkgeld besteht, verlierst du schon ab dem ersten Krankheitstag Geld, weil Trinkgelder nicht Teil der Entgeltfortzahlung sind. Auch unregelmäßige Provisionen oder Zuschläge können je nach Regelung wegfallen. Ein privates Krankengeld gleicht diesen Verlust aus.
- Für alle, denen bei einem Spitalsaufenthalt Mehrkosten entstehen. Musst du ins Krankenhaus und brauchst in dieser Zeit eine Kinder- oder Haustierbetreuung oder eine Haushaltshilfe, deckt ein Krankenhaustagegeld diese Kosten ab. Mit ab 6 € im Monat für 20 € pro Tag (30-Jährige) ist es der günstigste Tagegeld-Baustein.
- Für alle, die bei langer Krankheit ihr gewohntes Einkommen absichern wollen. Nach dem Ende der Entgeltfortzahlung zahlt die ÖGK nur 50% bzw. ab dem 43. Tag 60% der Bemessungsgrundlage. Ein privates Krankengeld gleicht diese Lücke aus, besonders in Kombination mit einer Berufsunfähigkeitsversicherung: Krankengeld ab dem 43. Tag überbrückt die Zeit, bis eine BU-Rente mit z.B. 6 Monaten Karenzzeit greift.
Wir empfehlen Krankenhaustagegeld oder Krankengeld nicht
- Für Angestellte mit fixem Gehalt und ohne besondere Mehrkosten. In den ersten Wochen einer Krankheit zahlt dir dein*e Arbeitgeber*in das volle Gehalt weiter, danach folgen das halbe Gehalt und das ÖGK-Krankengeld. Eine echte finanzielle Notlage entsteht dadurch selten, und die Prämie steht in keinem guten Verhältnis zum Nutzen.
- Solange du keine Berufsunfähigkeitsversicherung hast. Ein privates Krankengeld zahlt nur bis zu einer Leistungsgrenze, z.B. 365 Tage in 3 Versicherungsjahren. Fällst du dauerhaft aus, sichert dich nur eine Berufsunfähigkeitsversicherung ab. Sie ist deshalb wichtiger und sollte zuerst abgeschlossen werden.
- Krankengeld mit sehr kurzer Karenzfrist, wenn dein Budget knapp ist. 30 € Krankengeld ab dem 4. Tag kosten für 30-Jährige ab 81 € im Monat, fast 7-mal so viel wie mit 42 Tagen Karenzfrist. Kurze Krankenstände überbrückst du meist günstiger mit Rücklagen, als Selbstständige*r eventuell mit der freiwilligen SVS-Zusatzversicherung auf Krankengeld.
- Wenn deine Berufsunfähigkeitsversicherung bereits eine Arbeitsunfähigkeits-Option (AU-Option) enthält und du die ersten Monate mit Rücklagen überbrücken kannst. Die Arbeitsunfähigkeits-Option zahlt schon bei längerer Arbeitsunfähigkeit eine Rente in Höhe der BU-Rente, z.B. bis zu 24 Monate lang. Ein privates Krankengeld würde dann höchstens noch die Zeit bis zur ersten Auszahlung abdecken.
- Generell: Bevor deine Grundrisiken abgesichert sind. Die Haushalts-, Privathaftpflicht-, Unfall- und Berufsunfähigkeitsversicherung sollten immer zuerst abgeschlossen sein, bevor ein Krankenhaustagegeld oder Krankengeld infrage kommt.
Unser Fazit: Lohnt sich Krankenhaustagegeld oder Krankengeld?
Krankenhaustagegeld und privates Krankengeld lohnen sich in Österreich vor allem für Selbstständige, für Angestellte mit variablem Einkommen und für alle, denen bei einem Spitalsaufenthalt Mehrkosten entstehen. Für Angestellte mit fixem Gehalt ist der Nutzen im Verhältnis zur Prämie meist zu gering, weil Entgeltfortzahlung und ÖGK-Krankengeld die ersten Monate abfedern.
Das Krankenhaustagegeld ist mit ab 6 € im Monat der günstigste Baustein und zahlt ab dem ersten Spitalstag. Das private Krankengeld schützt bei längerer Arbeitsunfähigkeit, wobei eine Karenzfrist von 42 Tagen deutlich günstiger ist als eine kurze. Das Ersatztagegeld musst du nicht abschließen, es ist in jeder Sonderklasse-Versicherung enthalten.
Unsere Empfehlung: Sichere zuerst deine Grundrisiken und deine Arbeitskraft mit einer Berufsunfähigkeitsversicherung ab. Erst dann ist ein Tagegeld eine sinnvolle Ergänzung. Ob und welches Tagegeld zu dir passt, klären wir gerne gemeinsam mit dir.
Hinweis zur Unabhängigkeit: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden oder finanziell mit ihr verflochten.


