---
title: 'Gesetzliche oder private Krankenversicherung: Unterschied | Sophia'
description: 'Die private Krankenversicherung ergänzt in Österreich die gesetzliche Pflichtversicherung. Erfahre die Unterschiede bei Arzt, Krankenhaus und Wartezeiten.'
created_at: '2024-06-21'
updated_at: '2026-07-15'
author: 'Sebastian Peischl (Mitgründer & Geschäftsführer)'
reviewer: 'Karl Haas (Gewerberechtlicher Geschäftsführer & Versicherungsmakler)'
url: 'https://www.hi-sophia.at/blog/private-gesetzliche-krankenversicherung/'
---
# Gesetzliche oder private Krankenversicherung in Österreich: Die Unterschiede im Vergleich
_Verfasst von Sebastian Peischl · Fachlich geprüft von Karl Haas, Gewerberechtlicher Geschäftsführer & Versicherungsmakler (GISA-Nr. 32225518) · Zuletzt aktualisiert: 15.07.2026_
In Österreich ist die Krankenversicherung für fast alle Personen Pflicht. Die gesetzliche Krankenversicherung übernimmt dabei alle
medizinisch notwendigen Behandlungen, während die private Krankenversicherung als freiwillige Zusatzversicherung Wahlarztbesuche,
Sonderklasse im Krankenhaus und kürzere Wartezeiten absichert. Erfahre hier, wie sich beide Modelle unterscheiden und wann sich eine private
Krankenversicherung wirklich lohnt.
## Inhalt
- Gesetzliche oder private Krankenversicherung: Das Wichtigste im Überblick
- Die gesetzliche Krankenversicherung in Österreich
- Private Krankenversicherung in Österreich: Leistungen und Vorteile
- Vergleich: Gesetzliche und private Krankenversicherung in Österreich
- Gesetzliche oder private Krankenversicherung: Was ist besser?
- Selbstversicherung in Österreich: ÖGK, Kosten und wer sie braucht
- Unser Fazit: Gesetzlich oder privat versichern?
- FAQ: Gesetzliche und private Krankenversicherung in Österreich
## Gesetzliche oder private Krankenversicherung: Das Wichtigste im Überblick
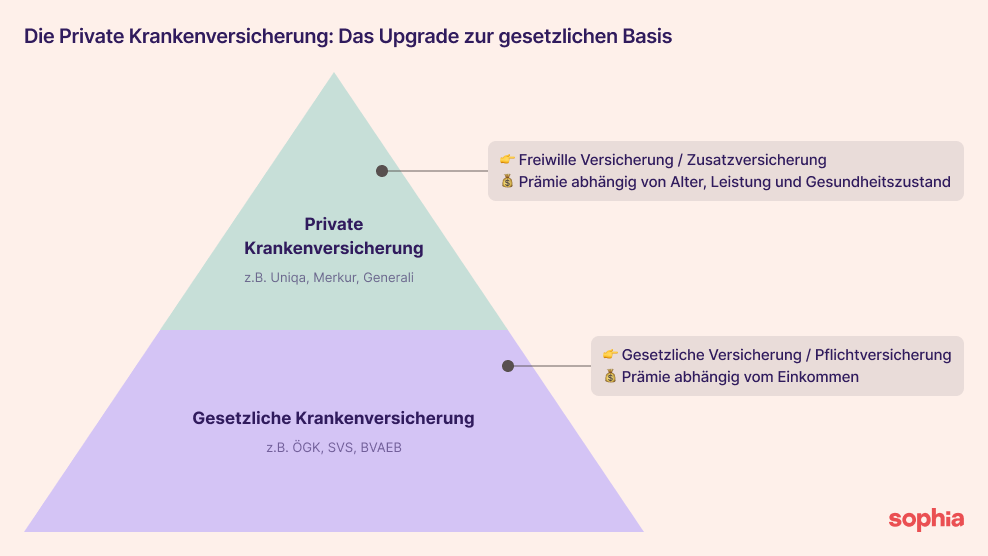
Die gesetzliche Krankenversicherung stellt in Österreich die medizinische Grundversorgung für alle Personen sicher, unabhängig von Einkommen
oder Gesundheitszustand. Die private Krankenversicherung ergänzt diese Pflichtversicherung freiwillig um Wahlarztbesuche, Sonderklasse im
Krankenhaus und kürzere Wartezeiten.
- In Österreich gilt die [**Versicherungspflicht**](https://www.oegk.at/cdscontent/?contentid=10007.870439&portal=oegkportal): Fast alle
Menschen müssen krankenversichert sein.
- Die **gesetzliche Krankenversicherung (GKV)** ist die Basisabsicherung für die meisten Personen. Sie übernimmt notwendige Behandlungen,
Medikamente und Spitalsaufenthalte.
- Die [**private Krankenversicherung (PKV)**](/private-krankenversicherung/) ist
eine freiwillige Zusatzversicherung, die Komfortleistungen wie freie Arztwahl, kürzere Wartezeiten oder bessere Ausstattung im Krankenhaus
(z.B. Sonderklasse) bietet.
- Die Kosten der GKV sind einkommensabhängig, während die PKV nach Alter, Gesundheitszustand und gewähltem Tarif berechnet wird.
- Mit der Kombination aus gesetzlicher und privater Versicherung kannst du deine Grundversorgung sichern und gezielt auf deine persönlichen
Bedürfnisse erweitern.
🤝 **Hinweis zur Unabhängigkeit**: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag
abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Tarifangaben in diesem
Artikel basieren zudem auf einem Vergleich der 10 in Österreich aktiven PKV-Anbieter, Details weiter unten.
## Die gesetzliche Krankenversicherung in Österreich
Die gesetzliche Krankenversicherung stellt in Österreich die medizinische Grundversorgung für alle Personen sicher, unabhängig von Einkommen
oder Gesundheitszustand. Sie ist verpflichtend, wird einkommensabhängig finanziert und garantiert den Zugang zu Ärzt\*innen, Medikamenten
und Spitälern.
### Was ist die gesetzliche Krankenversicherung?
Damit das Gesundheitssystem in Österreich funktioniert, ist es wichtig, dass alle mitmachen. Deshalb bist du in Österreich verpflichtet,
dich zu versichern (es gibt nur ganz wenige Ausnahmen). Die **Versicherungspflicht** ist der Grund, warum du immer zu Ärzt\*innen gehen
kannst. Auch wenn dein Konto gerade mau aussieht 🙌
Die gesetzliche Krankenversicherung in Österreich sorgt dafür, dass du im Krankheitsfall abgesichert bist. Sie übernimmt die Kosten für
Arztbesuche, Medikamente, Spitalsaufenthalte und viele weitere Gesundheitsleistungen. Finanziert wird sie durch Beiträge, die automatisch
vom Gehalt oder von anderen Einkünften abgezogen werden.
### So funktioniert die gesetzliche Krankenkasse
Sobald du in Österreich einer versicherungspflichtigen Tätigkeit nachgehst oder bestimmte Voraussetzungen erfüllst, bist du automatisch bei
einer gesetzlichen Krankenkasse versichert. Die **Kasse verwaltet deine Beiträge und organisiert deine medizinische Versorgung**. Der Zugang
zu Ärzt\*innen, Krankenhäusern und Medikamenten ist damit gesichert.
In den meisten Fällen zeigst du einfach deine **E-Card** in der Praxis vor. Die Abrechnung erfolgt dann direkt bei deiner
Krankenversicherung (z.B. ÖGK). Das gilt für alle abgedeckten Leistungen bei Kassenärzt\*innen. In manchen Fällen musst du jedoch in
**Vorleistung** gehen, etwa wenn du eine Privatleistung (z.B. Wahlarzt/-ärztin) in Anspruch nimmst. Manchmal übernimmt die gesetzliche
Krankenkasse trotzdem einen Teil der Kosten. Dann kannst du die Rechnung nachträglich bei deiner Krankenkasse einreichen und bekommst einen
Teil des Geldes zurückerstattet.
### Die Träger der gesetzlichen Krankenversicherung
In Österreich gibt es verschiedene Träger der gesetzlichen Krankenversicherung, je nach Berufsgruppe. Ein **Träger ist die Organisation oder
Institution, die deine Versicherung verwaltet und die Leistungen organisiert**.
Je nachdem, welcher Berufsgruppe du angehörst, bist du bei einem bestimmten Träger versichert. Die wichtigsten sind:
- [Österreichische Gesundheitskasse (ÖGK)](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.866742&portal=oegkportal):
Wahrscheinlich kennst du die ÖGK am besten. Sie ist die Krankenversicherung für eine ganze Reihe an Personen, zum Beispiel
**Angestellte**, **Studierende** und **Pensionist\*innen**.
- [Sozialversicherung der Selbständigen (SVS)](https://www.svs.at/cdscontent/?contentid=10007.816825&portal=svsportal): Die SVS ist für
**Selbstständige** da. Auch **Landwirt\*innen** sind hier versichert. Sie ist nicht nur für die Krankenversicherung zuständig, sondern
auch für die Pensions- und Unfallversicherung.
- [Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB)](https://www.bvaeb.at/cdscontent/?contentid=10007.852277&portal=bvaebbportal):
Die BVAEB versichert vor allem **Bedienstete im öffentlichen Dienst**, **Beamt\*innen** sowie **Beschäftigte der Eisenbahnen und des
Bergbaus**.
Die gesetzlichen Krankenkassen (z.B. ÖGK, SVS, BVAEB) übernehmen je nach Fall unterschiedliche Teile der Behandlungskosten. Das ist
unabhängig davon, ob du eine Zusatzversicherung hast oder nicht. Wenn du privat versichert bist, deckt deine Privatversicherung in der Regel
den Restbetrag. Doch: Je nachdem, wie viel deine gesetzliche Versicherung übernimmt, fällt dein privater Beitrag höher oder niedriger aus.
---
**💡 Info:**
Wenn ihr für euer Kind eine private Krankenversicherung abschließt, könnt ihr frei wählen, wessen gesetzliche Krankenversicherung (von
Mutter oder Vater) als Basis dienen soll. Am besten nimmst du die mit der besten Leistung.
Hier ist eine Auflistung von der höchsten zur niedrigsten Leistung:
1. [Spezialversicherer in Oberösterreich](https://www.land-oberoesterreich.gv.at/246132.htm) (KFA, LKUF, KFG, MKF, KFL): Bieten teils einen
begrenzten Anspruch auf Sonderklasse
2. [BVAEB](https://www.bvaeb.at/cdscontent/?contentid=10007.911315&portal=bvaebbportal): Erstattet Wahlarztkosten zwar wie SVS und ÖGK mit
80% des Kassentarifs, dieser [Kassentarif liegt bei der BVAEB aber deutlich höher](https://www.aekwien.at/punktewerte-krankenkassen). Am
Ende bekommst du bei der BVAEB also trotzdem mehr zurück.
3. SVS (Sachleister)
4. [ÖGK](https://www.oegk.at/cdscontent/?contentid=10007.870516): Erstattet Wahlarztkosten ebenfalls mit 80%, allerdings vom niedrigeren
Kassentarif.
---
### Welche Krankenkassen gibt es in Österreich?
Seit der Gesundheitsreform 2020 ist die Österreichische Gesundheitskasse (ÖGK) für die meisten Arbeitnehmer\*innen zuständig. Daneben gibt
es spezielle Träger für Selbstständige (SVS) und für Beamte, Eisenbahner sowie Bergbauangehörige (BVAEB).
### Wie kommt man zur gesetzlichen Krankenversicherung?
#### Kinder, Schüler\*innen und Studierende
Kinder und Jugendliche sind kostenlos über ihre Eltern mitversichert, solange sie noch nicht 18 Jahre alt sind. Anschließend kannst du noch
bis zu 2 Jahre lang mitversichert werden, wenn du auf Arbeitssuche bist. Studierende können bis zum 27\. Lebensjahr bei den Eltern
mitversichert bleiben, solange sie ordentlich inskribiert sind.
#### Studentische Selbstversicherung
Wenn du nicht mehr über deine Eltern versichert sein kannst, hast du die Möglichkeit der studentischen Selbstversicherung. Voraussetzung ist
die ordentliche Inskription an einer österreichischen Hochschule. Die
[Selbstversicherung für Studierende läuft über die ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.868713) und kostet 78,84
€ pro Monat (Stand 2026).
---
**💡 Info:**
Auch wenn du zum Studium aus dem Ausland nach Österreich kommst, ist das die richtige Versicherung für dich.
---
#### Berufstätige
Falls du dein eigenes Einkommen verdienst und mehr als geringfügig angestellt bist, dann bist du automatisch bei der gesetzlichen
Krankenversicherung versichert. Die [Geringfügigkeitsgrenze](https://www.oesterreich.gv.at/de/lexicon/G/Seite.990119) liegt aktuell bei
551,10 € pro Monat (Stand 2026). Arbeitnehmer\*innen sind meist über die ÖGK versichert, Beamte über die BVAEB. Wenn du unter der
Geringfügigkeitsgrenze verdienst, dann kannst du eine
[Selbstversicherung bei geringfügiger Beschäftigung bei der ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.870435&portal=oegkportal)
abschließen.
#### Arbeitssuchende
Auch wer arbeitssuchend gemeldet ist, bleibt über das [Arbeitsmarktservice (AMS)](https://www.ams.at/) versichert. Die Krankenversicherung
besteht meist für die Dauer des Bezugs von Arbeitslosengeld oder Notstandshilfe.
#### Pensionist\*innen
Pensionist\*innen sind automatisch über ihren Pensionsbezug krankenversichert, meistens bei der ÖGK oder BVAEB.
#### Selbstständige
Selbstständige und Unternehmer\*innen sind über die SVS versichert. Hier gibt es zwei Modelle:
- **SVS-Sachleister**: Standardmodell mit Zugang zu Vertragsärzt\*innen. Als Sachleister bekommst du die meisten Leistungen direkt über die
Krankenkasse, ohne dass du vor Ort bezahlen musst.
- **SVS-Geldleister**: Hier trittst du grundsätzlich als Privatpatient\*in auf. Du bezahlst die Behandlung zunächst selbst und bekommst die
Kosten später gemäß einem festgelegten Tarif zurückerstattet. Auch bei einem Aufenthalt in der Sonderklasse im Krankenhaus bekommst du
einen Teil der Kosten ersetzt. Geldleistungsberechtigt bist du, wenn du versicherungspflichtige Beträge über der sogenannten
[Sachleistungsgrenze](https://www.svs.at/cdscontent/?contentid=10007.816681) von 97.019,99 € pro Jahr (Stand 2026\) aufweist.
#### Einwanderer nach Österreich
Einwanderer können sich über eine private Übergangsversicherung (z.B. [Feelsafe](https://www.feelsafe.at/)) absichern oder eine
[Selbstversicherung bei der ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314&portal=oegkportal) abschließen.
#### Grenzgänger\*innen
Grenzgänger\*innen, die in Österreich wohnen, aber in der Schweiz, Deutschland oder Liechtenstein arbeiten, sind grundsätzlich der
Krankenversicherungspflicht im jeweiligen Arbeitsland unterstellt. Sie sind also von der österreichischen Pflichtversicherung befreit.
Trotzdem haben sie die Möglichkeit, sich freiwillig bei einer gesetzlichen Krankenkasse in Österreich (z.B. ÖGK) zu versichern. Alternativ
kannst du auch eine [private Grenzgänger-Krankenversicherung](/blog/grenzgaenger-krankenversicherung/) als Ersatz zur gesetzlichen
Krankenversicherung abschließen. Wichtig ist, sich rechtzeitig bei der jeweiligen Krankenkasse zu melden und die passende Versicherung
abzuschließen.
#### Pensionist\*innen ohne Pensionsanspruch
Wer keinen Anspruch auf eine Pension hat, kann sich
[freiwillig selbst versichern](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314&portal=oegkportal), um den
Krankenversicherungsschutz sicherzustellen.
#### Freiwillige Selbstversicherung
Falls keine der bisherigen Möglichkeiten der gesetzlichen Krankenversicherung für dich zutreffen, musst du dich selbst versichern. Das
kannst du über die [Selbstversicherung der ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314) machen. Sie kostet
monatlich 565,25 € (Stand 2026). Der Betrag lässt sich je nach wirtschaftlicher Situation mittels Antrag herabsetzen. Eine Alternative dazu
ist der Abschluss einer privaten Vollkosten-Krankenversicherung.
## Private Krankenversicherung in Österreich: Leistungen und Vorteile
In Österreich ist die [private Krankenversicherung](/private-krankenversicherung/) eine **freiwillige Ergänzung** zur gesetzlichen
Krankenversicherung. Sie ersetzt die gesetzliche Absicherung nicht, sondern **erweitert den Schutz** gezielt um Leistungen, die von der
Pflichtversicherung nicht oder nur teilweise übernommen werden.
Diese Versicherungen werden von privaten Versicherungsunternehmen angeboten, zum Beispiel von der
[Wiener Städtischen](/blog/private-krankenversicherung-wiener-staedtische/), [Merkur](/blog/private-krankenversicherung-merkur/),
[Allianz](/blog/private-krankenversicherung-allianz/) oder [Uniqa](/blog/private-krankenversicherung-uniqa/). Dabei gibt es eine große
Auswahl an verschiedenen Tarifen, die unterschiedliche Leistungen abdecken. Hier ein kurzer Überblick:
### Welche Tarife gibt es bei der privaten Krankenversicherung in Österreich?
- [Sonderklasse-Versicherung](/blog/sonderklasse-private-krankenversicherung/): Der stationäre Tarif ist für Krankenhausaufenthalte gedacht.
Du kannst ein Ein- oder Zweibettzimmer wählen und dir deinen Arzt sowie das Krankenhaus für eine Operation selbst aussuchen. Oft hast du
dadurch auch eine deutlich kürzere Wartezeit auf deinen OP-Termin.
- [Privatarzt-Versicherung](/blog/privatarzt-private-krankenversicherung/): Besonders beliebt ist der ambulante Tarif. Er übernimmt die
Kosten für Wahlarztbesuche. Neben kürzeren Wartezeiten profitierst du von individuellerer Betreuung. Auch Physio- und Psychotherapien
sowie alternativmedizinische Behandlungen werden unterstützt. Heilbehelfe wie Brillen, Hörgeräte, Krücken oder Bandagen sind ebenfalls oft
inkludiert.
- [Tagegeld-Versicherung](/blog/private-krankenversicherung-krankenhaustagegeld-krankengeld/): Mit einer Krankenhaustagegeld-Versicherung
bekommst du für jeden Tag im Krankenhaus einen fixen Betrag. Das Krankengeld funktioniert ähnlich, wird aber auch bei Arbeitsunfähigkeit
zuhause ausbezahlt.
- [Reisekrankenversicherung](/reiseversicherung/): Damit bist du auf Reisen optimal abgesichert. Du kannst sie separat als Jahres- oder
Einzelreiseversicherung abschließen. Manche Sonderklasse-Tarife beinhalten sogar automatisch eine Reiseversicherung.
- [Zahnzusatzversicherung](/blog/zahnzusatzversicherung/): Zahnbehandlungen sind in klassischen privaten Krankenversicherungen nicht
automatisch enthalten. Einige Sonderklasse- oder Privatarzt-Tarife decken Zahnleistungen ab. Alternativ kannst du eine eigene
Zahnzusatzversicherung abschließen.
📕 Für noch mehr Details und Tipps schau dir unseren umfassenden
[Guide zur privaten Krankenversicherung in Österreich](/private-krankenversicherung/) an\!
## Vergleich: Gesetzliche und private Krankenversicherung in Österreich
Die gesetzliche Krankenversicherung deckt in Österreich alle medizinisch notwendigen Behandlungen ab. Die private Krankenversicherung
ergänzt diesen Schutz als freiwillige Zusatzversicherung um freie Arztwahl, Sonderklasse im Krankenhaus und kürzere Wartezeiten – mit
individuell wählbaren Tarifen und unterschiedlichem Leistungsumfang.
Um dir einen schnellen Überblick zu verschaffen, haben wir dir eine praktische Tabelle zusammengestellt:
| | **Gesetzliche Krankenversicherung** | **Private Krankenversicherung** |
|---------------------------------|-------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------|-----------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------|
| **Träger** | ÖGK, SVS, BVAEB | z.B. Merkur, Uniqa, Wiener Städtische etc. |
| **Art** | Pflichtversicherung (für viele Personengruppen) | Freiwillige Versicherung |
| **Krankenhaus** | Allgemeine Gebührenklasse (Mehrbettzimmer) im öffentlichen Krankenhaus | Sonderklasse (1- oder 2-Bettzimmer) im öffentlichen Krankenhaus, je nach Tarif auch Privatklinik oder Sanatorium |
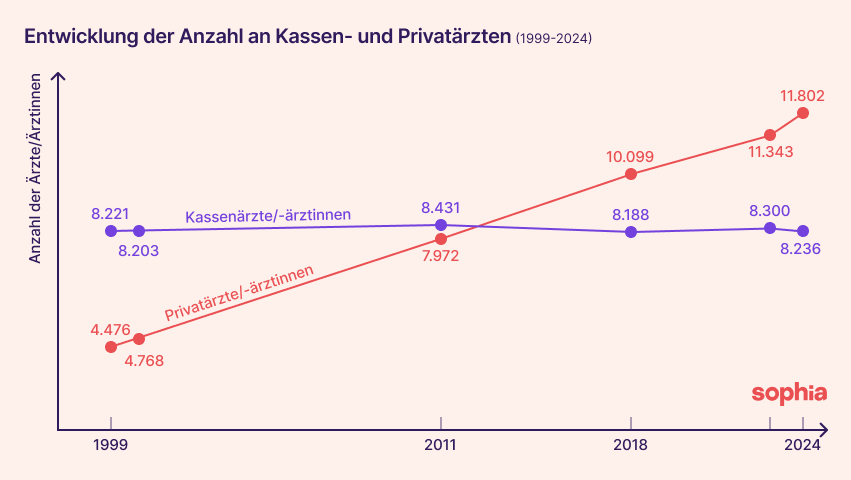
| **Arzt/Ärztin** | Kassenärzt\*innen ohne Kosten ([ca. 8.300 in Österreich](https://www.asscompact.at/nachrichten/studie-wahlaerzte-auf-rekordhoch-kassenaerzte-stagnieren-seit-jahrzehnten)); Wahlarztbesuche sind möglich, die Kasse erstattet aber nur 80% des Kassentarifs | Freie Wahl unter allen Wahl- und Privatärzt\*innen ([ca. 11.800 in Österreich](https://www.asscompact.at/nachrichten/studie-wahlaerzte-auf-rekordhoch-kassenaerzte-stagnieren-seit-jahrzehnten)), Restkosten übernimmt die Versicherung |
| **Wartezeiten** | Lange Wartezeit auf Termine und Operationen | Kurze Wartezeit auf Termine und Operationen |
| **Erstattung von Medikamenten** | Verschreibungspflichtige mit Zuzahlung | Hohe Kostenerstattung |
| **Erstattung von Sehhilfen** | Zuschuss nur unter bestimmten, strengen Voraussetzungen (bei Kindern großzügiger) | Wenn medizinisch notwendig |
| **Zahnarzt** | Basisleistungen | Premium Leistungen |
| **Alternativmedizin** | Nicht versichert | Je nach Tarif mitversichert (z.B. Akupunktur, Homöopathie, TCM) |
| **Annahme** | Keine Gesundheitsprüfung | Gesundheitsprüfung erforderlich |
| **Kosten** | Einkommensabhängig | Abhängig von Leistung, Alter und Gesundheitszustand |
### Wie die private Krankenversicherung die gesetzliche Pflichtversicherung ergänzt
In dieser Tabelle siehst du, wie bestimmte Leistungen in der gesetzlichen Krankenversicherung geregelt sind und wie du diese Leistungen über
eine PKV erweitern kannst. Mit ihr kannst du gezielt Lücken der gesetzlichen Versicherung schließen, je nachdem welche Leistungen dir
besonders wichtig sind.
**📊 Datengrundlage**: Die Kosten- und Tarifangaben basieren auf einem Tarifvergleich der 10 in Österreich aktiven PKV-Anbieter (Allianz,
Uniqa, Merkur, Generali, Wiener Städtische, Grawe, Muki, Donau, ERGO, Wüstenrot;
[VVO 2025](https://vvonet.vvo.at/vvo/vvonet_website.nsf/sysPages/Jahresbericht_2025.html/$file/VVO_Jahresbericht_2025_Gesamt.pdf); Stand
Juli 2026). Die Einstiegspreise gelten für 30-jährige Personen; individuelle Prämien können abweichen.
| | **Gesetzliche Krankenversicherung** | **Private Krankenversicherung** | **Baustein & Kosten der PKV** |
|------------------------------|---------------------------------------------------------|--------------------------------------------------------|------------------------------------------------------------------------------------------------------------------------------------|
| **Krankenhausaufenthalt** | Mehrbettzimmer in öffentlichen Spitälern | Ein-/Zweibettzimmer, Privatkliniken | [Sonderklasse-Versicherung](/blog/sonderklasse-private-krankenversicherung/): Optionstarif ab 8 €, volle Deckung ab 80 € pro Monat |
| **Arztbesuche** | Kassenärztinnen und -ärzte | Freie Wahl von Wahlärzt\*innen | [Privatarzt-Versicherung](/blog/privatarzt-private-krankenversicherung/) ab 35 € pro Monat |
| **Zahnarztleistungen** | Basisleistungen (z.B. einfache Füllungen) | Zahnersatz und hochwertige Zahnbehandlungen | [Zahnzusatzversicherung](/blog/zahnzusatzversicherung/) ab 30 € pro Monat |
| **Krankenhaustagegeld** | Keine eigene Leistung | Fixer Tagessatz bei Krankenhausaufenthalt | [Tagegeldversicherung](/blog/private-krankenversicherung-krankenhaustagegeld-krankengeld/) ab 15 € pro Monat |
| **Reisekrankenversicherung** | Eingeschränkte Leistungen im Ausland (e-card in der EU) | Weltweiter Schutz bei Krankheit oder Unfall auf Reisen | [Reisekrankenversicherung](/reiseversicherung/) ab 5 € pro Monat |
### Vorteile der privaten gegenüber der gesetzlichen Krankenversicherung
Eine private Krankenversicherung bietet dir viele individuelle Vorteile. Das ist natürlich immer davon abhängig, welche Tarife und
Leistungen du auswählst:
- Kürzere Wartezeiten auf Termine und Behandlungen
- Zugang zu Wahlarztordinationen und Privatkliniken
- Freie Arztwahl und individuelle Betreuung
- Bessere Leistungen bei Zahnersatz und Sehhilfen
- Höhere Kostenerstattungen für alternative Heilmethoden
- Komfortable Unterbringung im Krankenhaus (Ein- oder Zweibettzimmer)
- Möglichkeit der weltweiten Absicherung bei Reisen
## Gesetzliche oder private Krankenversicherung: Was ist besser?
Die gesetzliche Krankenversicherung sichert in Österreich die medizinische Grundversorgung für alle. Die private Krankenversicherung als
freiwillige Zusatzversicherung lohnt sich dann, wenn freie Arztwahl, kürzere Wartezeiten oder Sonderklasse im Krankenhaus wichtig sind.
Es gibt in Österreich immer weniger Kassenärztinnen und Kassenärzte, dafür immer mehr Privatarztordinationen. Das Resultat sind **lange
Wartelisten oder Aufnahmestopps für gesetzlich Versicherte**. Viele Menschen entscheiden sich deshalb für einen Privatarzt. Wenn das nur ein
Einzelfall ist, lohnt sich die private Krankenversicherung für dich nicht. Wenn du aber langfristig gern kurze Wartezeiten und eine freie
Arztwahl haben magst, zahlt sich die [Privatarzt-Versicherung](/blog/privatarzt-private-krankenversicherung/) aus.
Die [Sonderklasse-Versicherung](/blog/sonderklasse-private-krankenversicherung/) zahlt sich aus, wenn du plötzlich viel Zeit im Krankenhaus
verbringen musst. Das weiß man vorher natürlich nicht. Ein Unfall oder eine Krankheit kommen unvorhersehbar. Falls es aber dazu kommt, bist
du mit der Sonderklasse safe 💪
Wir können leider gar nicht pauschalisieren, [für wen welche Krankenversicherung passend ist](/private-krankenversicherung/). Es kommt auf
deine individuellen Bedürfnisse an. Aber ein Tipp: Am günstigsten ist die [Prämie](/versicherungs-wiki/versicherungspraemie/), wenn du beim
[Einstieg jung und gesund bist](/blog/private-krankenversicherung-kosten/).
Damit du eine fundierte Entscheidung treffen kannst, haben wir die wichtigsten Entscheidungspunkte für dich hervorgehoben:
### Wann sich eine private Krankenversicherung auszahlt
- **Du legst großen Wert auf Komfort**: Ein Ein- oder Zweibettzimmer im Krankenhaus und kürzere Wartezeiten auf Operationen sind dir
wichtig.
- **Freie Arztwahl ist dir wichtig**: Du willst die besten Ärztinnen und Ärzte unabhängig von Kassenverträgen auswählen.
- **Du möchtest alternative Heilmethoden nutzen**: Therapien wie Akupunktur, Osteopathie oder Homöopathie sollen abgedeckt sein.
- **Du willst hohe Leistungen für Zahnersatz und Sehhilfen**: Zusatzversicherungen übernehmen oft einen großen Teil dieser Kosten.
- **Du reist viel**: Eine weltweite Reisekrankenversicherung bietet dir mehr Sicherheit im Ausland.
### Wann sich eine private Krankenversicherung nicht auszahlt
- **Wenn dir die Basisleistungen reichen**: Die gesetzliche Krankenversicherung deckt alle medizinisch notwendigen Behandlungen ab.
- **Bei knappem Budget**: Private Versicherungen sind zusätzliche monatliche Ausgaben, die gut überlegt sein sollten.
- **Wenn du wenig Gesundheitsleistungen in Anspruch nimmst**: Dann wäre eine umfangreiche Zusatzversicherung oft unnötig teuer.
- **Bei Vorerkrankungen**: Eine Aufnahme in die private Krankenversicherung ist manchmal schwierig oder mit Zuschlägen verbunden.
**Hinweis zur Unabhängigkeit**: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag
abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden
oder finanziell mit ihr verflochten.
## Selbstversicherung in Österreich: ÖGK, Kosten und wer sie braucht
Wer in Österreich keiner versicherungspflichtigen Tätigkeit nachgeht, muss sich selbst versichern. Die freiwillige Selbstversicherung bei
der ÖGK kostet 565,25 € pro Monat (Stand 2026\) und steht Studierenden, Arbeitssuchenden ohne AMS-Anspruch, Einwander\*innen und Privatiers
offen.
### Wer braucht eine Selbstversicherung in Österreich?
- **Studierende ohne Mitversicherung und Nebenjob**: Wenn du nicht mehr über deine Eltern mitversichert bist und keinen Nebenjob hast,
kannst du dich über die [studentische Selbstversicherung der ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.868713)
absichern.
- **Arbeitssuchende ohne AMS-Versicherung**: Wenn du keinen Anspruch (mehr) auf Leistungen vom AMS hast, musst du eine
[freiwillige Selbstversicherung](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314) abschließen, um weiterhin
krankenversichert zu bleiben.
- **Einwanderer ohne Job**: Wenn du neu nach Österreich ziehst und (noch) keinen Job hast, kannst du entweder eine private
Vollkosten-Krankenversicherung (z.B. [Feelsafe](https://www.feelsafe.at/)) oder eine
[Selbstversicherung der ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314) abschließen.
- **Grenzgänger\*innen**: Wenn du in Österreich lebst, aber im Ausland arbeitest, fällt dein Versicherungsschutz unter spezielle Regelungen:
Du kannst dich entweder gesetzlich versichern über die ÖGK oder eine
[private Grenzgänger-Krankenversicherung](/blog/grenzgaenger-krankenversicherung/) abschließen.
- **Pensionist\*innen ohne Pensionsanspruch**: Hast du keinen Anspruch auf eine staatliche Pension, musst du dich selbst versichern, um
weiterhin Zugang zu ärztlicher Versorgung und Krankenhausleistungen zu haben.
- **Privatiers**: Wenn du von deinem Vermögen lebst und keiner Erwerbstätigkeit nachgehst, bist du ebenfalls verpflichtet, dich selbst zu
versichern.
### Wie funktioniert die Selbstversicherung bei der ÖGK?
Die freiwillige Selbstversicherung läuft hauptsächlich über die [ÖGK](https://www.gesundheitskasse.at/cdscontent/?contentid=10007.867314).
Du musst einen Antrag stellen und nachweisen, dass du in keiner anderen Pflichtversicherung bist. Der Standardbeitrag für die
Selbstversicherung liegt bei etwa 565,25 € pro Monat (Stand 2026). In wirtschaftlich schwierigen Situationen kannst du einen Antrag auf
Beitragsreduktion stellen.
Alternativ kannst du eine **private Vollkosten-Krankenversicherung** (alle Risiken abdeckende Krankenversicherung) abschließen. Diese
ersetzt die gesetzliche Krankenversicherung und bietet die gleichen oder sogar bessere Leistungen. Es gibt jedoch wichtige Unterschiede:
- Bei der gesetzlichen Selbstversicherung über die ÖGK kostet der Beitrag für alle gleich viel, unabhängig von Alter oder
Gesundheitszustand. Jeder wird aufgenommen.
- Bei der privaten Vollkosten-Krankenversicherung hängt die Prämie vom Alter, Gesundheitszustand und Leistungsumfang ab. Es kann passieren,
dass du aufgrund von bestehenden Erkrankungen abgelehnt wirst.
ℹ️ Wenn du jung und gesund bist, kann die **private Vollversicherung sogar günstiger** sein als die gesetzliche und gleichzeitig bessere
Leistungen bieten.
---
**❇️ Unser Tipp:**
**Tipp**: Kümmere dich rechtzeitig darum! Nur so stellst du sicher, dass du lückenlos versichert bleibst und keine Nachzahlungen oder
Leistungsausschlüsse drohen.
---
## Unser Fazit: Gesetzlich oder privat versichern?
Die **gesetzliche Krankenversicherung** ist für die meisten Personen in Österreich Pflicht. Mit ihr wird eine ausreichende und zweckmäßige
medizinische Grundversorgung und ärztliche Hilfe garantiert. Du kannst jede Kassenärztin aufsuchen und wirst im Krankenhaus behandelt.
Wenn du darüber hinaus besondere Leistungen in Anspruch nehmen möchtest, kannst du eine
[**private Krankenversicherung**](/private-krankenversicherung/) abschließen. Diese werden von privaten Versicherungsunternehmen angeboten.
Die bekanntesten Tarife sind die [Sonderklasse-Versicherung](/blog/sonderklasse-private-krankenversicherung/) und die
[Privatarzt-Versicherung](/blog/privatarzt-private-krankenversicherung/). Mit ihnen kannst du dir ein Ein- oder Zweibettzimmer im
Krankenhaus sichern, Wartezeiten für Termine verkürzen oder die Kosten für Wahlärzte absichern.
## FAQ: Gesetzliche und private Krankenversicherung in Österreich
### Was ist der Unterschied zwischen gesetzlicher und privater Krankenversicherung?
Die gesetzliche Krankenversicherung ist in Österreich für fast alle Personen eine Pflichtversicherung, deren Beiträge einkommensabhängig sind und die allen Versicherten dieselbe medizinische Grundversorgung bietet. Die private Krankenversicherung ergänzt diese Pflichtversicherung freiwillig um freie Arztwahl bei Wahlärzt\*innen, Sonderklasse im Krankenhaus und kürzere Wartezeiten. Ihre Kosten richten sich nach Alter, Gesundheitszustand und gewähltem Tarif.
### Was ist eine Pflichtversicherung in Österreich?
In Österreich bedeutet Pflichtversicherung, dass fast alle Personen automatisch in der gesetzlichen Krankenversicherung versichert sind, sobald sie arbeiten, studieren oder bestimmte Voraussetzungen erfüllen. Ziel ist es, dass jede Person unabhängig von Einkommen oder Gesundheitszustand Zugang zu Ärzt\*innen, Medikamenten und Spitalsaufenthalten hat. Nur sehr wenige Ausnahmen, etwa bestimmte Berufsgruppen mit Opting-Out-Möglichkeit, sind von dieser Pflicht ausgenommen.
### Krankenkasse oder Krankenversicherung: Was ist der Unterschied?
Die Krankenversicherung ist der Oberbegriff für den Schutz vor Krankheitskosten, der sowohl durch die gesetzliche Sozialversicherung als auch durch private Anbieter gewährleistet werden kann. Eine Krankenkasse ist hingegen der konkrete Träger einer gesetzlichen Krankenversicherung, der die Beiträge verwaltet und die Leistungen organisiert. Die bekannteste Krankenkasse in Österreich ist die Österreichische Gesundheitskasse (ÖGK).
### Welche Krankenkassen gibt es in Österreich?
In Österreich gibt es seit der Gesundheitsreform 2020 drei Träger der gesetzlichen Krankenversicherung. Die Österreichische Gesundheitskasse (ÖGK) ist für Angestellte, Arbeiter\*innen, Studierende und Pensionist\*innen zuständig. Die Sozialversicherungsanstalt der Selbständigen (SVS) versichert Selbständige, Gewerbetreibende und Landwirt\*innen. Die Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB) ist für Beamt\*innen und Bedienstete im öffentlichen Dienst zuständig.
### Wie viele Krankenkassen gibt es in Österreich?
In Österreich gibt es seit der Gesundheitsreform 2020 noch drei Träger der gesetzlichen Krankenversicherung: die Österreichische Gesundheitskasse (ÖGK), die Sozialversicherungsanstalt der Selbständigen (SVS) und die Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB). Vor der Reform existierten 21 eigenständige Gebietskrankenkassen, die seither zur ÖGK zusammengelegt wurden.
### Wer ist Träger der Krankenversicherung?
In Österreich sind drei Institutionen gesetzliche Träger der Krankenversicherung: die Österreichische Gesundheitskasse (ÖGK), die Sozialversicherungsanstalt der Selbständigen (SVS) und die Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB). Als Träger bezeichnet man die Organisation, die die Versicherungsbeiträge verwaltet, Leistungen organisiert und die medizinische Versorgung der Versicherten sicherstellt.
### Bei welcher Krankenkasse bin ich versichert?
In Österreich richtet sich die zuständige Krankenkasse nach der eigenen Berufstätigkeit. Angestellte, Arbeiter\*innen, Studierende und Pensionist\*innen sind bei der Österreichischen Gesundheitskasse (ÖGK) versichert. Selbständige, Gewerbetreibende und Landwirt\*innen fallen unter die Sozialversicherungsanstalt der Selbständigen (SVS). Beamt\*innen, Bedienstete im öffentlichen Dienst, Eisenbahner\*innen und Bergbaubeschäftigte sind bei der BVAEB versichert.
### Gesetzliche oder private Krankenversicherung: Was ist besser?
Das hängt von den individuellen Bedürfnissen ab. Die gesetzliche Krankenversicherung übernimmt alle medizinisch notwendigen Behandlungen bei Kassenärzt\*innen und stellt damit die Basisversorgung sicher. Die private Krankenversicherung als freiwillige Zusatzversicherung eignet sich für Personen, denen freie Arztwahl, kürzere Wartezeiten oder Sonderklasse im Krankenhaus wichtig sind. Wer mit den Leistungen der Pflichtversicherung zufrieden ist, braucht keine private Krankenversicherung.
### Welche Vorteile hat die private Krankenversicherung gegenüber der gesetzlichen?
Mit einer privaten Krankenversicherung hast du Zugang zu Wahlärzt\*innen und Therapeut\*innen ohne lange Wartezeiten auf Termine. Im Krankenhaus bist du in einem Ein- oder Zweibettzimmer der Sonderklasse untergebracht und kannst Operateur\*in und Krankenhaus selbst auswählen. Dazu übernimmt die private Krankenversicherung höhere Anteile bei Zahnersatz, Sehhilfen und alternativen Heilmethoden als die gesetzliche Pflichtversicherung. Die genauen Leistungen hängen vom gewählten Tarif ab.
### Wer ist in Österreich nicht krankenversichert?
Fast alle Personen in Österreich sind durch die Versicherungspflicht abgesichert. Nicht versichert können Personen sein, die Meldefristen bei Arbeitslosigkeit versäumt haben, mitversicherte Partner\*innen nach Scheidung oder Todesfall des versicherten Familienmitglieds. Auch wer aus dem Ausland nach Österreich zieht und weder eine Beschäftigung noch eine Selbstversicherung hat, ist vorübergehend nicht versichert.
### Was ist der Unterschied zwischen Privatversicherung und Sozialversicherung?
Die Sozialversicherung ist ein staatliches System, das in Österreich die Kranken-, Unfall-, Pensions- und Arbeitslosenversicherung umfasst. Die Beiträge sind einkommensabhängig und alle Versicherten erhalten dieselben Grundleistungen. Die Privatversicherung ist eine freiwillige Ergänzung, die von privaten Unternehmen angeboten wird und zusätzliche Leistungen absichert. Ihre Kosten richten sich nach individuellen Faktoren wie Alter, Gesundheitszustand und gewähltem Leistungsumfang.
### Was ist der Unterschied zwischen Krankenkasse und Sozialversicherung in Österreich?
Die Sozialversicherung ist das gesamte staatliche Versicherungssystem in Österreich und umfasst Kranken-, Unfall-, Pensions- und Arbeitslosenversicherung. Die gesetzliche Krankenversicherung ist nur ein Teil davon und deckt ausschließlich Krankheitskosten und medizinische Versorgung ab. Die Krankenkasse wiederum ist der konkrete Träger der gesetzlichen Krankenversicherung, also die Organisation, die diese verwaltet und die Leistungen organisiert.
### Gibt es eine private Krankenkasse in Österreich?
In Österreich gibt es keine rein private Krankenkasse wie etwa in Deutschland, wo ein vollständiger Wechsel in die private Krankenversicherung möglich ist. Die gesetzliche Sozialversicherung bleibt für die meisten Personen verpflichtend bestehen. Private Versicherungsunternehmen wie Uniqa, Wiener Städtische oder Merkur bieten freiwillige Zusatzversicherungen an, die die gesetzliche Pflichtversicherung ergänzen, aber nicht ersetzen.
### Gesetzliche oder private Krankenversicherung für Selbstständige?
Selbstständige und Unternehmer\*innen in Österreich sind über die Sozialversicherungsanstalt der Selbständigen (SVS) gesetzlich pflichtversichert. Die Beiträge richten sich nach dem Einkommen und die Leistungen entsprechen der gesetzlichen Grundversorgung. Zusätzlich können Selbstständige eine private Krankenversicherung abschließen, um freie Arztwahl, kürzere Wartezeiten oder Sonderklasse im Krankenhaus zu erhalten.
### Private Krankenversicherung oder freiwillig gesetzlich versichern?
Wer in Österreich nicht pflichtversichert ist, kann sich entweder freiwillig bei der ÖGK selbst versichern oder eine private Vollkosten-Krankenversicherung abschließen. Die Selbstversicherung über die ÖGK kostet 565,25 € pro Monat (Stand 2026) und nimmt jede Person auf, unabhängig von Alter oder Gesundheitszustand. Die private Vollversicherung kann für junge und gesunde Personen günstiger und umfangreicher sein, schließt aber Personen mit Vorerkrankungen möglicherweise aus oder verlangt Risikozuschläge.
### Freiwillig oder privat versichert: Was ist der Unterschied?
In Österreich besteht für fast alle Personen eine gesetzliche Versicherungspflicht. Wer nicht automatisch erfasst ist, kann sich freiwillig bei der ÖGK selbst versichern und erhält damit dieselben Leistungen wie Pflichtversicherte. Die private Krankenversicherung ist davon unabhängig und bietet als freiwillige Ergänzung bessere Leistungen, ist aber an Gesundheitsprüfung und individuelle Prämienberechnung geknüpft.
### Wechsel von der gesetzlichen zur privaten Krankenversicherung: Geht das?
In Österreich ist ein vollständiger Wechsel von der gesetzlichen in eine private Krankenversicherung für die meisten Personen nicht möglich, da die Pflichtversicherung weiterhin bestehen bleibt. Die private Krankenversicherung dient ausschließlich als freiwillige Ergänzung. Bestimmte Berufsgruppen wie Ärzt\*innen, Notar\*innen, Rechtsanwält\*innen und Apotheker\*innen können über das sogenannte Opting-Out eine private Vollkosten-Krankenversicherung als Ersatz für die gesetzliche Pflichtversicherung abschließen.
### Was bedeutet Opting-Out aus der gesetzlichen Krankenversicherung?
Opting-Out bezeichnet die Möglichkeit bestimmter Berufsgruppen, sich von der gesetzlichen Krankenversicherungspflicht zu befreien und stattdessen eine private Vollkosten-Krankenversicherung abzuschließen. In Österreich steht dieses Wahlrecht Kammermitgliedern wie Ärzt\*innen, Notar\*innen, Rechtsanwält\*innen und Apotheker\*innen offen. Die private Vollversicherung muss dabei mindestens die Leistungen der gesetzlichen Krankenversicherung abdecken. Eine Versicherungspflicht bleibt bestehen, lediglich der Träger ändert sich.
### Was ist eine private Vollkosten-Krankenversicherung?
Eine private Vollkosten-Krankenversicherung deckt alle Risiken ab und bietet mindestens die Leistungen der gesetzlichen Krankenversicherung, in vielen Bereichen jedoch bessere Konditionen mit freier Arztwahl, kürzeren Wartezeiten und Sonderklasse im Krankenhaus. In Österreich können Personen ohne Versicherungspflicht oder Berufsgruppen mit Opting-Out-Möglichkeit eine Vollversicherung als Ersatz zur gesetzlichen Pflichtversicherung abschließen. Für junge und gesunde Personen kann sie günstiger sein als die Selbstversicherung über die ÖGK.
### Selbstversicherung oder private Krankenversicherung?
Wer sich in Österreich ohne Pflichtversicherung absichern möchte, kann zwischen der Selbstversicherung bei der ÖGK und einer privaten Vollkosten-Krankenversicherung wählen. Bei der Selbstversicherung über die ÖGK zahlen alle denselben Betrag von 565,25 € monatlich (Stand 2026) und werden garantiert aufgenommen. Bei der privaten Vollversicherung hängen Prämie und Aufnahmebedingungen von Alter, Gesundheitszustand und Leistungsumfang ab. Für junge und gesunde Personen kann die private Vollversicherung günstiger und umfangreicher sein.
### Selbstversicherung in Österreich: Was sind die Kosten?
Die freiwillige Selbstversicherung bei der Österreichischen Gesundheitskasse (ÖGK) kostet 565,25 € pro Monat (Stand 2026). Dieser Betrag gilt unabhängig von Alter oder Gesundheitszustand und kann in wirtschaftlich schwierigen Situationen auf Antrag reduziert werden. Für Studierende gilt ein günstigerer Tarif von 78,84 € pro Monat, sofern eine ordentliche Inskription an einer österreichischen Hochschule besteht. Als Alternative ist auch eine private Vollkosten-Krankenversicherung möglich.
### Was ist eine Selbstversicherung für Studierende?
Die Selbstversicherung für Studierende ist ein vergünstigter Tarif bei der Österreichischen Gesundheitskasse (ÖGK) für 78,84 € pro Monat (Stand 2026). Voraussetzung ist eine ordentliche Inskription an einer österreichischen Hochschule. Sie greift dann, wenn keine Mitversicherung über die Eltern mehr möglich ist und kein Dienstverhältnis besteht, das die automatische Pflichtversicherung auslöst. Auch Studierende aus dem Ausland können diese Versicherung abschließen.
### Welche Krankenversicherung haben Studenten in Österreich?
Studierende in Österreich sind entweder über ihre Eltern mitversichert, über einen Nebenjob pflichtversichert oder über die Selbstversicherung für Studierende bei der ÖGK abgesichert. Die Mitversicherung über die Eltern ist bis zum 27. Lebensjahr möglich, solange eine ordentliche Inskription besteht. Wer weder mitversichert noch beschäftigt ist, muss die Selbstversicherung bei der ÖGK für 78,84 € pro Monat (Stand 2026) beantragen.
### Gibt es eine private Krankenversicherung für Studenten?
Eine eigenständige private Krankenversicherung nur für Studierende gibt es in Österreich nicht, da die private Krankenversicherung immer als Ergänzung zur gesetzlichen Pflichtversicherung abgeschlossen wird. Der kostengünstige Einstieg gelingt über einen Optionstarif wie die Sonderklasse nach Unfall ab rund 8 € pro Monat, mit dem später ohne erneute Gesundheitsprüfung auf umfangreichere Tarife aufgestockt werden kann.
### Privat versichert als Student: Wie funktioniert das?
Die private Krankenversicherung funktioniert in Österreich ausschließlich als Ergänzung zur gesetzlichen Versicherung. Studierende müssen deshalb zuerst gesetzlich abgesichert sein, entweder über die Mitversicherung bei den Eltern, einen Nebenjob oder die Selbstversicherung für Studierende bei der ÖGK. Sobald die gesetzliche Absicherung besteht, kann zusätzlich eine private Krankenversicherung abgeschlossen werden. Ein günstiger Einstieg gelingt über einen Optionstarif, der später ohne Gesundheitsprüfung erweiterbar ist.
### Gibt es einen Studenten-Tarif bei der privaten Krankenversicherung?
Einen eigenständigen Studenten-Tarif gibt es bei der privaten Krankenversicherung in Österreich nicht. Der geeignete Einstieg für Studierende ist ein Optionstarif, etwa die Sonderklasse nach Unfall, der bereits ab rund 8 € pro Monat verfügbar ist. Ein Optionstarif räumt vertraglich das Recht ein, später ohne neue Gesundheitsprüfung auf umfangreichere Tarife aufzustocken. Je früher der Einstieg, desto dauerhaft niedriger bleibt die Prämie.