---
title: 'Taggeld Krankenhaus, Krankengeld & Ersatztagegeld | Sophia'
description: 'Krankenhaustagegeld, Krankengeld und Ersatztagegeld in Österreich: Was sie leisten, was sie kosten und für wen sie sich wirklich lohnen – klar erklärt.'
created_at: '2024-07-05'
updated_at: '2026-07-17'
author: 'Sebastian Peischl (Mitgründer)'
reviewer: 'Karl Haas (Mitgründer, Gewerberechtlicher Geschäftsführer & Versicherungsmakler)'
url: 'https://www.hi-sophia.at/blog/private-krankenversicherung-krankenhaustagegeld-krankengeld/'
---
# Taggeld Krankenhaus, Krankengeld & Ersatztagegeld: Unterschiede, Leistungen und Kosten in Österreich
_Verfasst von Sebastian Peischl (Mitgründer) · Fachlich geprüft von Karl Haas, Mitgründer, Gewerberechtlicher Geschäftsführer & Versicherungsmakler (GISA-Nr. 32225518) · Zuletzt aktualisiert: 17.07.2026_
Das Krankenhaustagegeld (= Taggeld, Spitalgeld) zahlt dir für jeden Tag im Krankenhaus einen fixen Betrag, das Krankentagegeld (=
Krankengeld) gleicht dein Einkommen bei Arbeitsunfähigkeit aus und das Ersatztagegeld ist fixer Bestandteil jeder Sonderklasse-Versicherung.
Alle drei Leistungen der privaten Krankenversicherung in Österreich gleichen finanzielle Verluste durch Krankheit oder einen
Krankenhausaufenthalt aus. Wir erklären dir einfach die Unterschiede, was du dafür bezahlst und für wen sie sich wirklich lohnen.
## Inhalt
- Das Wichtigste in Kürze
- Was sind Krankenhaustagegeld, Krankengeld und Ersatztagegeld?
- Krankenhaustagegeld und Spitalgeld: Tagessatz bei Krankenhausaufenthalt
- Krankentagegeld und Krankengeld: Absicherung bei Arbeitsunfähigkeit
- Ersatztagegeld: Ersatzleistung der Sonderklasse-Versicherung
- Wann ist eine Krankenhaustagegeld- oder Krankengeld-Versicherung sinnvoll?
- Was kostet eine Krankenhaustagegeld- oder Krankengeld-Versicherung?
- Unser Fazit: Krankenhaustagegeld, Krankengeld oder Ersatztagegeld?
- FAQ zu Krankenhaustagegeld, Krankengeld & Ersatztagegeld
## Das Wichtigste in Kürze
Krankenhaustagegeld, Krankengeld und Ersatztagegeld sind drei Geldleistungen der privaten Krankenversicherung in Österreich, die dir bei
einem Krankenhausaufenthalt oder krankheitsbedingter Arbeitsunfähigkeit täglich einen fixen Betrag auszahlen.
- Das **Krankenhaustagegeld** ist ein fixer Betrag, den du für jeden Tag erhältst, den du im Krankenhaus bist.
- Das **Krankengeld** wird dir täglich ausgezahlt, aber erst ab einem bestimmten Krankheitstag. Dafür bekommst du es auch dann, wenn du
krankheitsbedingt zu Hause bist.
- Das **Ersatztagegeld** wird dir dann ausgezahlt, wenn du bei einem stationären Krankenhausaufenthalt die Leistungen der Versicherung nicht
in Anspruch nimmst. Es ist in jeder Sonderklasse-Versicherung enthalten.
- Eine Krankenhaustagegeld- oder eine Krankengeld-Versicherung ist nur sinnvoll, wenn du selbstständig bist oder wenn du bei Krankheit mit
**Verdienstausfall** (z.B. Trinkgeld oder Schichtzuschlag) oder **Mehrkosten** (z.B. Kinderbetreuung) rechnen musst.
🤝 **Hinweis zur Unabhängigkeit**: Als unabhängige Versicherungsmakler erhalten wir eine Provision, wenn du über uns einen Vertrag
abschließt – diese ist bereits in der Prämie enthalten und verursacht keine Zusatzkosten für dich. Alle Kosten- und Beispielangaben in
diesem Artikel basieren zudem auf einem Tarifvergleich der Krankenhaustagegeld- und Krankengeld-Anbieter in Österreich, Details weiter
unten.
📕 Wenn du dich noch umfassender über das Thema Krankenzusatzversicherung informieren möchtest, schau dir unseren
[Ratgeber zur privaten Krankenversicherung in Österreich](/private-krankenversicherung/) an.
## Was sind Krankenhaustagegeld, Krankengeld und Ersatztagegeld?
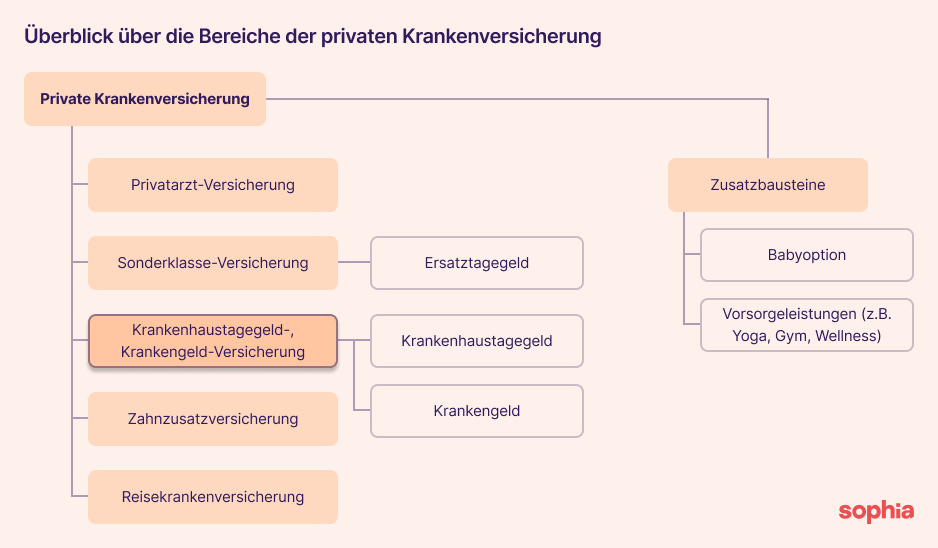
Krankenhaustagegeld, Krankengeld und Ersatztagegeld sind Geldleistungen der privaten Krankenversicherung in Österreich, die dir als tägliche
Pauschale ausgezahlt werden, um Einkommensverluste oder Mehrkosten durch Krankheit oder einen Krankenhausaufenthalt auszugleichen.
Ein kurzer Überblick über die drei Leistungen:
- **Krankenhaustagegeld**: Du erhältst einen fixen Tagessatz für jeden Tag, den du im Krankenhaus verbringst. Je nach Versicherung ist das
Taggeld bereits in der Sonderklasse-Versicherung enthalten, kann als zusätzlicher Baustein aufgenommen oder als eigenständige
Krankenhaustagegeld-Versicherung abgeschlossen werden.
- **Krankengeld**: Das Krankengeld springt ein, wenn du durch Krankheit arbeitsunfähig bist. Dabei ist es egal, ob du zu Hause, im
Krankenhaus oder auf Kur bist. Es ist immer ein eigener, kostenpflichtiger Baustein innerhalb der privaten Krankenversicherung, kann aber
auch als eigenständige Krankengeld-Versicherung abgeschlossen werden.
- **Ersatztagegeld**: Das Ersatztagegeld gehört fix zur Sonderklasse-Versicherung. Du bekommst es immer dann, wenn du auf die vertraglich
vereinbarten Sonderleistungen (z.B. Einbettzimmer) verzichtest oder sie dir nicht zur Verfügung stehen.
Oft werden Krankenhaustagegeld- oder Krankengeld-Versicherung auch als Gehaltsausfall-Versicherung bezeichnet, weil sie dich vor
Einkommenseinbußen schützen.
## Krankenhaustagegeld und Spitalgeld: Tagessatz bei Krankenhausaufenthalt
Das Krankenhaustagegeld, auch Spitalgeld oder Taggeld genannt, ist ein fixer Geldbetrag pro Tag im Krankenhaus, der Einkommensverluste oder
Mehrkosten durch den stationären Aufenthalt ausgleicht.
Für jeden Tag im Krankenhaus erhältst du einen **fixen Geldbetrag (Taggeld), meist zwischen 10 € und 150 € pro Tag**. Die Auszahlung erfolgt
immer im Nachhinein und nicht täglich.
Das Krankenhaustagegeld gehört zur privaten Krankenversicherung. Bei manchen Versicherern ist es bereits fix in den Sonderklasse-Tarifen
enthalten. Bei anderen Anbietern kannst du es als zusätzlichen Baustein gegen Mehrkosten in deine Versicherung integrieren. Zusätzlich hast
du die Möglichkeit, das Krankenhaustagegeld auch unabhängig davon als eigene Krankenhaustagegeldversicherung bzw. Tagegeld-Versicherung
abzuschließen.
Du bekommst das Krankenhaustagegeld zum Beispiel auch bei einer **Entbindung** im Krankenhaus. Manche Versicherer zahlen dir dabei sogar
einen deutlich höheren Tagessatz, teilweise bis zum 6-fachen. Auch bei Krankenhausaufenthalten nach einem **Unfall** oder im Ausland
verdoppeln einige Versicherungen das vereinbarte Taggeld.
---
**💡 Info:**
Das Krankenhaustagegeld wirkt wie ein zusätzliches Einkommen für dich. Da es aber nicht als Einkommen gilt, ist es
[**steuerfrei**](https://www.versicherungen.at/news/wann-eine-versicherungsleistung-steuerfrei-ist/) und gehört vollständig dir.
---
## Krankentagegeld und Krankengeld: Absicherung bei Arbeitsunfähigkeit
Das Krankentagegeld, auch Krankengeld genannt, ist eine Leistung der privaten Krankenversicherung, die dir bei Arbeitsunfähigkeit durch
Krankheit täglich einen Geldbetrag auszahlt, unabhängig davon, ob du zu Hause, im Krankenhaus oder auf Kur bist.
Anders als beim Krankenhaustagegeld spielt es keine Rolle, ob du im Krankenhaus, auf Kur oder zu Hause bist. Wichtig ist nur, dass eine
vorübergehende Arbeitsunfähigkeit vorliegt.
Krankengeld ist immer ein eigener Baustein, den du gegen Mehrkosten zu deiner privaten Krankenversicherung hinzufügen kannst. Zusätzlich
hast du die Möglichkeit, es als eigenständige Krankengeld-Versicherung abzuschließen.
Das Krankengeld wird ab einem festgelegten Krankheitstag (**Karenzfrist**) gezahlt und dann für jeden weiteren Krankheitstag. Je nach Tarif
kann es auch bei Reha-Aufenthalten oder bei teilweiser Arbeitsunfähigkeit ausbezahlt werden. Die Leistung endet in der Regel mit dem
Erreichen des Pensionsalters. Eine Krankentagegeld-Versicherung hat meistens eine **Leistungsgrenze**: Du hast zum Beispiel in 3
Versicherungsjahren für maximal 365 Tage einen Leistungsanspruch.
---
**💡 Info:**
Das Krankengeld ist wie ein zusätzliches Einkommen für dich. Da es aber nicht als Einkommen gilt, ist es
[**steuerfrei**](https://www.versicherungen.at/news/wann-eine-versicherungsleistung-steuerfrei-ist/) und gehört vollständig dir.
---
## Ersatztagegeld: Ersatzleistung der Sonderklasse-Versicherung
Das Ersatztagegeld ist eine vertraglich festgelegte Geldleistung der
[Sonderklasse-Versicherung](/blog/sonderklasse-private-krankenversicherung/), die dir dann ausgezahlt wird, wenn du auf die vereinbarten
Sonderleistungen wie ein Einbettzimmer verzichtest oder diese nicht verfügbar sind.
Wenn du diese Versicherung abgeschlossen hast und im Krankenhaus behandelt wirst, hast du Anspruch auf bestimmte Leistungen (z.B.
Einbettzimmer). Nimmst du diese im Versicherungsfall nicht in Anspruch, bekommst du stattdessen eine tägliche Pauschale als Ersatzleistung
ausgezahlt. Die Höhe ist vorher vertraglich festgelegt.
Im Vergleich zu Krankenhaustagegeld und Krankengeld ist das Ersatztagegeld immer fixer Bestandteil der Sonderklasse-Versicherung.
**ℹ️ Ein Beispiel**: Du hast eine Sonderklasse-Versicherung und bist nach einer OP länger im Krankenhaus. Es gibt keine freien Betten in
Ein- oder Zweibettzimmern und du wirst in einem Mehrbettzimmer untergebracht. Als Ersatz zahlt dir deine private Krankenversicherung dann
das Ersatztagegeld.
---
**❇️ Unser Tipp:**
Du kannst dich übrigens auch **freiwillig** dafür entscheiden, auf eine vertraglich vereinbarte Leistung deiner Sonderklasse-Versicherung zu
verzichten, um stattdessen das Ersatztagegeld in Anspruch zu nehmen.
---
## Wann ist eine Krankenhaustagegeld- oder Krankengeld-Versicherung sinnvoll?
Eine Krankenhaustagegeld- oder Krankengeld-Versicherung lohnt sich in Österreich vor allem für Selbstständige sowie für Angestellte, die bei
Krankheit mit echtem Verdienstausfall oder Mehrkosten rechnen müssen.
Denn wir finden, Versicherungen sollten einen Ernstfall versichern, damit du nicht in eine finanzielle Notlage gerätst. In den ersten Wochen
deiner Krankheit erhältst du aber meist ohnehin noch dein
[volles Gehalt weiterbezahlt](https://www.wko.at/arbeitsrecht/krankenentgelt-von-arbeitern-und-angestellten) und bist weit entfernt von
einer Notlage. Dann sind die Kosten für die Versicherung im Vergleich zu deinem Mehrwert einfach zu hoch.
Es gibt aber Ausnahmen. In den folgenden Szenarien finden wir eine Krankenhaustagegeld- oder Krankengeldversicherung in Österreich sinnvoll
👇
1. **Selbstständige** oder Freiberufler\*innen haben im Krankheitsfall häufig einen hohen Verdienstausfall oder müssen sogar zusätzlich
Vertretungen bezahlen. Hier kann eine Tagesleistung helfen, um anfallende Kosten weiter decken zu können.
2. Wenn dir als Angestellte\*r durch einen Krankenhausaufenthalt **Mehrkosten (z.B. Kinder- oder Haustierbetreuung)** entstehen, kann eine
Krankenhaustagegeld- oder Krankengeld-Versicherung dich vor einem finanziellen Engpass schützen.
3. Auch für Angestellte, die vom ersten Krankheitstag an mit **Gehaltsverlusten** rechnen müssen, ist eine Versicherung mit Tagesleistung im
Krankheitsfall sinnvoll. Das sind Personen, die auf Trinkgeld oder Provisionen angewiesen sind oder mit Zuschlägen für Nacht- oder
Schichtarbeit kalkulieren.
4. Als **Ausgleich zur staatlichen Unterstützung**: Im Krankheitsfall zahlt dir erstmals dein\*e Arbeitgeber\*in dein Gehalt normal weiter.
Nach einer gewissen Zeit wird die Weiterzahlung gestoppt und der Staat übernimmt mit dem
[gesetzlichen Krankengeld](https://www.oegk.at/cdscontent/?contentid=10007.867467) die Gehaltszahlung. Dieses Gehalt ist jedoch leider
geringer als dein normales Gehalt. Wenn du diesen Unterschied ausgleichen möchtest, dann könnte eine Krankengeld- und/oder
Krankenhaustagegeld-Versicherung eine sinnvolle Wahl sein.
## Was kostet eine Krankenhaustagegeld- oder Krankengeld-Versicherung?
Eine Krankenhaustagegeld- oder Krankengeld-Versicherung kostet in Österreich je nach Alter, Gesundheitszustand und gewähltem Tagessatz
typischerweise zwischen 10 und 40 € pro Monat.
Grundsätzlich gilt: Je höher die Leistung, desto höher die monatliche Prämie. Für das Ersatztagegeld können wir dir keine eigenen Kosten
nennen, da es immer automatisch Teil der Sonderklasse-Versicherung ist.
Im Folgenden zeigen wir dir daher Richtwerte für die Krankenhaustagegeld-Versicherung und die Krankengeld-Versicherung 👇
📊 **Datengrundlage**: Die Kostenangaben basieren auf einem Tarifvergleich der 9 in Österreich aktiven Krankenhaustagegeld- bzw.
Krankengeld-Anbieter ([Allianz](/blog/private-krankenversicherung-allianz/), [Uniqa](/blog/private-krankenversicherung-uniqa/),
[Merkur](/blog/private-krankenversicherung-merkur/), [Generali](/blog/private-krankenversicherung-generali/),
[Wiener Städtische](/blog/private-krankenversicherung-wiener-staedtische/), [Grawe](https://www.grawe.at/krankenversicherung/),
[Muki](/blog/private-krankenversicherung-muki/),
[Donau](https://www.donauversicherung.at/privatkunden/gesundheit/krankenhausaufenthalte/taggeldversicherung),
[Wüstenrot](https://www.wuestenrot.at/de/versicherungen/krankenversicherung.html); nicht ERGO; Stand Juli 2026). Die Beispielprämien gelten
für gesunde Personen im jeweils genannten Alter; individuelle Prämien können abweichen.
### Was kostet eine Krankenhaustagegeld-Versicherung?
Für die Krankenhaustagegeld-Versicherung gibt es grob zwei Faktoren, die den Preis der Prämie bestimmen. Das eine ist, wie bei jeder
privaten Krankenversicherung, deine **Gesundheit und dein Alter**. Das andere ist die **Höhe des Taggelds**, die dir im Versicherungsfall
ausbezahlt wird. Meist liegt die Höhe zwischen 10 € und 150 € und kann in 5- oder 10-Euro-Schritten frei ausgewählt werden. Klar: Je höher
der gewählte Tagessatz, desto höher ist die Prämie, die du bezahlen musst.
**ℹ️ Ein Beispiel**: Nino ist mit 29 Jahren gesund in die private Krankenhaustagegeldversicherung eingestiegen. Er zahlt für einen Tagessatz
von 40 € im Versicherungsfall eine Prämie in Höhe von **10 € monatlich**. Wenn er den Tagessatz auf 80 € gewählt hätte, wären es **20 €
monatlich**.
### Was kostet eine Krankengeld-Versicherung?
Es gibt drei Faktoren, die die Höhe der Kosten deiner Krankentagegeldversicherung maßgeblich bestimmen:
1. Deine **Gesundheit** und dein **Alter**.
2. Die **Wartezeit** (Karenzfrist): Die Anzahl der Krankheitstage, bis die Auszahlung beginnt (z.B. ab dem 8\. Krankheitstag).
3. Die **Höhe des Krankentagegelds**, also wie viel Geld du für jeden Tag ausgezahlt bekommst.
**ℹ️ Ein Beispiel**: Nina hat gesund mit 25 Jahren eine Krankengeldversicherung mit einem Tagessatz von 10 € ab dem 8\. Krankheitstag
abgeschlossen. Sie zahlt **13 € monatlich**. Für einen Anspruch ab dem 15\. Krankheitstag hätte sich die Prämie auf **10 € monatlich**
verringert. Hätte Nina den Tagessatz auf 30 € ab dem 8\. Krankentag erhöht, läge die Prämie bei **39 € monatlich**.
## Unser Fazit: Krankenhaustagegeld, Krankengeld oder Ersatztagegeld?
Krankenhaustagegeld und Krankengeld lohnen sich in Österreich vor allem für Selbstständige sowie für Angestellte mit variablem Einkommen
oder Mehrkosten bei Krankheit. Für alle anderen ist der Mehrwert im Verhältnis zur monatlichen Prämie meist zu gering.
Das **Krankenhaustagegeld** bekommst du **ab dem ersten Tag**, den du im Krankenhaus verbringst. Das **Krankengeld** ab einem festgelegten
Krankheitstag. Du kannst die Höhe jeweils selbst entscheiden. Und das **Ersatztagegeld** erhältst du, wenn du die Leistung deiner
Sonderklasse-Versicherung nicht in Anspruch nehmen kannst oder möchtest.
Wir finden eine Krankengeld- oder eine Krankenhaustagegeld-Versicherung nur sinnvoll, wenn du **selbstständig** bist oder wenn du bei
Krankheit mit **Verdienstausfall** (z.B. Trinkgeld oder Schichtzuschlag) oder **Mehrkosten** (z.B. Kinderbetreuung) rechnen musst. Es liegt
aber natürlich in deiner Hand – wir supporten dich bei all deinen Versicherungswünschen.
**Hinweis zur Unabhängigkeit**: Wir sind unabhängige Versicherungsmakler und erhalten eine Provision, wenn du über uns einen Vertrag
abschließt. Diese ist bereits in der Prämie enthalten, dir entstehen also keine zusätzlichen Kosten. Wir sind an keine Versicherung gebunden
oder finanziell mit ihr verflochten.
## FAQ zu Krankenhaustagegeld, Krankengeld & Ersatztagegeld
### Was ist Krankenhaustagegeld?
Das Krankenhaustagegeld ist ein fixer Geldbetrag, den du für jeden Tag im Krankenhaus erhältst, um Einkommensverluste oder Mehrkosten durch den stationären Aufenthalt auszugleichen. Es ist Bestandteil der privaten Krankenversicherung, und die Höhe des Taggelds legst du bei Vertragsabschluss selbst fest.
### Was ist Krankentagegeld (Krankengeld)?
Das Krankentagegeld, auch Krankengeld genannt, ist eine Leistung der privaten Krankenversicherung, die dir bei Arbeitsunfähigkeit durch Krankheit täglich einen fixen Betrag auszahlt. Anders als das Krankenhaustagegeld wird es unabhängig davon ausbezahlt, ob du zu Hause, im Krankenhaus oder auf Kur bist. Die Auszahlung beginnt nach Ablauf einer vereinbarten Karenzfrist (z.B. ab dem 8. Krankheitstag).
### Was ist Ersatztagegeld?
Das Ersatztagegeld ist eine vertraglich festgelegte Geldleistung der Sonderklasse-Versicherung, die dir dann ausgezahlt wird, wenn du auf die vereinbarten Sonderleistungen wie ein Einbettzimmer verzichtest oder diese nicht verfügbar sind. Im Gegensatz zu Krankenhaustagegeld und Krankengeld ist das Ersatztagegeld immer automatisch in jeder Sonderklasse-Versicherung enthalten.
### Was ist der Unterschied zwischen Krankengeld und Krankenhaustagegeld?
Das Krankenhaustagegeld wird ausschließlich für stationäre Krankenhausaufenthalte ausgezahlt und zahlt dir einen fixen Betrag für jeden Tag im Spital. Das Krankentagegeld hingegen zahlt bei jeder Arbeitsunfähigkeit durch Krankheit, unabhängig davon, ob du zu Hause, im Krankenhaus oder auf Kur bist.
### Was ist der Unterschied zwischen Spitalgeld und Krankenhaustagegeld?
Spitalgeld und Krankenhaustagegeld bezeichnen dieselbe Leistung: einen fixen Geldbetrag, den du für jeden Tag im Krankenhaus erhältst. Der Begriff Spitalgeld ist im österreichischen Sprachgebrauch verbreitet, während Krankenhaustagegeld die offizielle Versicherungsbezeichnung ist. Beide Begriffe werden in Versicherungsverträgen gleichwertig verwendet.
### Wann wird Krankengeld ausgezahlt?
Das Krankengeld wird nach Ablauf der vereinbarten Karenzfrist ausgezahlt, also ab einem bestimmten Krankheitstag, den du bei Vertragsabschluss selbst festlegst, zum Beispiel ab dem 8. oder 15. Tag der Arbeitsunfähigkeit. Für die Auszahlung benötigst du eine ärztliche Bestätigung der Arbeitsunfähigkeit.
### Wann wird Krankenhaustagegeld ausgezahlt?
Das Krankenhaustagegeld wird nicht täglich, sondern im Nachhinein nach Ende des Krankenhausaufenthalts ausgezahlt. Du reichst die Bestätigung des stationären Aufenthalts bei deiner Versicherung ein und erhältst dann den Gesamtbetrag für alle Tage auf einmal. Die genaue Abwicklung kann je nach Versicherung variieren.
### Wie lange wird Krankengeld gezahlt?
Das Krankengeld wird so lange gezahlt, wie eine ärztlich bestätigte Arbeitsunfähigkeit besteht, jedoch nur bis zur vertraglich vereinbarten Leistungsgrenze. Ein typisches Beispiel ist ein Anspruch von maximal 365 Tagen innerhalb von drei Versicherungsjahren. Die genaue Leistungsdauer ist je Versicherer unterschiedlich.
### Ist Krankentagegeld oder Krankenhaustagegeld steuerfrei?
Ja, sowohl das Krankentagegeld als auch das Krankenhaustagegeld gelten in Österreich nicht als Einkommen und sind daher [vollständig steuerfrei](https://www.versicherungen.at/news/wann-eine-versicherungsleistung-steuerfrei-ist/). Du musst diese Leistungen weder in der Steuererklärung angeben noch Abgaben dafür leisten. Das gilt auch für das Ersatztagegeld der Sonderklasse-Versicherung.
### Bekommt man das Krankenhaustagegeld bei Reha?
Grundsätzlich wird das Krankenhaustagegeld nur für stationäre Krankenhausaufenthalte gezahlt, nicht für Rehabilitationsaufenthalte. Manche Versicherungen schließen Reha-Kliniken jedoch ausdrücklich ein, sodass eine Auszahlung möglich ist. Ob das bei deiner Versicherung der Fall ist, hängt von den individuellen Vertragsbedingungen ab.
### Was ist der Unterschied zwischen privatem und staatlichem Krankengeld?
Das [staatliche Krankengeld](https://www.oegk.at/cdscontent/?contentid=10007.867467) ersetzt nach Ende der Gehaltsfortzahlung nur einen Teil des Einkommens und fällt meist niedriger als das normale Gehalt aus. Privates Krankentagegeld oder Krankenhaustagegeld wird zusätzlich und unabhängig davon ausgezahlt, um Einkommenslücken oder Mehrkosten durch Krankheit gezielt auszugleichen.
### Hilft Krankenhaustagegeld oder Krankengeld bei Verdienstausfall?
Ja, beide Leistungen können bei Verdienstausfall helfen. Das Krankenhaustagegeld zahlt für jeden Tag im Krankenhaus einen fixen Betrag, das Krankentagegeld gleicht Einkommensverluste bei Arbeitsunfähigkeit aus. Besonders sinnvoll ist das für Selbstständige sowie Angestellte mit variablem Einkommen wie Trinkgeld oder Schichtzuschlägen.